Was ist die CSRD? Corporate Sustainability Reporting Directive erklärt


CSRD Definition: Ursprung und Hintergrund der Richtlinie
Mit der Einführung der NFRD (Non-Financial Reporting Directive) im Jahr 2014 setzte die Europäische Union einen wichtigen Schritt hin zu mehr Transparenz über ökologische, soziale und Governance-Aspekte (ESG) in Unternehmen. Ziel war es, Investoren und weiteren Stakeholdern einen besseren Einblick in nicht-finanzielle Risiken und Auswirkungen unternehmerischer Aktivitäten zu geben.
Um die Ziele des European Green Deals von 2019 zu unterstützen, insbesondere die Reduktion der Netto-Treibhausgasemissionen in der EU um mindestens 55 % bis 2030 gegenüber 1990 und net-zero in 2050, wurde der regulatorische Rahmen für Nachhaltigkeitsberichterstattung deutlich erweitert. Ein zentraler Bestandteil dieser Entwicklung ist die Corporate Sustainability Reporting Directive (CSRD).
Die CSRD soll bestehende Lücken der NFRD schließen und eine deutlich standardisierte, vergleichbare und überprüfbare Nachhaltigkeitsberichterstattung ermöglichen.
Was ist die CSRD?
Die CSRD legt fest, welche Nachhaltigkeitsinformationen Unternehmen berichten müssen und wie diese Informationen strukturiert offengelegt werden sollen. Die Berichterstattung erfolgt auf Basis der European Sustainability Reporting Standards, die im Juli 2023 verabschiedet wurden. Diese Standards definieren einheitliche Anforderungen für die Offenlegung von Umwelt-, Sozial- und Governance-Informationen. Die CSRD verändert den Anwendungsbereich der Berichtspflicht als auch die Tiefe und Standardisierung der Berichterstattung gegenüber der bisherigen NFRD.
Die Einführung der CSRD stellt einen bedeutenden Schritt in Richtung unternehmerischer Verantwortung und Transparenz in der CO₂-Bilanzierung dar, da sie von wichtigen europäischen Wirtschaftsakteuren und CO₂-Emittenten verlangt, detaillierte und rückverfolgbare Informationen zu Emissionen auf Unternehmensebene bereitzustellen. Darüber hinaus erfordert die CSRD Transparenz in neun anderen Umwelt-, Sozial und Unternehmensführungsbereichen.
Warum wurde die CSRD eingeführt?
Die Bereitstellung transparenter Nachhaltigkeitsinformationen ist für betroffene Unternehmen von großer Bedeutung. Dabei schlägt die zur CSRD zugehörige EU-Taxonomie eine direkte Brücke zur finanziellen Berichterstattung, indem Umsatz, CapEx und OpEx nach Nachhaltigkeitskriterien bewertet werden. So erhalten Investoren und andere Stakeholder eine bessere Grundlage, um die Nachhaltigkeitsleistung eines Unternehmens einzuschätzen und Investitionsentscheidungen zu treffen.
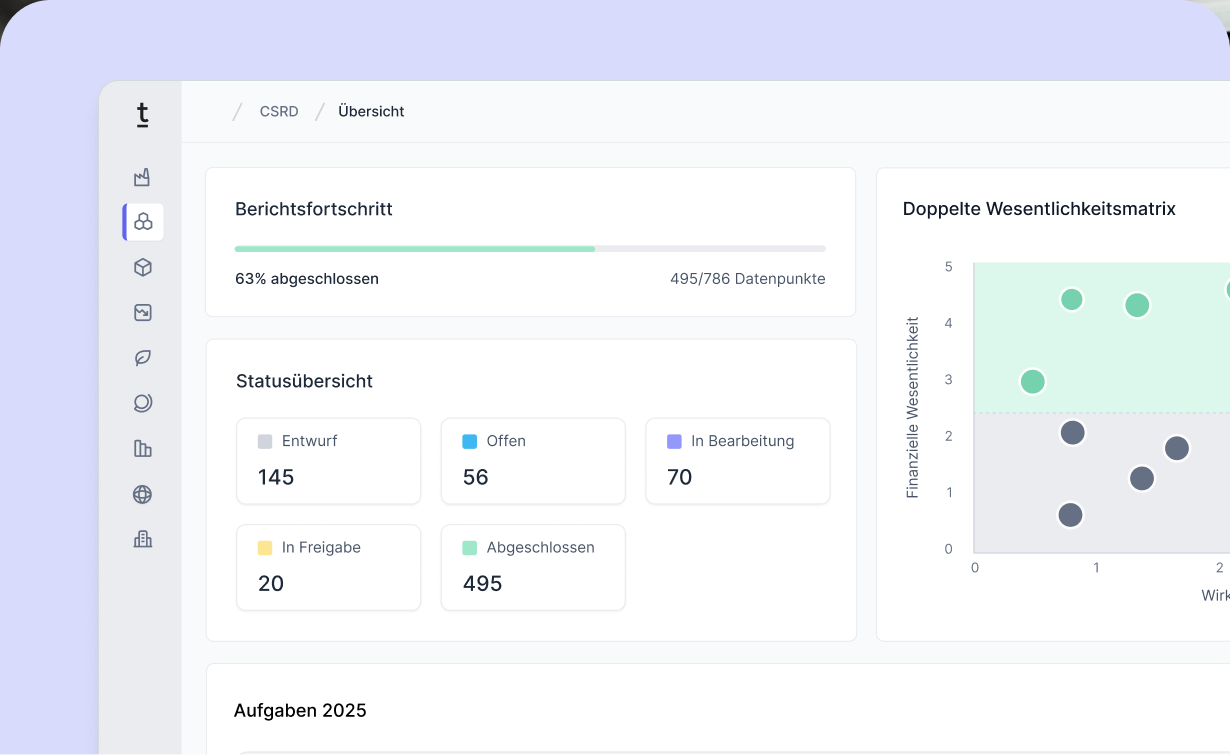
Welche Nachhaltigkeitsaspekte dabei tatsächlich berichtet werden müssen, wird im Rahmen der doppelten Wesentlichkeitsanalyse nach CSRD bestimmt. Sie betrachtet sowohl die finanzielle Wesentlichkeit als auch die Auswirkungen eines Unternehmens auf Umwelt und Gesellschaft. Unternehmen können dadurch ihre wesentlichen Nachhaltigkeitsthemen identifizieren und den Berichtsaufwand auf die relevanten Inhalte konzentrieren.
Welche Unternehmen sind von der CSRD betroffen?
Durch das EU-Nachhaltigkeits-Omnibus I-Paket wurde der Anwendungsbereich der CSRD angepasst.
Direkt betroffen
Nach aktuellem Rechtsstand sind Unternehmen berichtspflichtig, die beide Kriterien erfüllen: mehr als 1.000 Mitarbeitende und mehr als 450 Mio. € Umsatz. Die Berichtspflicht wird gestaffelt eingeführt, zusätzlich wurden einzelne Fristen durch die Stop-the-Clock-Richtlinie um zwei Jahre verschoben.
Indirekt betroffen
Die CSRD setzt einen "schneeballartigen Effekt" in Gang, der bei der Bestimmung des Geltungsbereichs der betroffenen Unternehmen beachtet werden muss. Beispielsweise können Original Equipment Manufacturers (OEMs) direkt dazu verpflichtet sein, Informationen über ihre Emissionen in der Lieferkette darzulegen. Dies kann bedeuten, dass auch Unternehmen, die bisher nicht zur Berichterstattung verpflichtet waren, Nachhaltigkeitsindikatoren wie den Product Carbon Footprint (PCF) oder Angaben zum Energiemix für Ihre Business-Kunden bereitstellen müssen. Diese vernetzte Berichterstattungsstruktur führt dazu, dass Meldepflichten entlang der Lieferkette kaskadierend wirken und letztendlich zu einem umfassenderen Verständnis von CO₂-Emissionen und Nachhaltigkeitsleistung beitragen.
CSRD-Berichterstattung: Ablauf und Anforderungen
Unternehmen, die unter die CSRD fallen, müssen ihre Nachhaltigkeitsinformationen als Teil des Lageberichts im Geschäftsbericht veröffentlichen. Die Berichterstattung erfolgt:
- nach den European Sustainability Reporting Standards (ESRS)
- in einem standardisierten digitalen Format
- mit verpflichtender externen Prüfung (Audit) - aktuell mit begrenzter Sicherheit
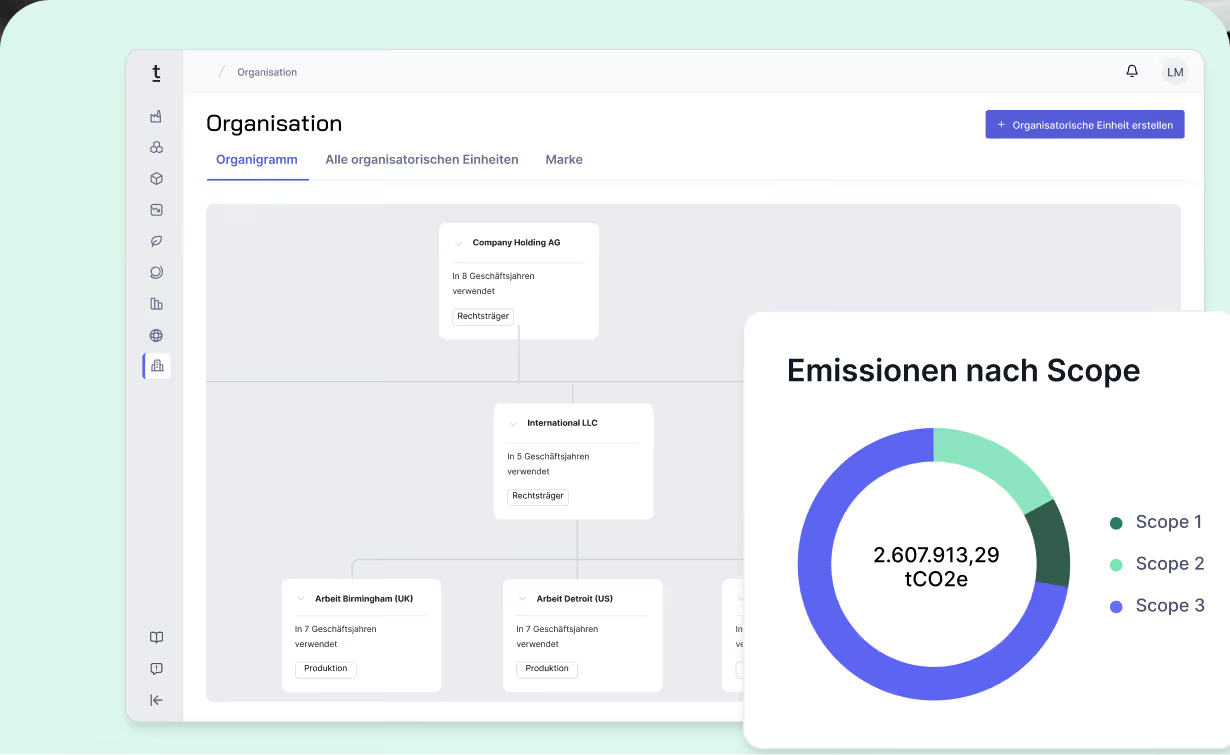
Ein zentrales Prinzip ist die doppelte Wesentlichkeit. Unternehmen berichten nur zu Themen, die im Rahmen dieser Analyse als wesentlich identifiziert wurden. Wenn der Klimawandel als wesentliches Thema bewertet wird (was üblich ist), spielen auch Scope-3-Emissionen eine wichtige Rolle in der Berichterstattung. Diese umfassen indirekte Emissionen entlang der gesamten Wertschöpfungskette, beispielsweise aus eingekauften Materialien, Geschäftsreisen, Logistik, Nutzung oder Entsorgung von Produkten.
Folgen bei Verstoß gegen die CSRD
- Sanktionen und Strafen
Die Festlegung der Sanktionen obliegt den EU-Mitgliedsländern. Deutschland ist aktuell noch in der Erarbeitung des CSRD-Umsetzungsgesetzes. Dieses wird im Laufe des Jahres 2026 erwartet. Nach aktuellem Recht können in Deutschland Unternehmen für falsche oder unvollständige Berichte gemäß § 331 Abs. 1 Nr. 1 bzw. 2 HGB mit Geldstrafen oder bis zu drei Jahre Freiheitsstrafe bestraft werden. Ebenso können Bußgelder gemäß § 334 Abs. 1 Nr. 3 bzw. 4 HGB erhoben werden. - Reputationsschäden
Der Verstoß gegen CSRD kann zu Vertrauensverlust und immensen Rufschäden führen, die langfristige Geschäftsauswirkungen mit sich bringen - Wettbewerbsnachteile
Unternehmen, die nicht den Nachhaltigkeitsstandards entsprechen, riskieren, Kunden und Investoren zu verlieren. Das kann zu Umsatzeinbußen und einer Verschlechterung der Wettbewerbsposition führen. Zusätzlich kann eine Nichteinhaltung der CSRD-Berichtspflicht (§ 289 ff. HGB) im Rahmen des Vergaberechts dazu führen, dass ein Unternehmen von öffentlichen Ausschreibungen ausgeschlossen wird
Wie Sie sich auf die CSRD Anforderungen vorbereiten
Viele mittelständische Industrieunternehmen stehen vor großen Herausforderungen bei der Umsetzung der CSRD-Anforderungen. Selbst wenn ein Unternehmen nicht direkt berichtspflichtig ist, können Anforderungen aus Lieferketten, ESG-Ratings, Banken oder von Investoren entstehen. Daher ist es sinnvoll, frühzeitig mit der Datenerhebung und Strukturierung von Nachhaltigkeitsinformationen zu beginnen. Angesichts der Komplexität der Anforderungen kann der Einsatz einer geeigneten Software dabei eine wertvolle Unterstützung bieten.
Häufige Fragen zur CSRD
Ist mein Unternehmen auch dann von der CSRD betroffen, wenn es nicht direkt berichtspflichtig ist?
Ja, indirekt. Über den "schneeballartigen Effekt" fordern direkt berichtspflichtige Kunden und Geschäftspartner häufig Nachhaltigkeitsdaten wie den Product Carbon Footprint von ihren Zulieferern ein, auch wenn diese selbst nicht unter die CSRD fallen.
Muss die CSRD-Berichterstattung von einem Wirtschaftsprüfer geprüft werden?
Ja, ein externes Prüfungsverfahren (Audit) ist verpflichtend, aktuell mit begrenzter Prüfungssicherheit ("limited assurance").
Welche Strafen drohen bei einem Verstoß gegen die CSRD in Deutschland?
Nach aktuellem Recht drohen bei falschen oder unvollständigen Berichten Geldstrafen oder bis zu drei Jahre Freiheitsstrafe gemäß § 331 HGB sowie Bußgelder nach § 334 HGB. Das deutsche CSRD-Umsetzungsgesetz, das die endgültigen Sanktionen festlegt, wird für 2026 erwartet.
Was unterscheidet die CSRD von der vorherigen NFRD?
Die CSRD erweitert den Kreis berichtspflichtiger Unternehmen deutlich, verlangt eine externe Prüfung und schreibt mit den ESRS erstmals einheitliche, standardisierte Berichtsstandards vor – die NFRD ließ Unternehmen hier deutlich mehr Spielraum.
Was bedeutet doppelte Wesentlichkeit im Rahmen der CSRD?
Unternehmen bewerten sowohl die finanzielle Wesentlichkeit eines Themas als auch dessen Auswirkung auf Umwelt und Gesellschaft. Nur als wesentlich eingestufte Themen müssen berichtet werden – mehr dazu in der doppelten Wesentlichkeitsanalyse.
Wie hängen CSRD und EU-Taxonomie zusammen?
Die EU-Taxonomie ergänzt die CSRD, indem sie Umsatz, CapEx und OpEx nach Nachhaltigkeitskriterien bewertet und so eine direkte Brücke zur finanziellen Berichterstattung schlägt.
Braucht mein Industrieunternehmen eine CSRD-Software?
Angesichts der Komplexität der Anforderungen, von Datenerhebung über ESRS-Strukturierung bis zur prüfungssicheren Dokumentation, ist der Einsatz einer geeigneten CSRD-Software für die meisten Industrieunternehmen eine sinnvolle Unterstützung, besonders wenn mehrere Standorte, Lieferketten oder Reporting-Standards gleichzeitig verwaltet werden müssen.
Wie unterstützt Tanso bei der CSRD-Berichterstattung?
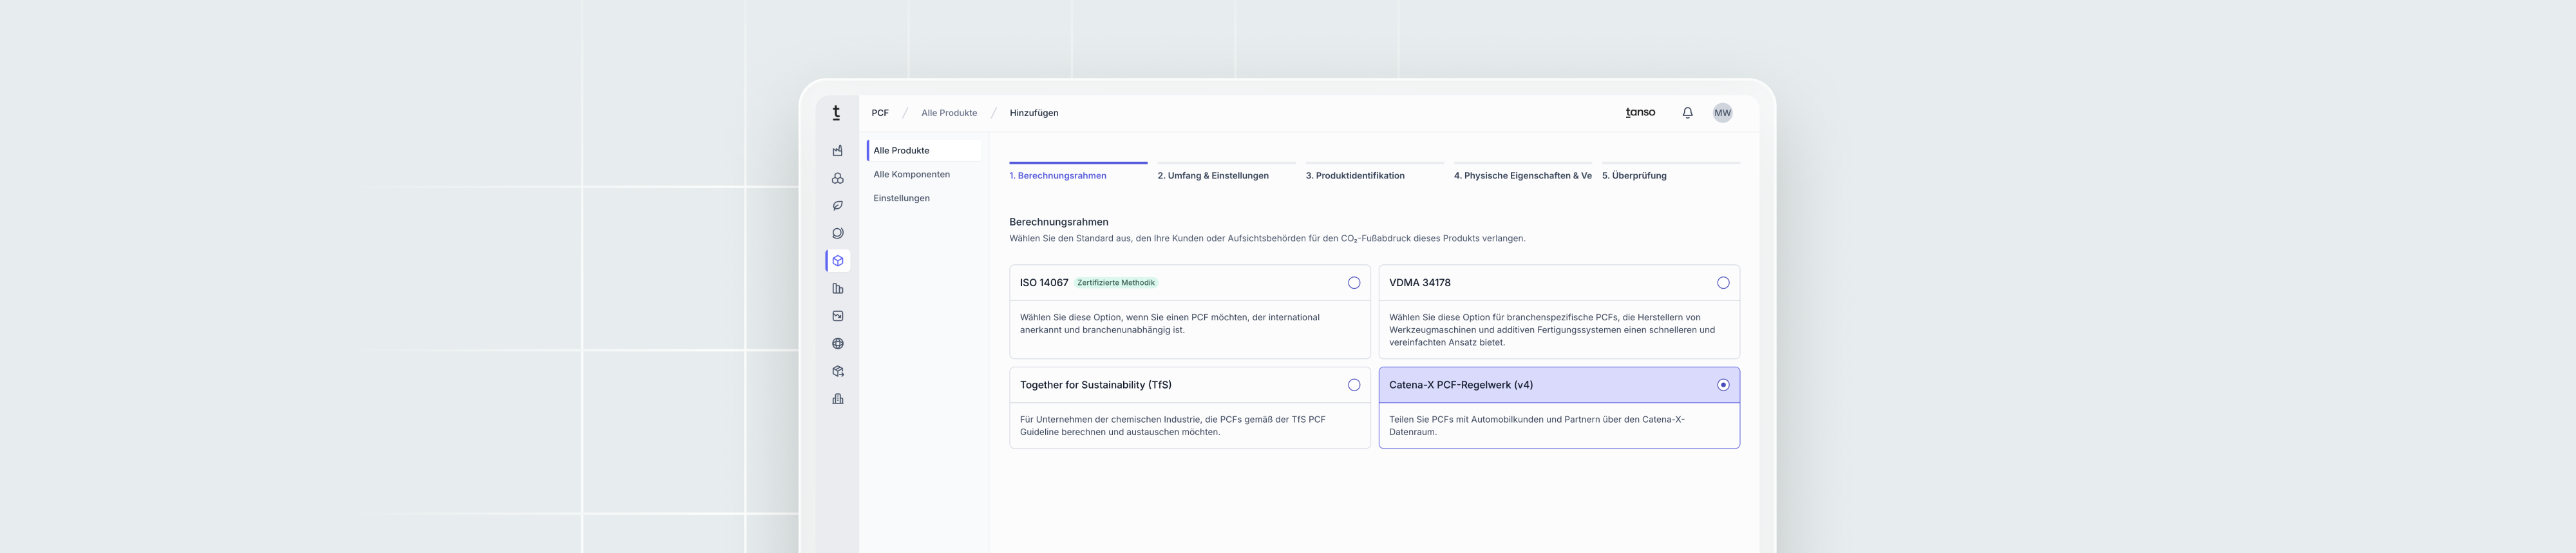
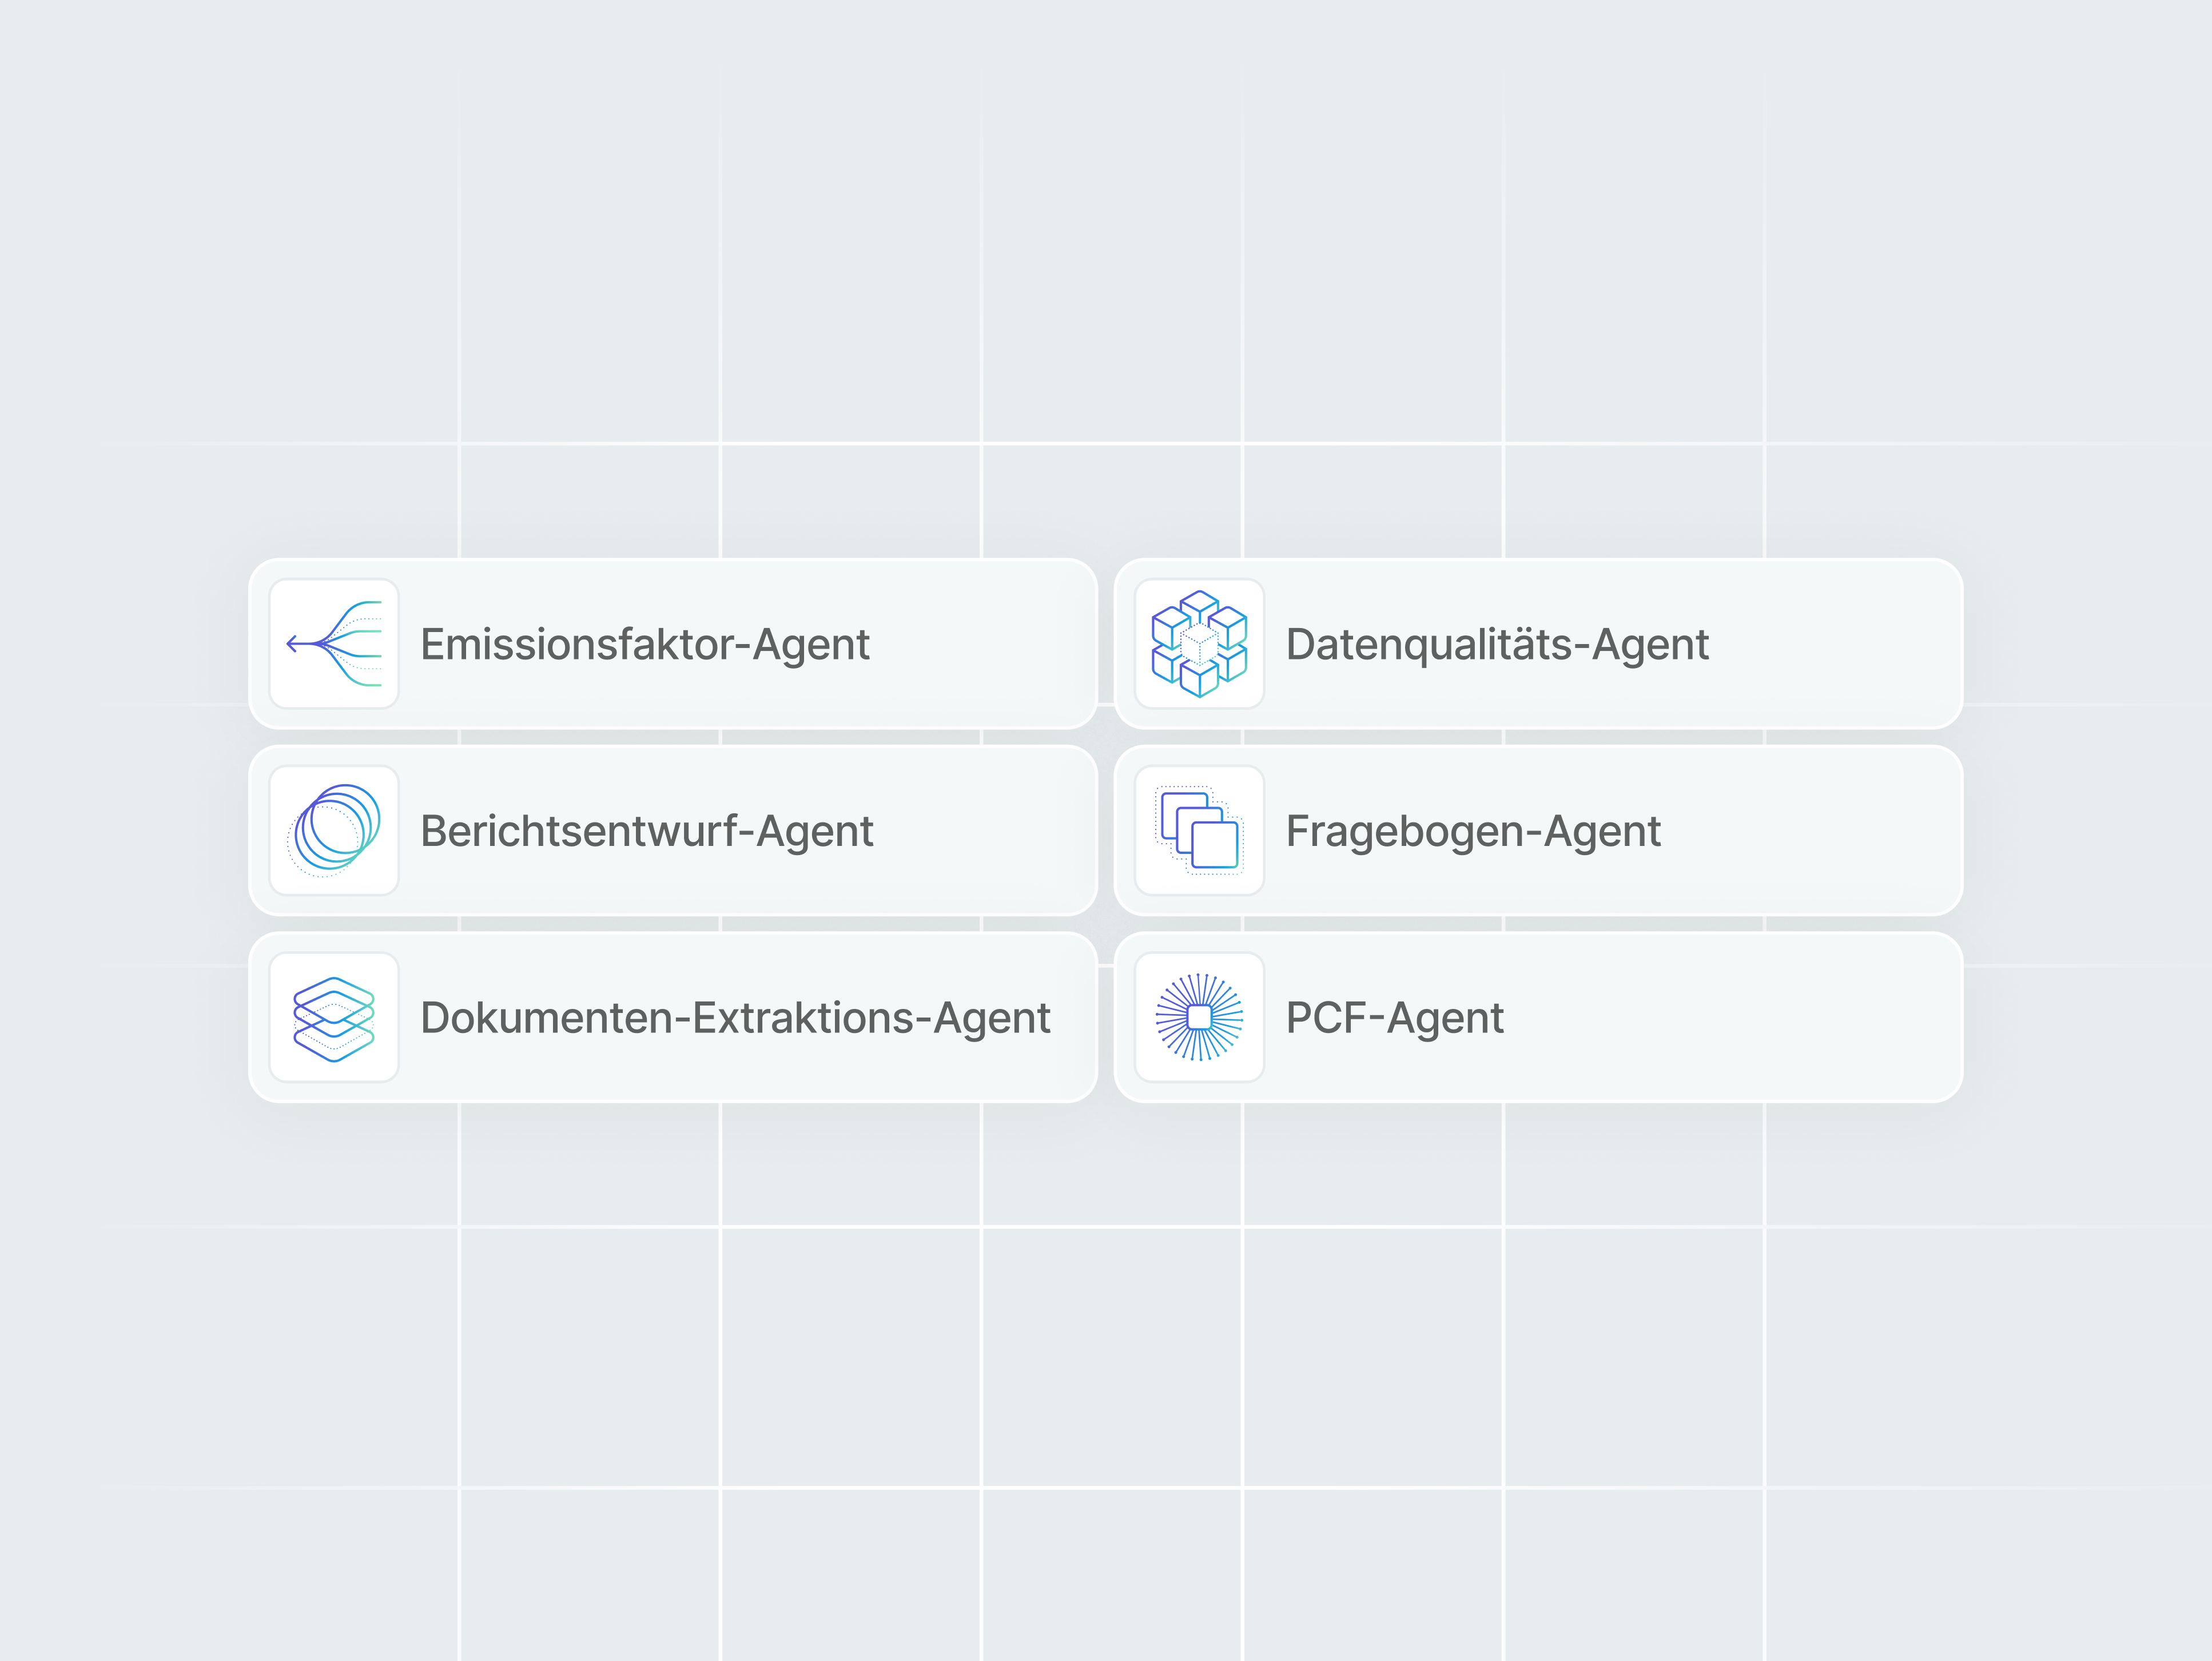
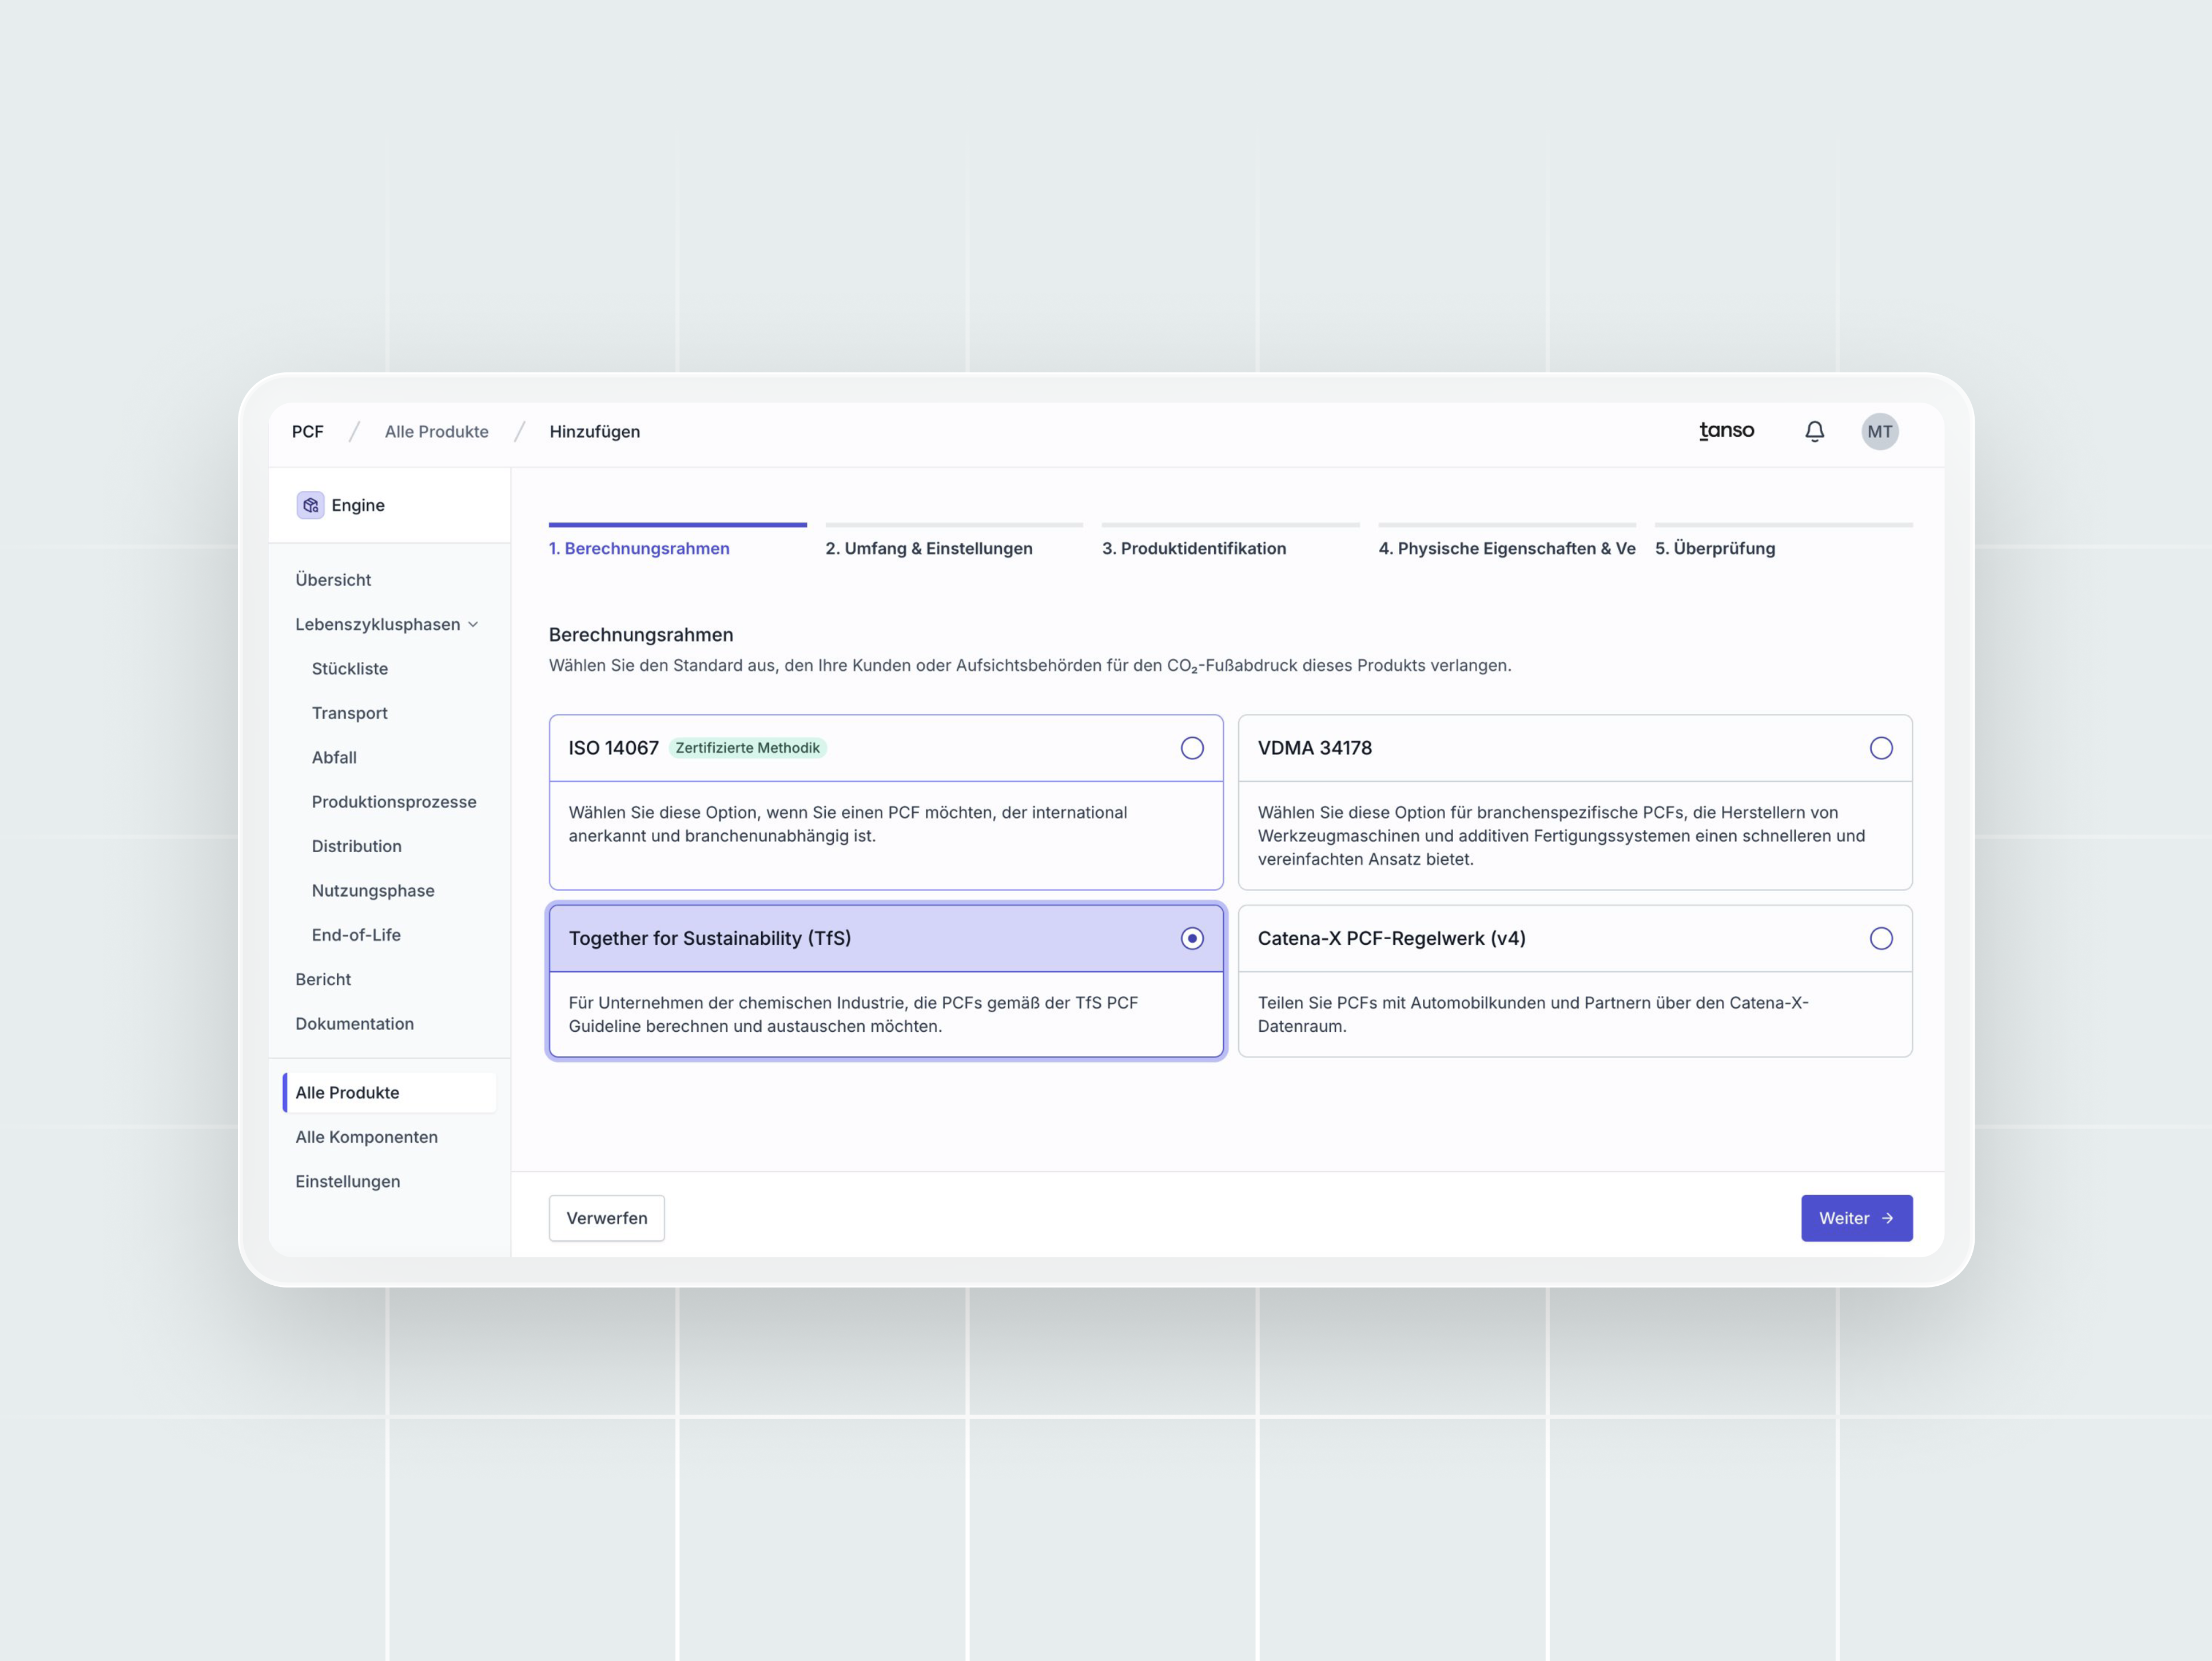
Mit der Tanso-Software erfassen Sie CCF, PCF und soziale KPIs konsistent in einer zentralen Datenbasis und setzen die doppelte Wesentlichkeitsanalyse sowie die ESRS-Anforderungen strukturiert und prüfungssicher um. Gleichzeitig ermöglicht die Plattform flexibles Multi-Reporting über ESRS, EcoVadis, SAQ 5, GRI, CDP oder VS(ME) hinweg, sodass Sie regulatorische Anforderungen nicht isoliert, sondern im Gesamtzusammenhang Ihres Nachhaltigkeitsmanagements bearbeiten.