CSRD-Testberichte strategisch nutzen: Der EU Omnibus als Chance


Mit der Richtlinie (EU) 2026/470 hat die EU das Omnibus-I-Paket final beschlossen: Seit dem 18. März 2026 gilt für die CSRD-Berichtspflicht ein neuer, kombinierter Schwellenwert: betroffen sind Unternehmen mit über 1.000 Mitarbeitenden und über 450 Millionen Euro Umsatz. Wer unterhalb dieser Schwelle liegt, kann freiwillig nach dem VS(ME)-Standard berichten.
Warum CSRD-Testberichte ein strategischer Vorteil sind
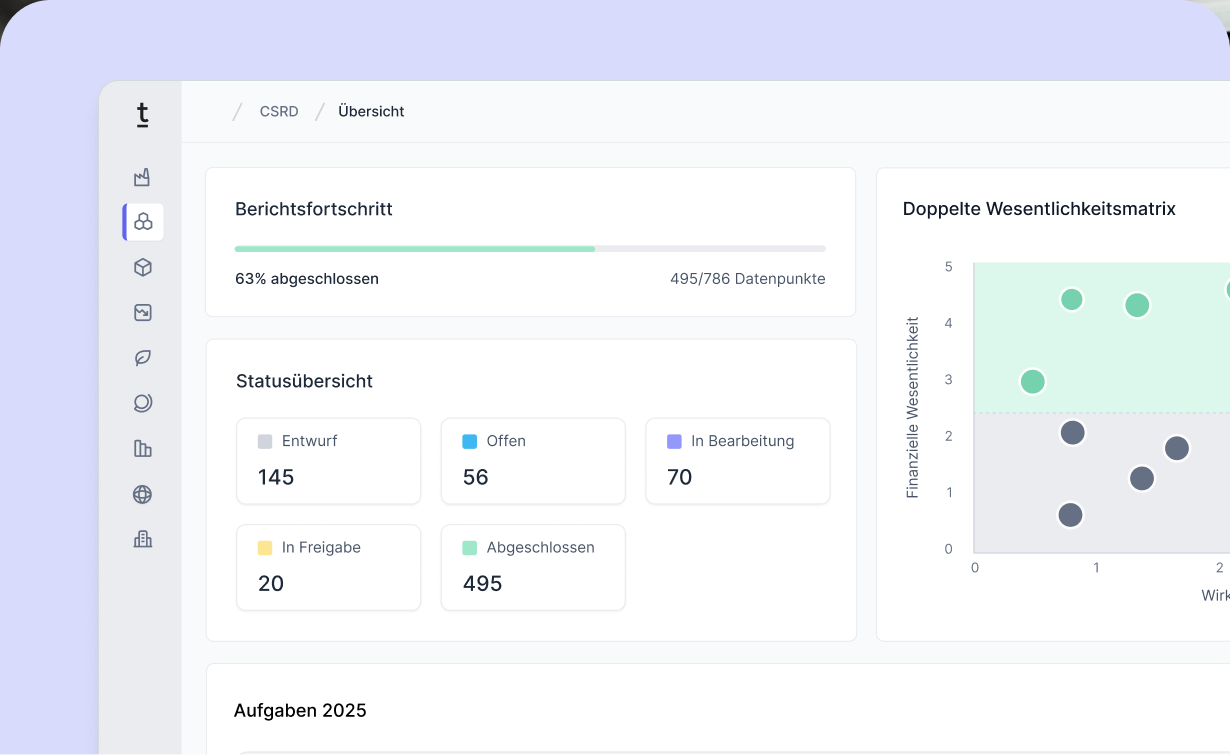
Unternehmen, die frühzeitig in die Umsetzung starten, schaffen die Grundlage für belastbare Prozesse, konsistente Datenqualität, frühzeitiges Risikomanagement und eine langfristige strategische Positionierung. Die Durchführung der doppelten Wesentlichkeitsanalyse sowie eine strukturierte Gap-Analyse sind dabei zentrale Schritte, mit besonderem Fokus auf der Identifikation und Priorisierung relevanter Themen und Risiken. Insbesondere Klimarisiken rücken zunehmend in den Fokus. Nicht nur im Kontext der CSRD, sondern auch für Kunden, Banken und Versicherungen als wesentliches Entscheidungskriterium.
Die Datenpunkte der CSRD (ESRS) bieten zudem eine umfassende Grundlage für alle möglichen weiteren Standards und Kundennachfragen wie bspw. CDP, EcoVadis und SAQ.5 und können bei Bedarf um unternehmensspezifische Themen erweitert werden.
Unternehmen, die sich bereits inmitten der Umsetzung befinden, sollten den eingeschlagenen Weg konsequent weiterverfolgen. Nicht nur, um Abbruch- und Neustartkosten zu vermeiden, sondern auch, um das bereits investierte Know-how effektiv zu nutzen. Die gewonnene Zeit bietet die Chance, bestehende Strukturen zu festigen, die Automatisierung und Datenqualität in Schwerpunktbereichen gezielt weiterzuentwickeln und interne Prozesse weiter zu professionalisieren. Die daraus entstehende solide Datenbasis kann dann als Grundlage für strategische Entscheidungen dienen, mit denen aus Nachhaltigkeitsthemen ein unternehmerischer Mehrwert entsteht.
In 6 Schritten zur strukturierten CSRD-Vorbereitung
1. Zuständigkeiten klären und interne Prozesse etablieren
Bevor mit der Datenerhebung und Berichtserstellung begonnen wird, ist eine klare Rollen- und Verantwortungsverteilung unerlässlich. Es sollte eindeutig festgelegt sein, wer für die Datenbeschaffung, die Konsolidierung und Erstellung des Berichts sowie für Qualitätssicherung und gegebenenfalls das Design verantwortlich ist.
2. Relevante Daten identifizieren, erfassen und strukturieren
Relevante Daten frühzeitig erkennen, bestehende Lücken in den Datenquellen aufdecken und gezielte Maßnahmen zur zukünftigen Datenerhebung ableiten.
3. Berichtsprozess strukturiert aufsetzen
Die durch den Omnibus-Beschluss gewonnene Zeit ermöglicht es, Prozesse ohne Zeitdruck aufzubauen, Systeme zu testen und Verantwortlichkeiten sauber zu definieren.
4. Datenrücklauf gezielt steuern
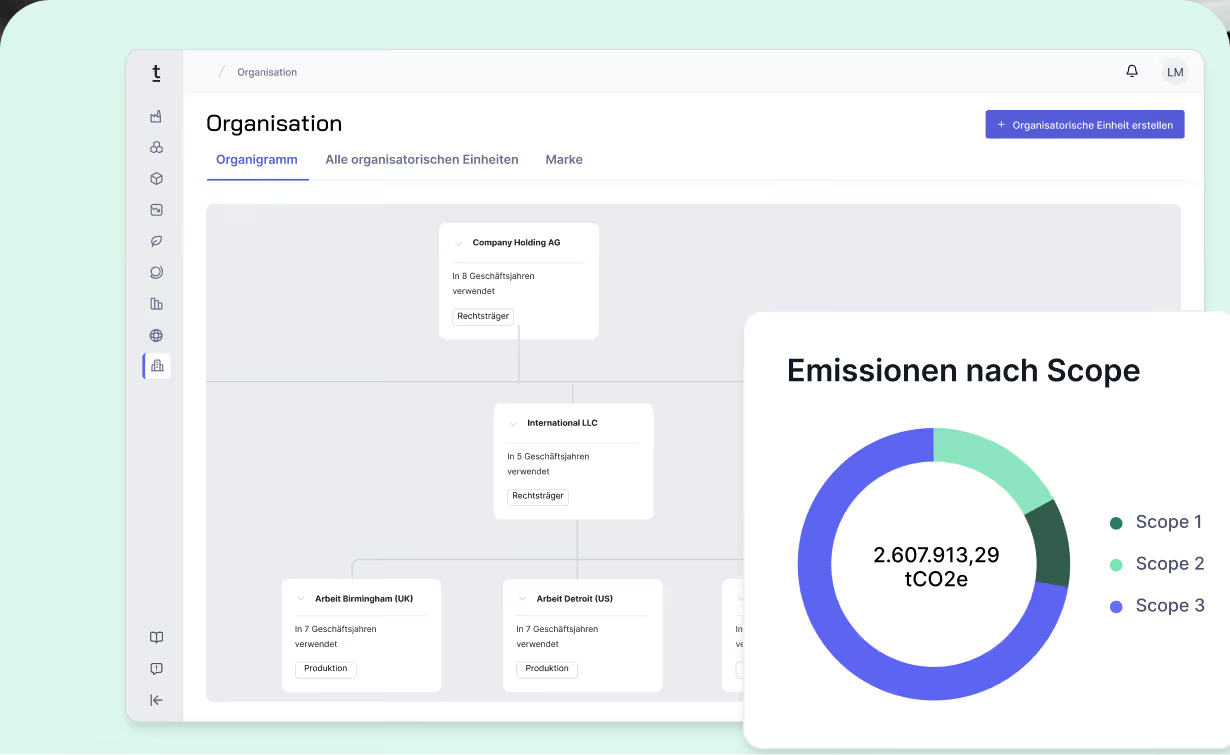
Gerade in international tätigen Unternehmen mit mehreren Standorten ist eine zentrale Steuerung des Datenrücklaufs entscheidend, um Einheitlichkeit und Vollständigkeit sicherzustellen und gleichzeitig Doppelarbeit und Verzögerungen zu vermeiden.
5. Finanz- und Nachhaltigkeitsdaten zusammenführen
Die CSRD verlangt qualitativ hochwertige, konsistente und über die Jahre vergleichbare Daten, sowohl finanzieller als auch nicht-finanzieller Art. Eine saubere Datenstruktur und lückenlose Dokumentation helfen dabei, Rückfragen von Wirtschaftsprüfern vorzubeugen.
6. Testberichte als strategisches Instrument nutzen
Ein CSRD-Probebericht deckt frühzeitig Optimierungspotenziale auf und ermöglicht es, Prozesse gezielt weiterzuentwickeln. So lässt sich nicht nur die Qualität der Berichterstattung nachhaltig steigern, sondern auch der Aufwand für künftige Berichtspflichten deutlich reduzieren. Gleichzeitig können potenzielle Sanktionen durch Zeitverzug oder Nichteinhaltung vermieden werden.
Einblicke aus der Praxis