
Importemissionen automatisiert berechnen und melden
Von der Lieferantenabfrage über die Emissionsberechnung bis zur jährlichen CBAM-Erklärung.
Kundenstimmen
EMAG war es nicht zuletzt durch die Verwendung des Tanso-Tools auch mit einem sehr kleinen Projektteam möglich, die umfassenden und komplexen Herausforderungen von CSRD und dazugehörigen Themen wie Umweltbilanzierung und CBAM rasch zu durchdringen und das Projekt voranzutreiben. Die Plattform und das kompetente Tanso Team bieten zu vielen Themen klare und übersichtliche Hilfestellungen – beispielsweise zu rechtlichen Rahmenbedingungen sowie zu Detailfragen zu DWA und Datenerhebung.
Wir nutzen das CBAM Tool von Tanso, um die komplexen Anforderungen der EU einfacher umsetzen zu können.
Alles für Ihre CBAM-Compliance
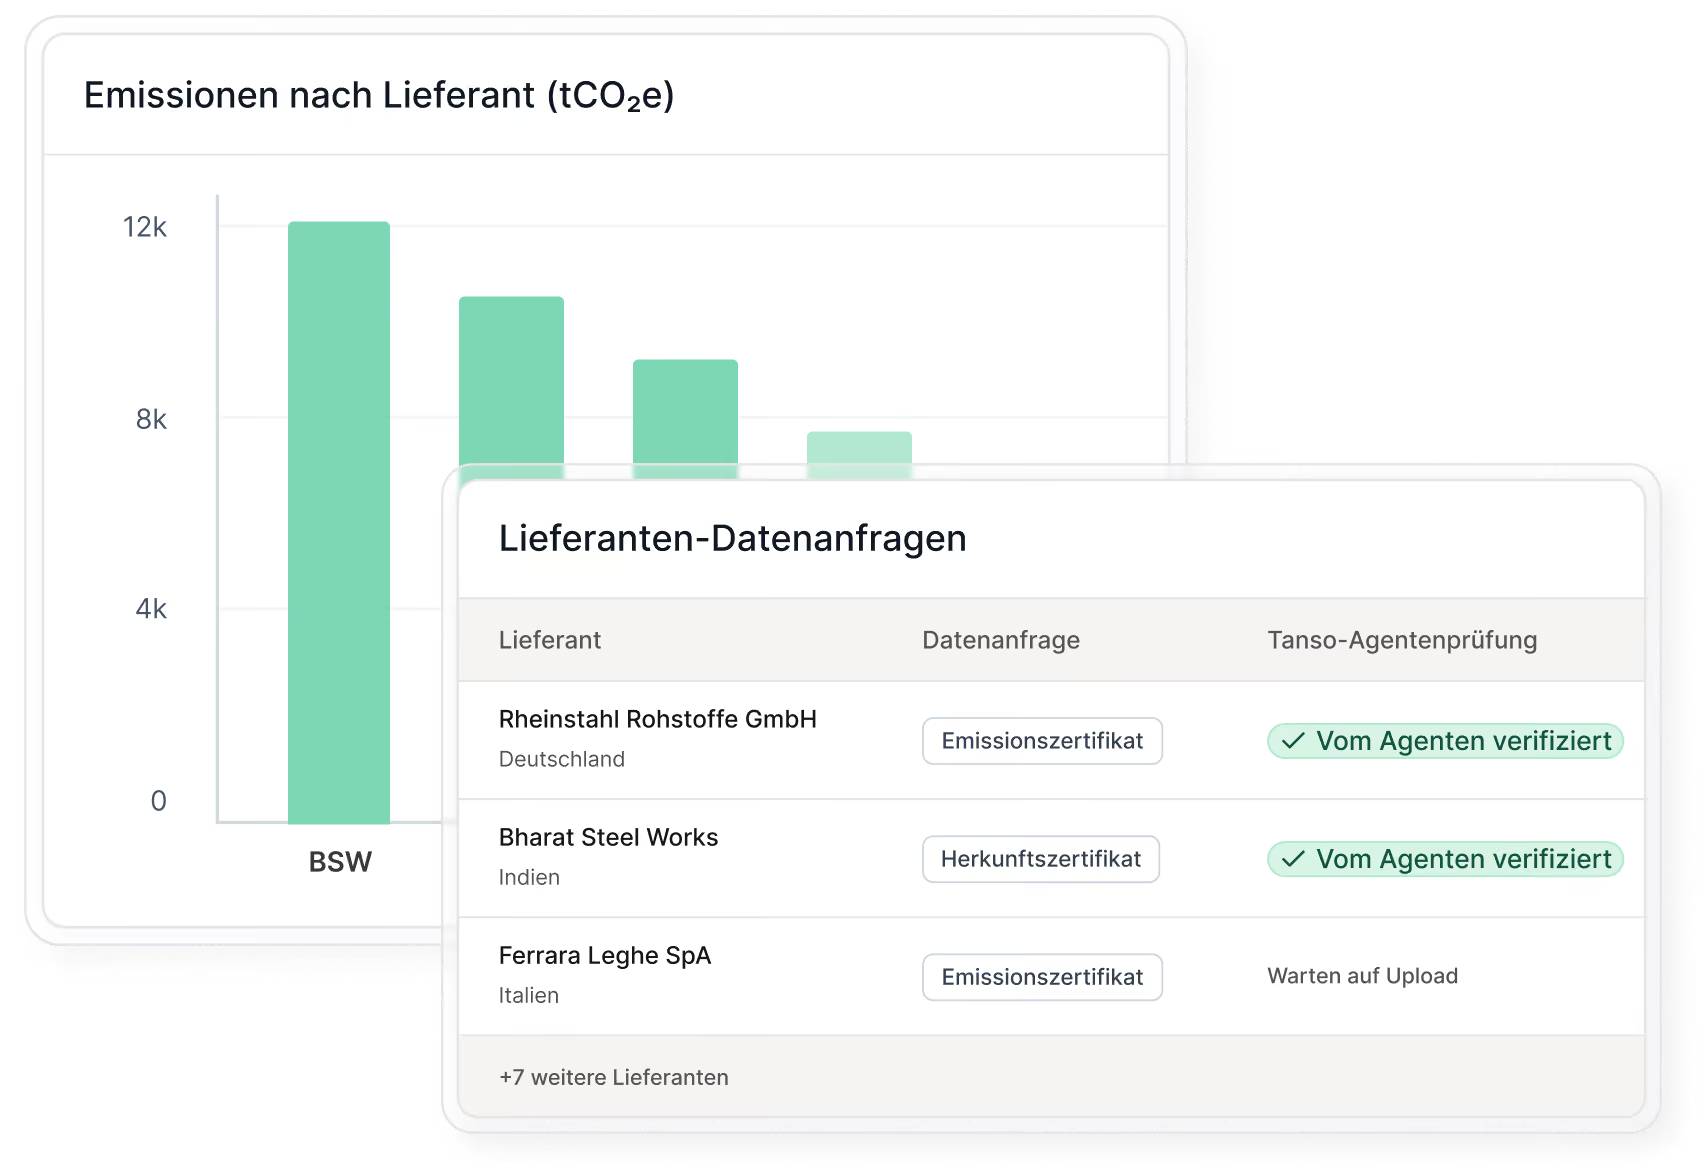
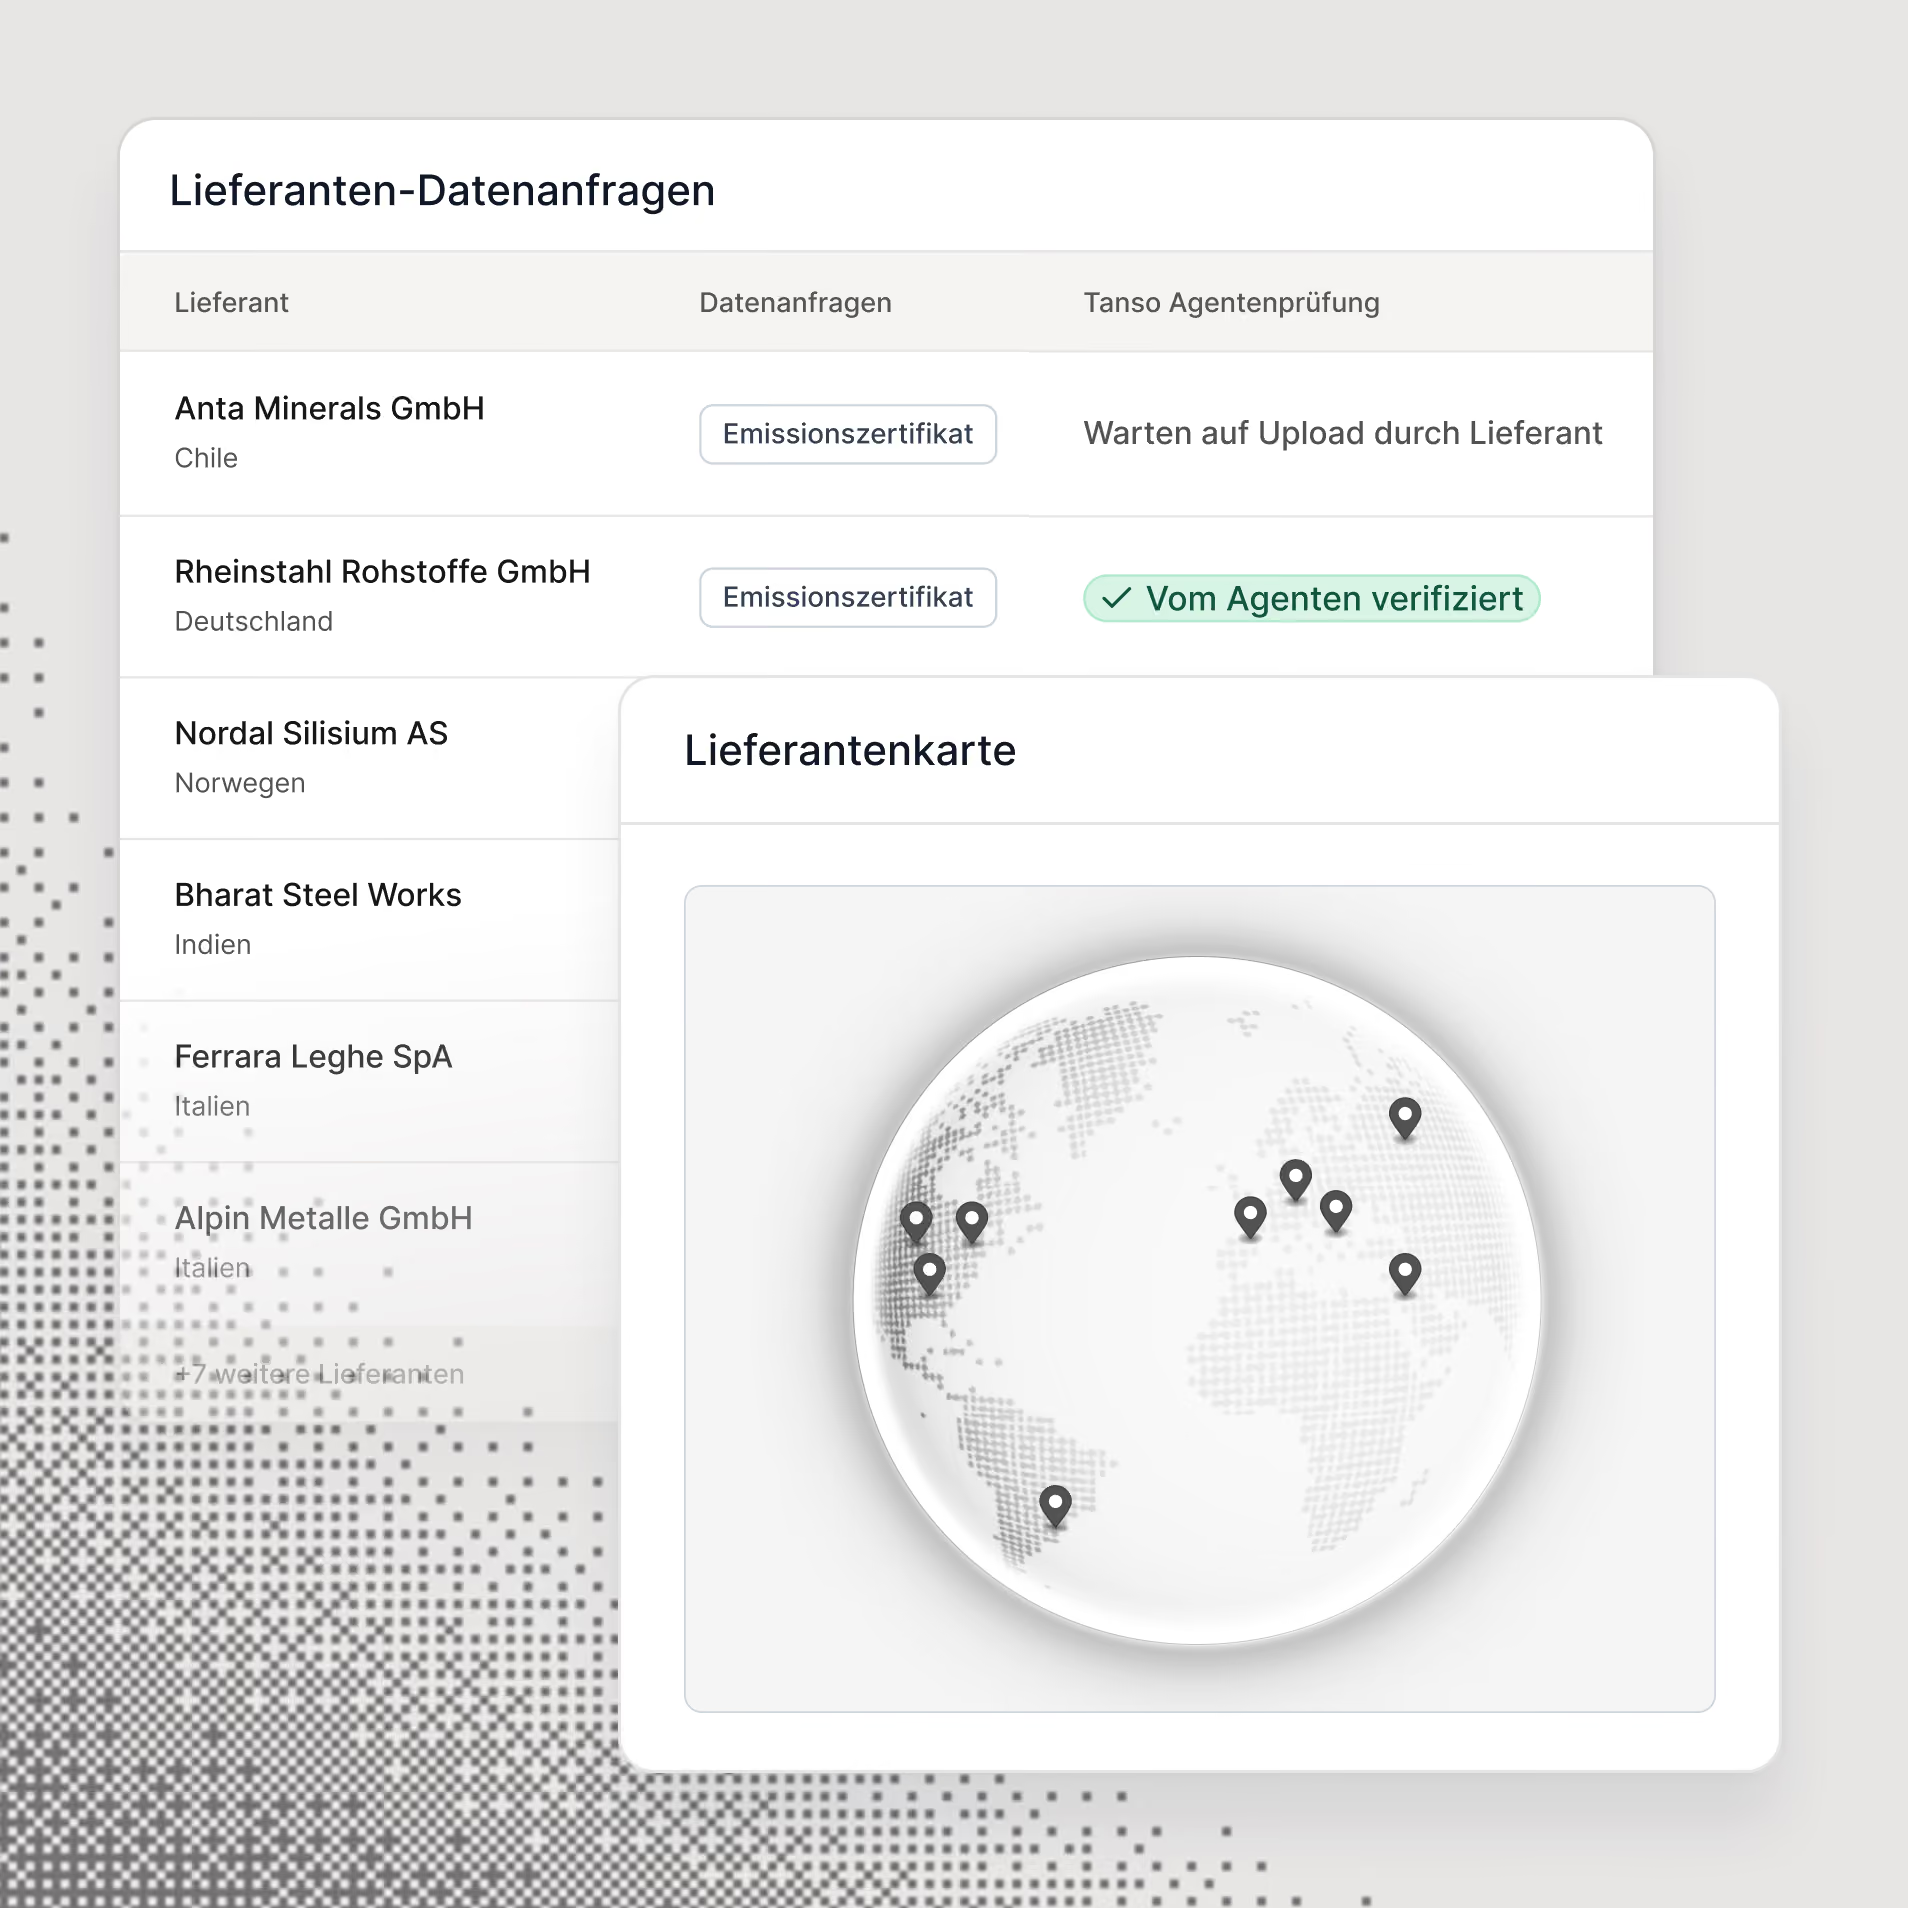
Lieferantendaten strukturiert einbinden
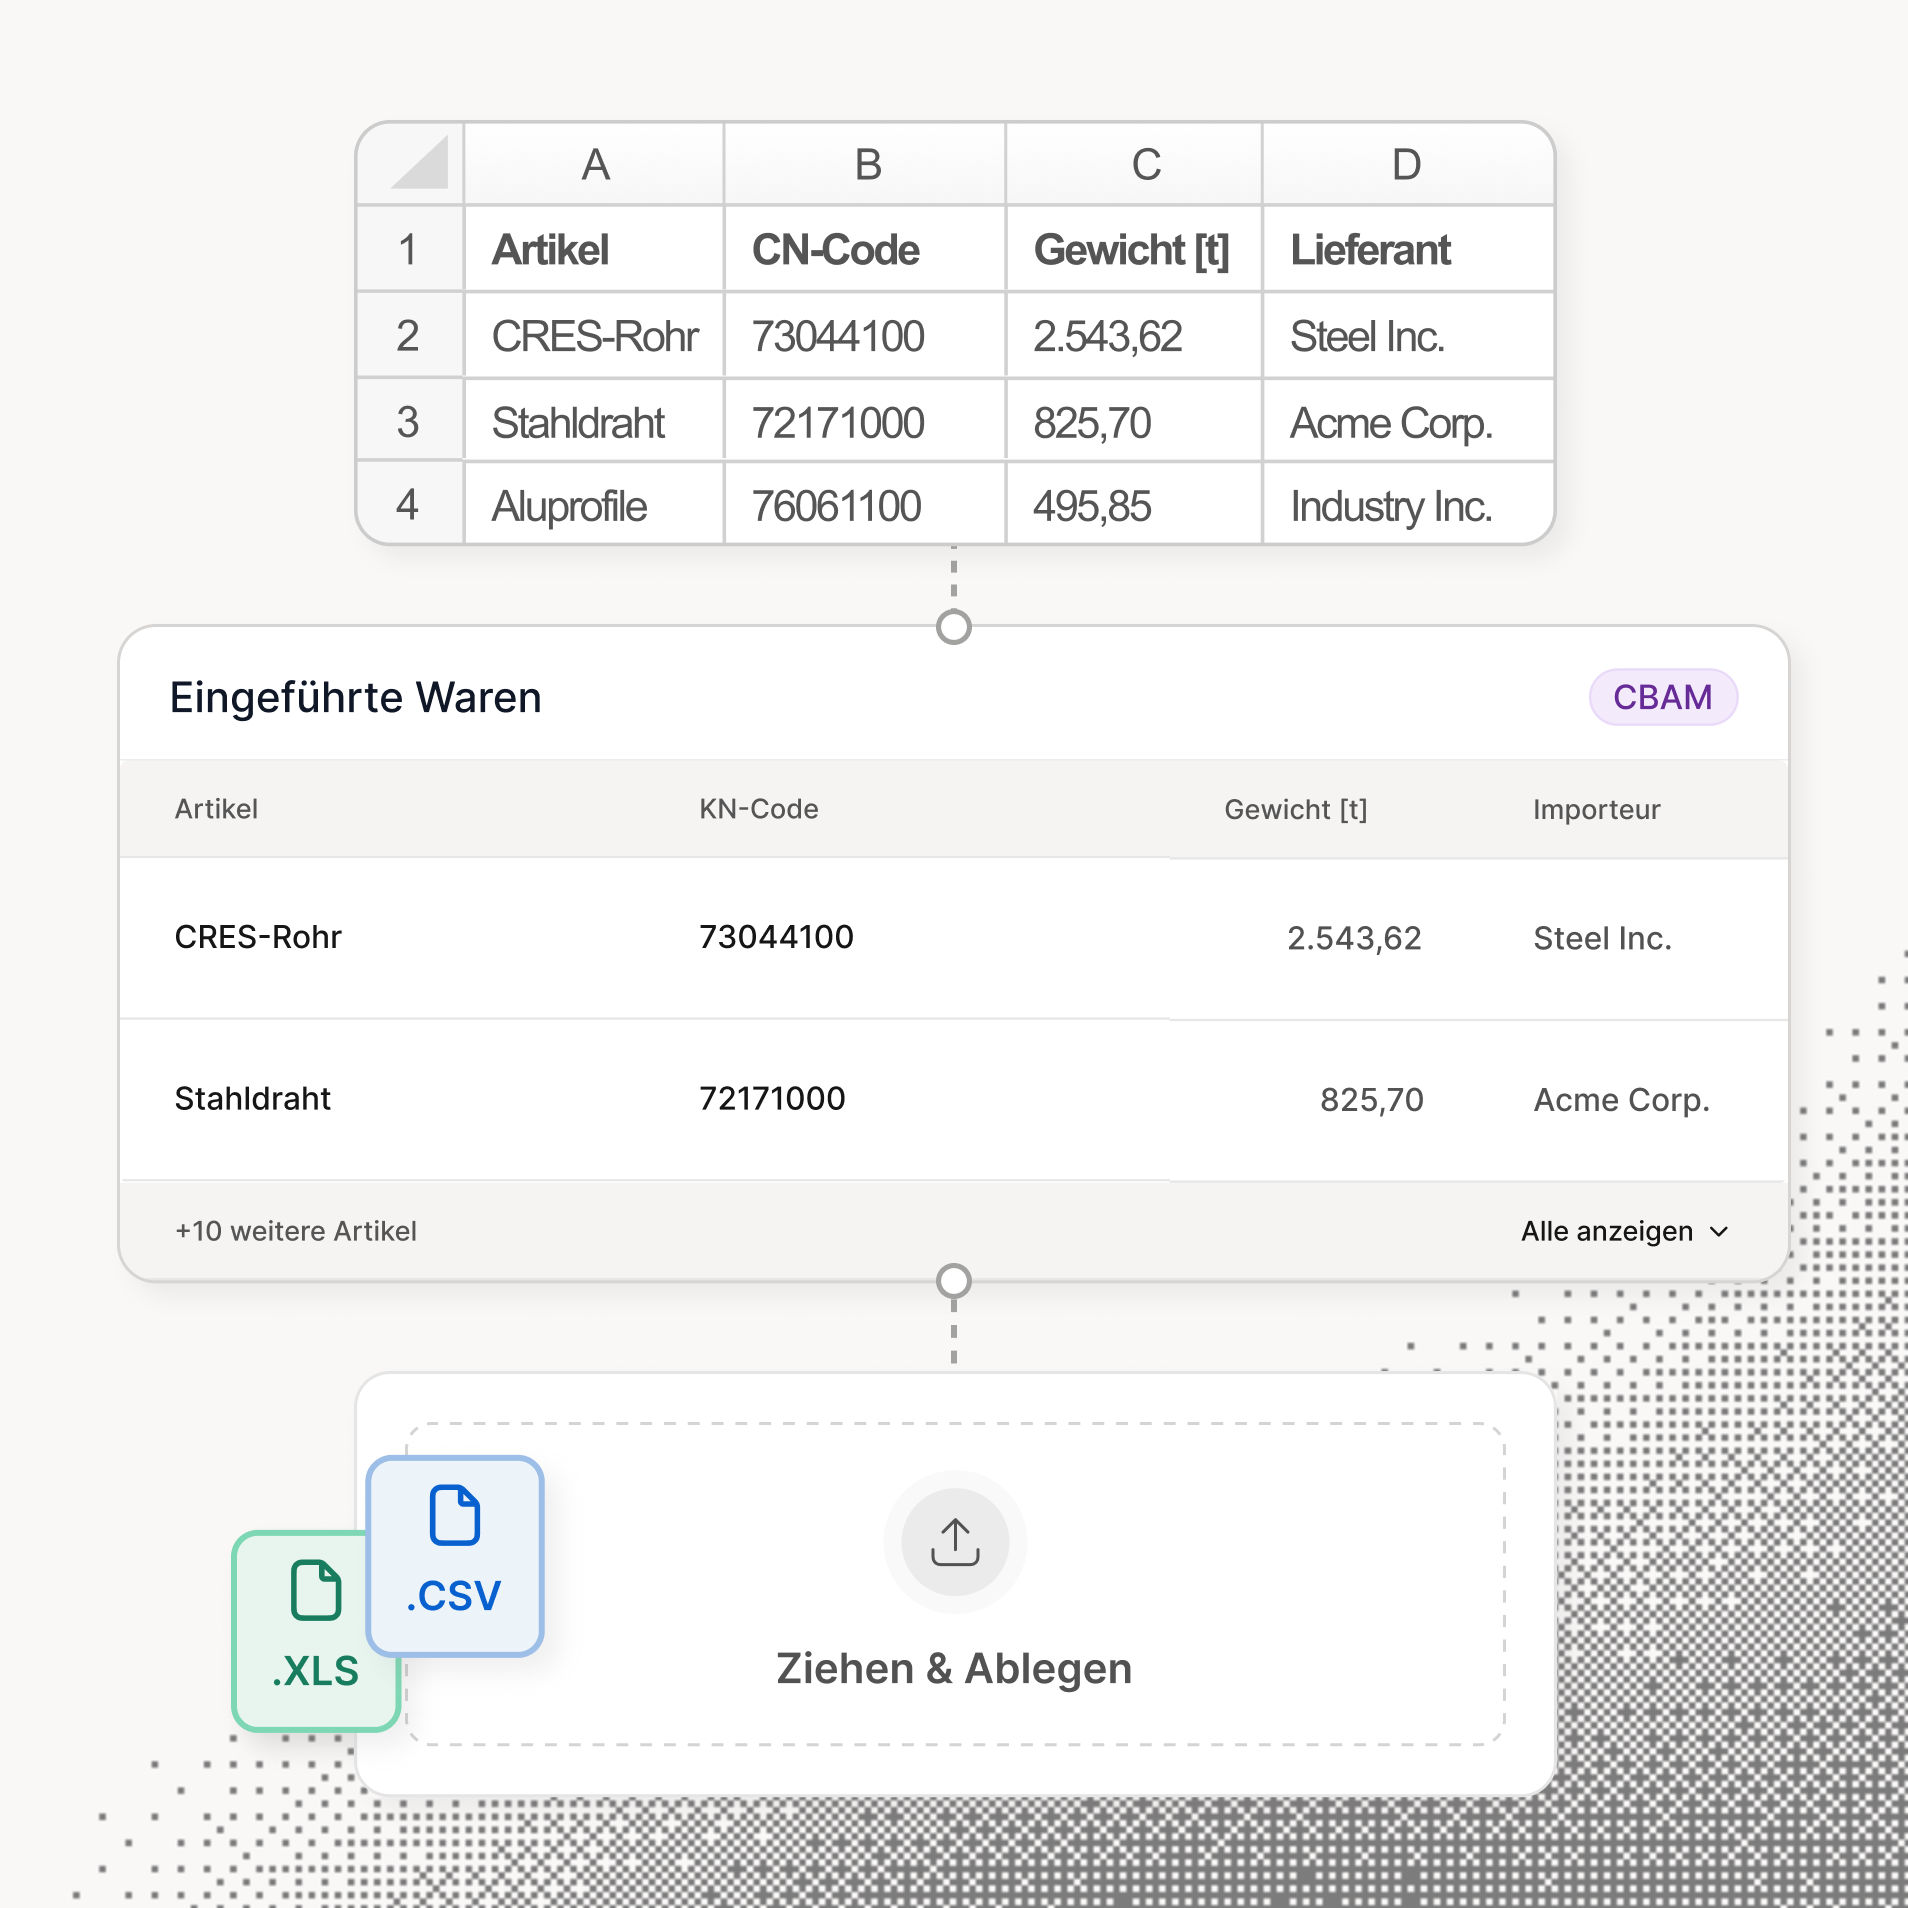
Import-Emissionen automatisiert berechnen
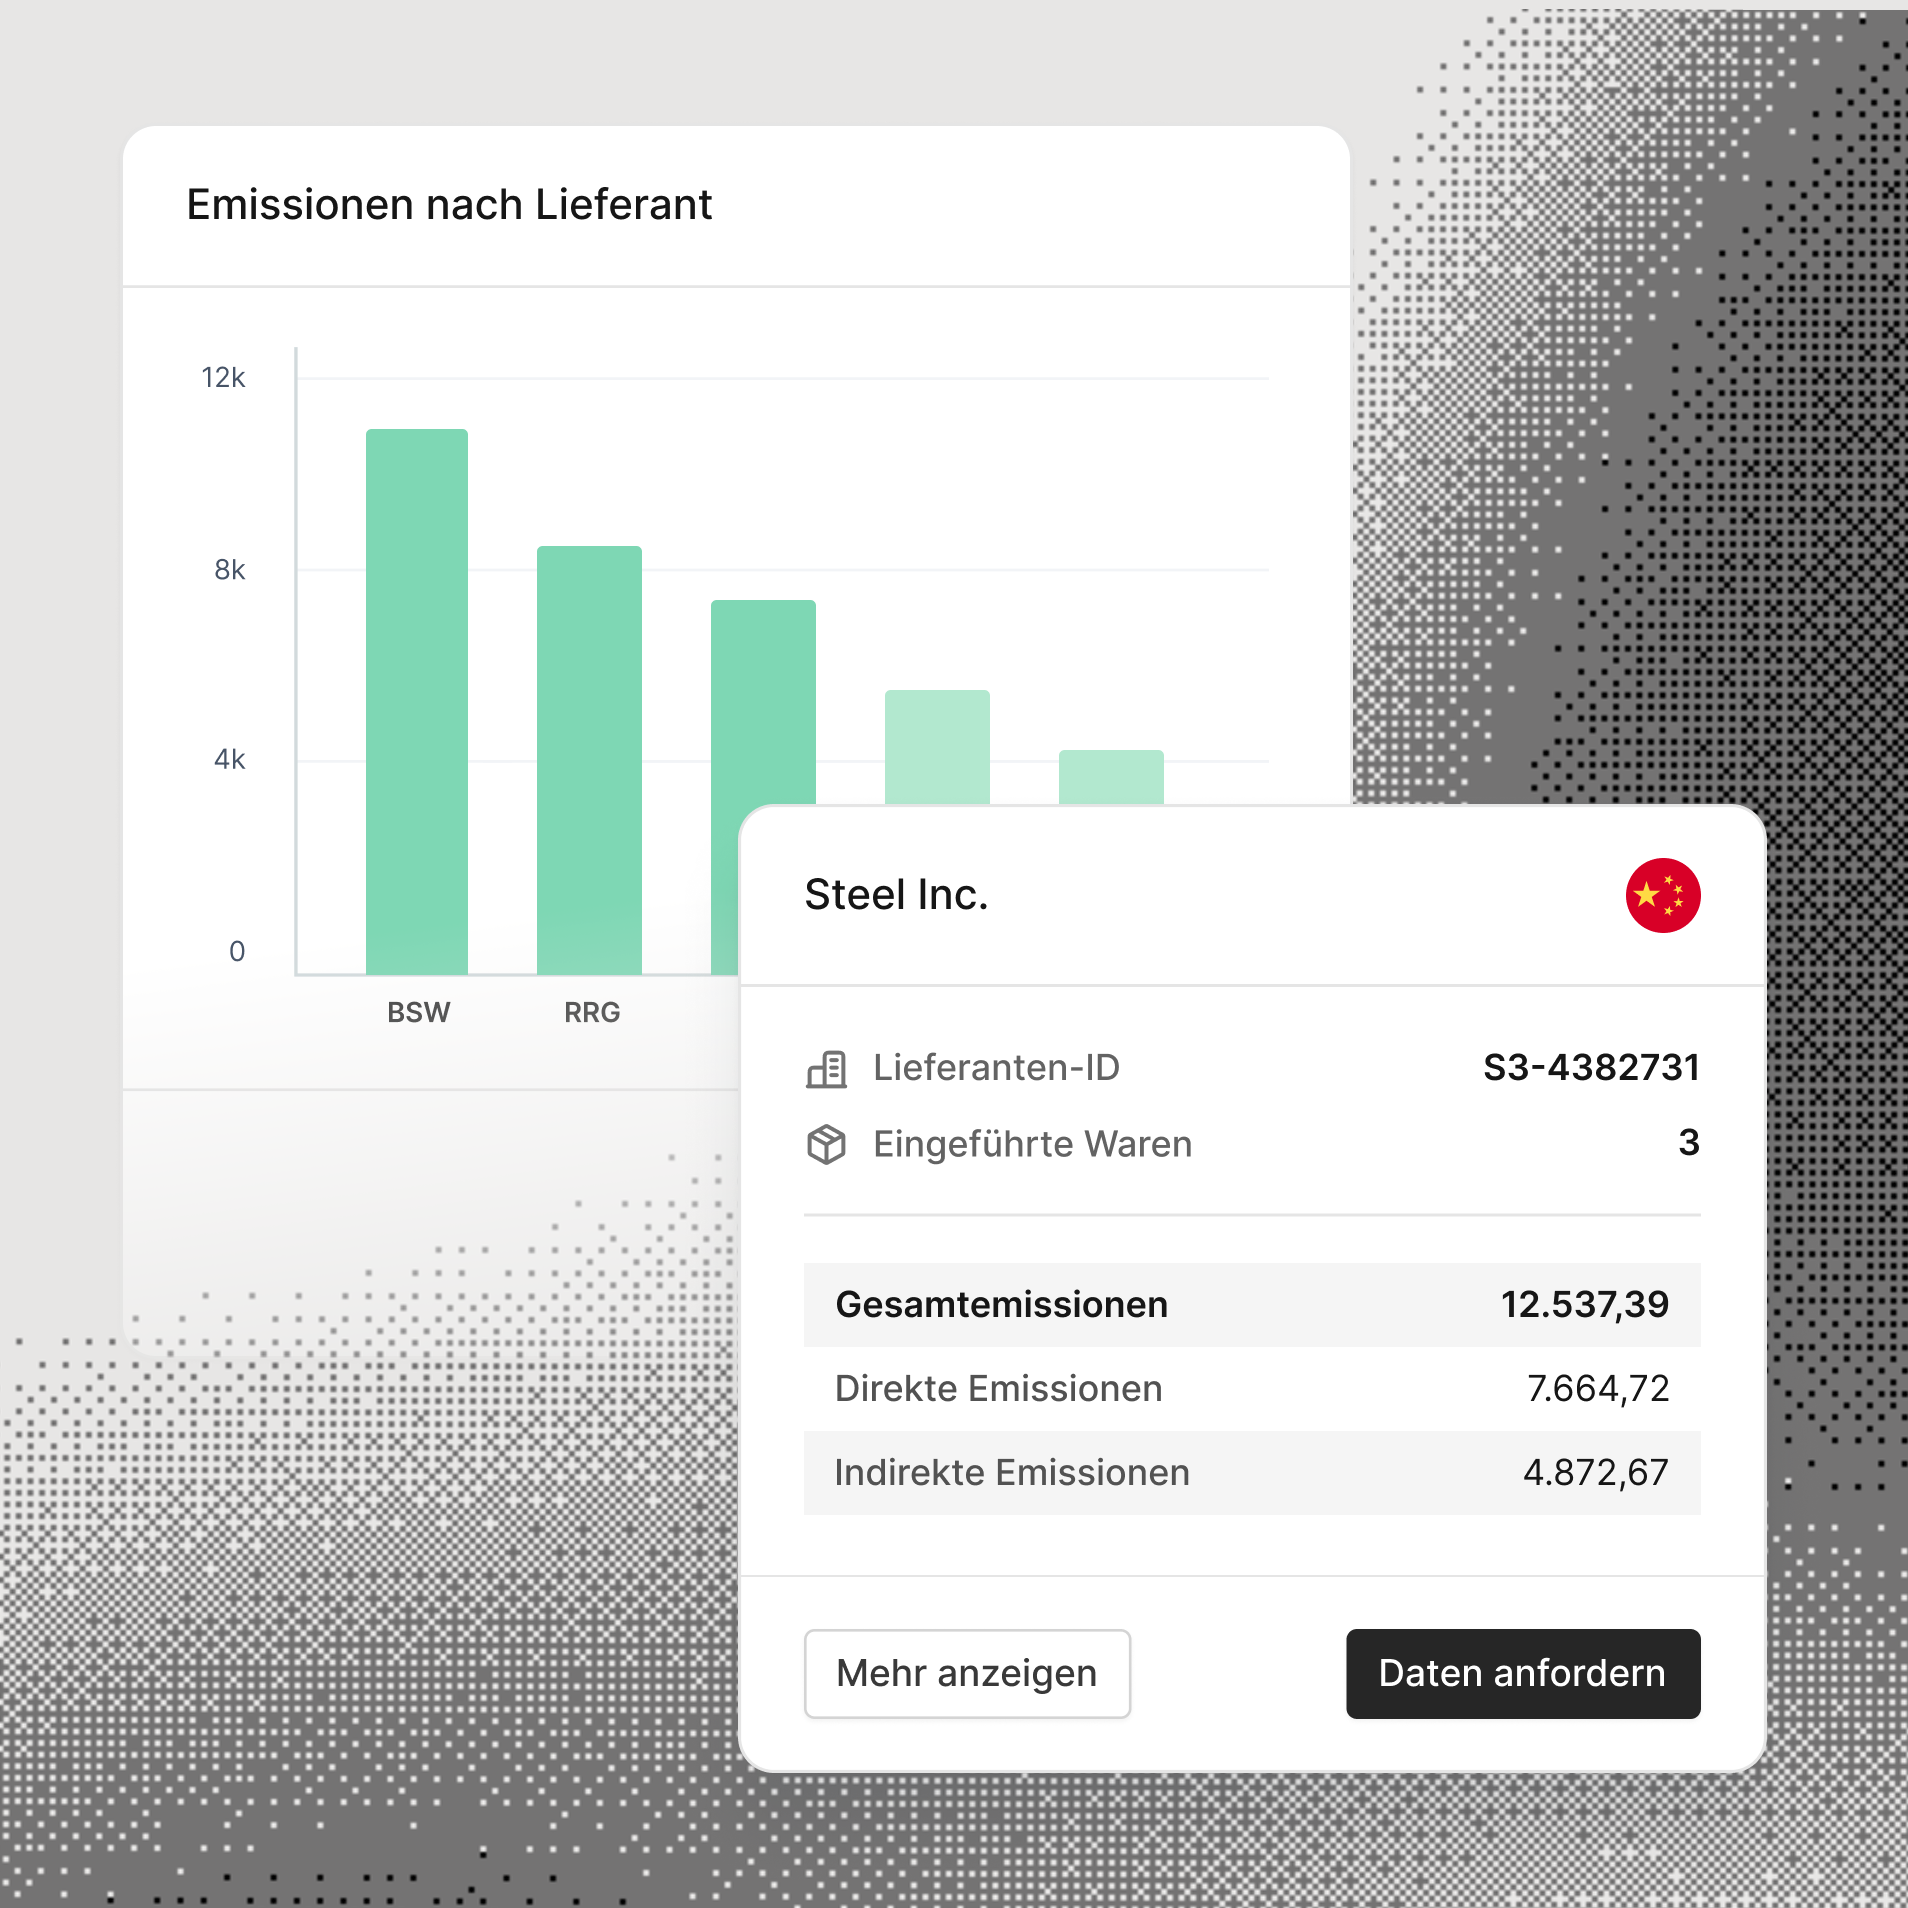
Emissionen differenziert verstehen
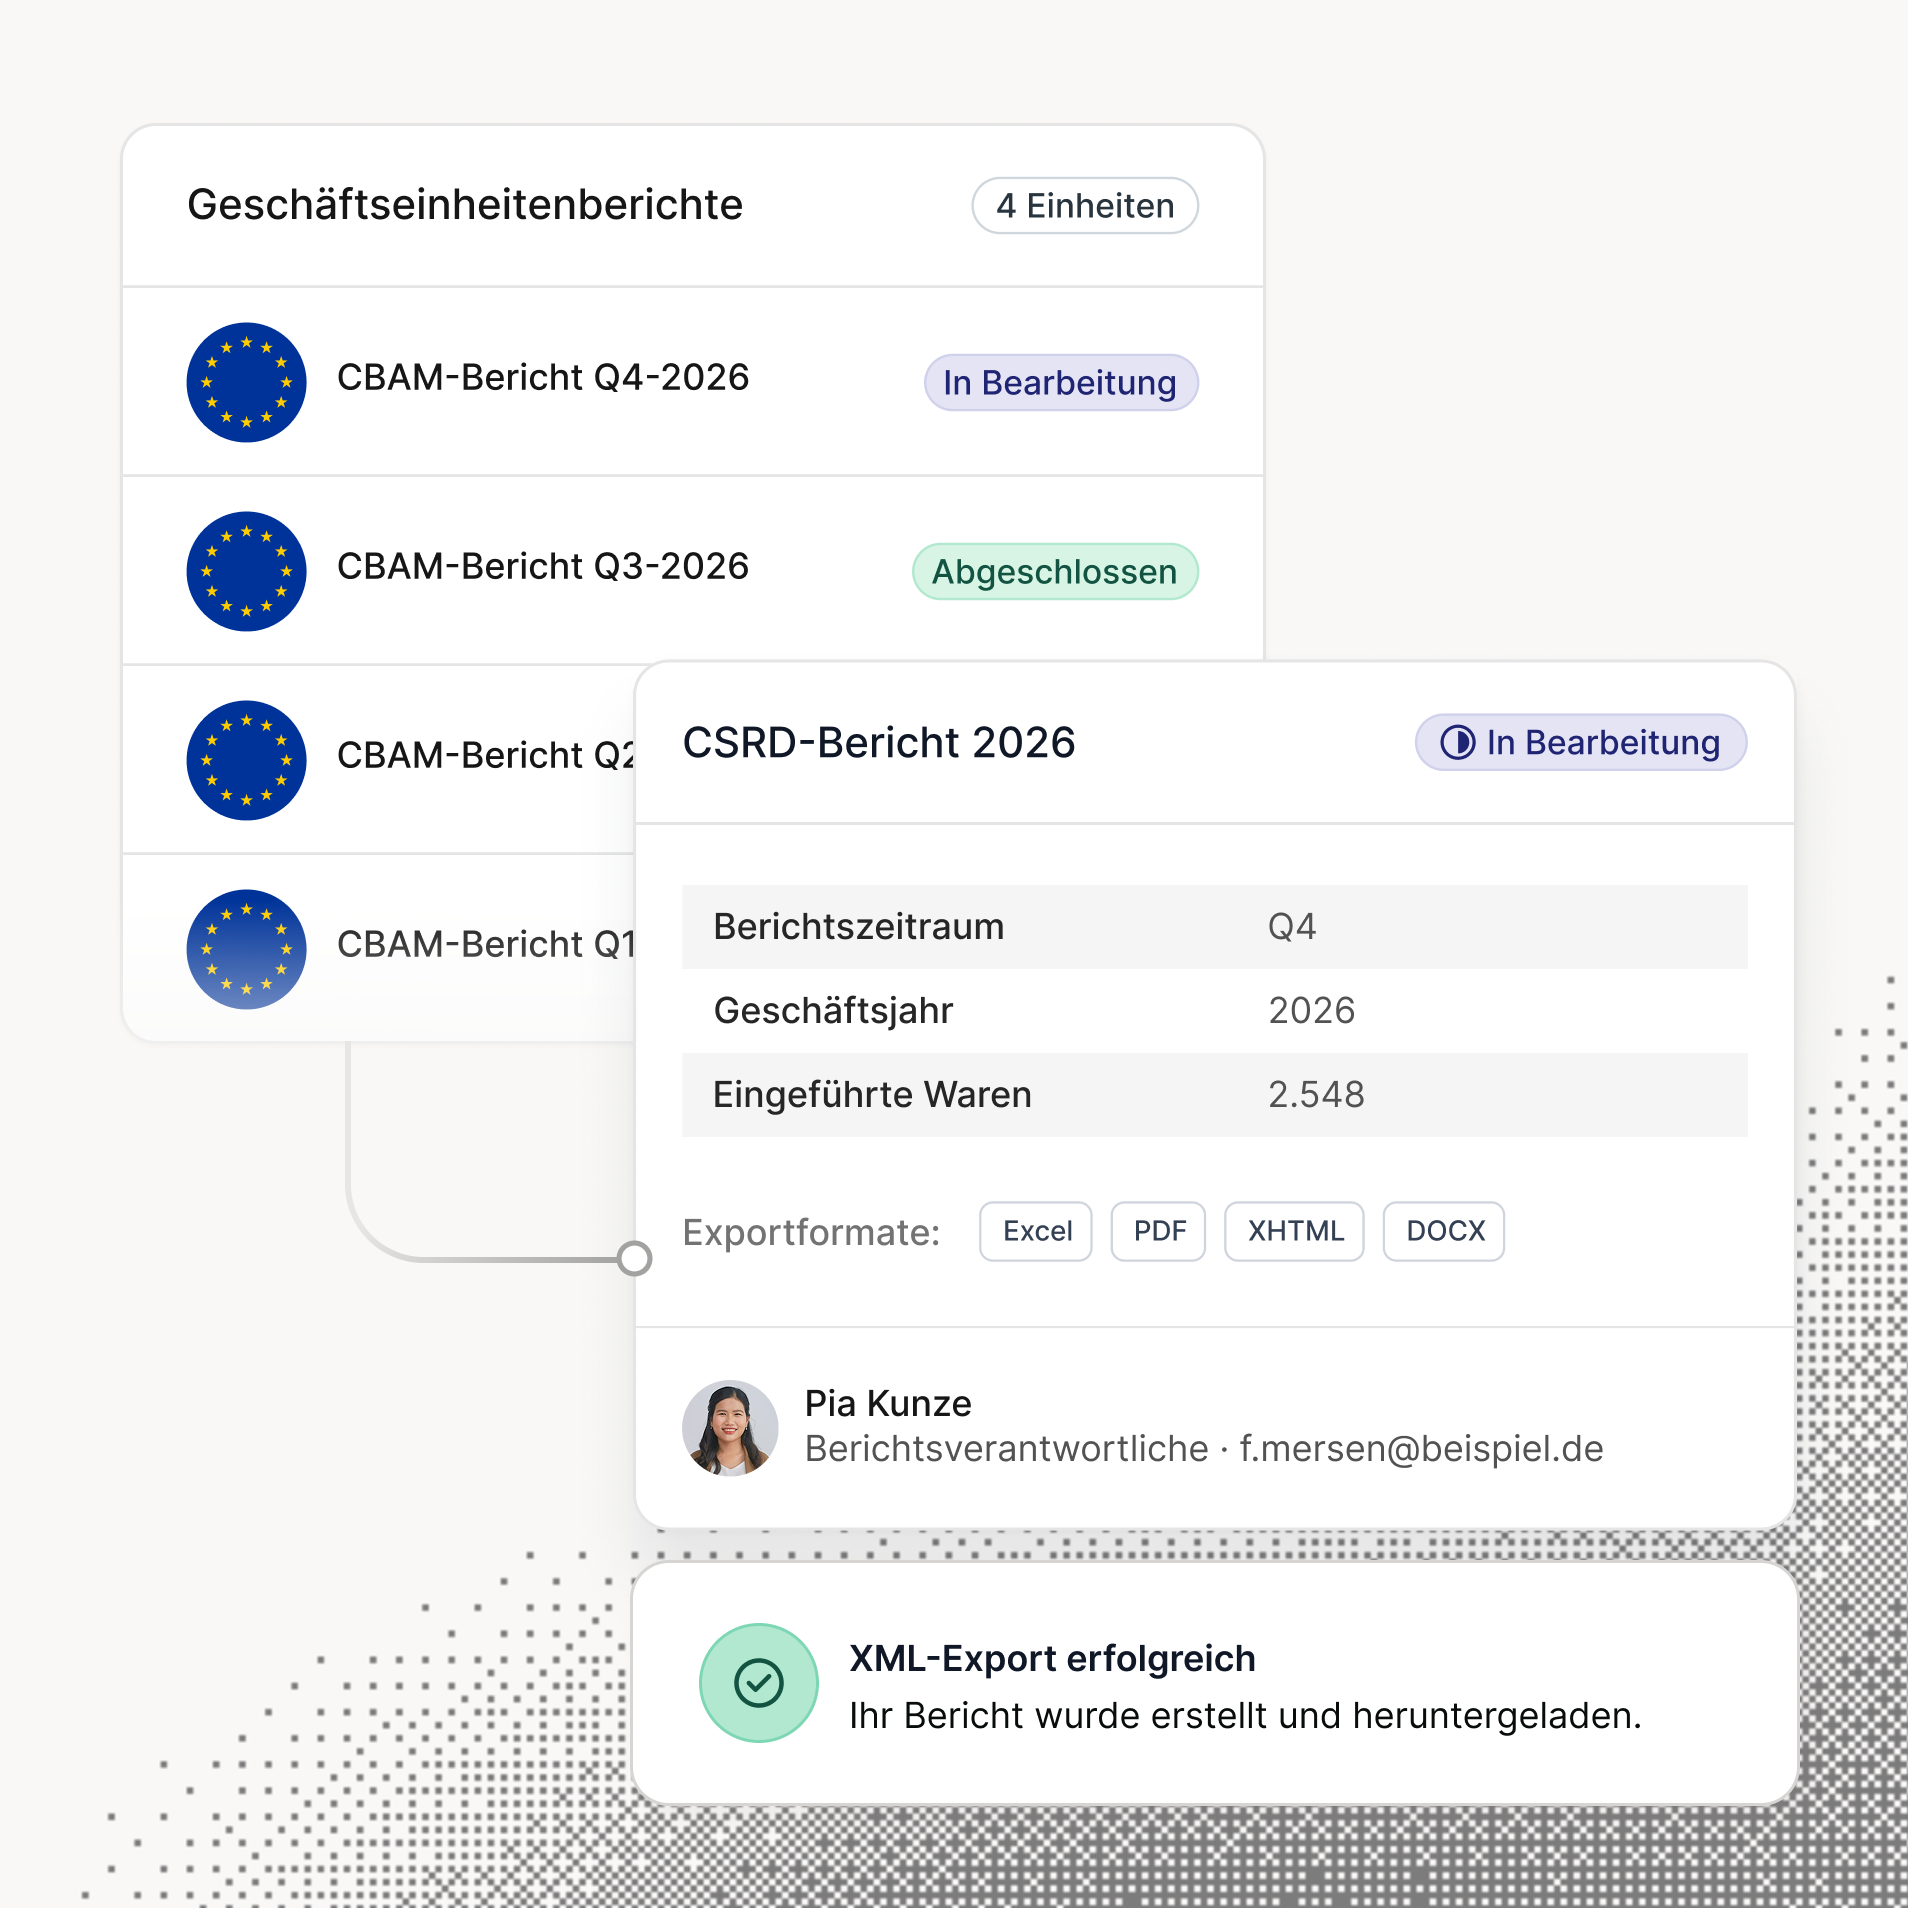
CBAM-Erklärung fristgerecht übermitteln
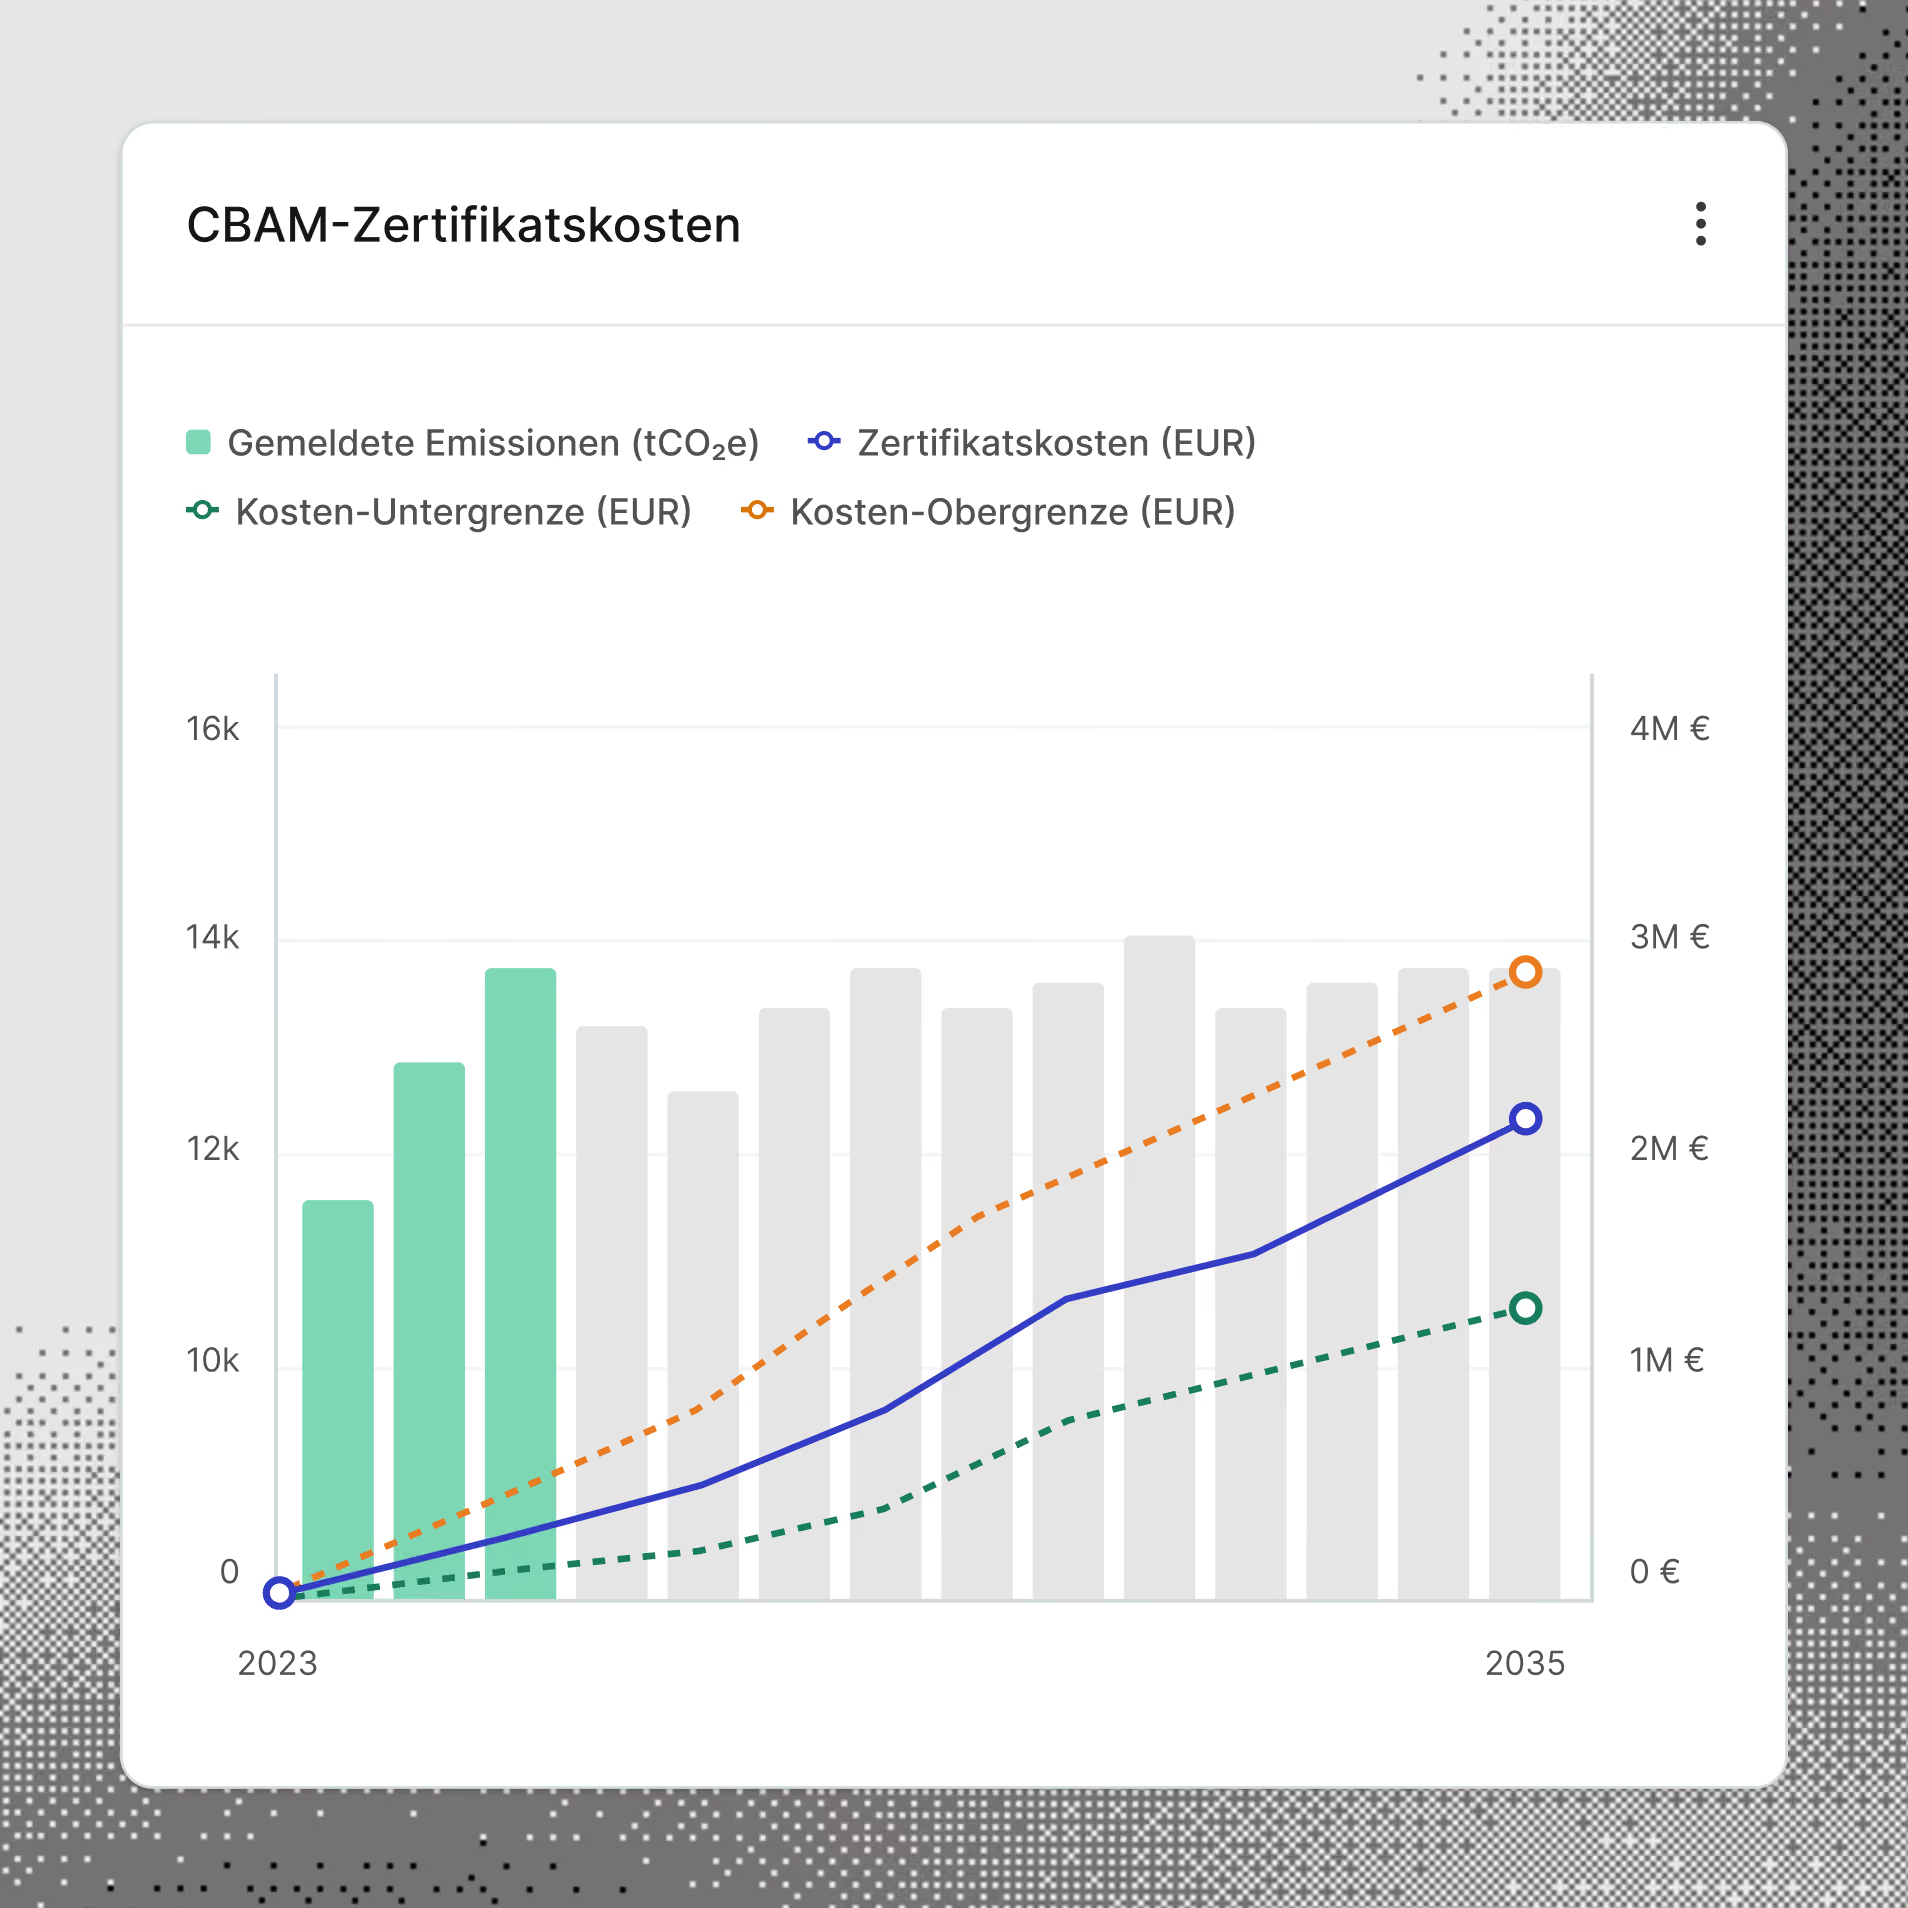
CBAM-Kosten gezielt steuern
In vier Schritten zur jährlichen CBAM-Erklärung
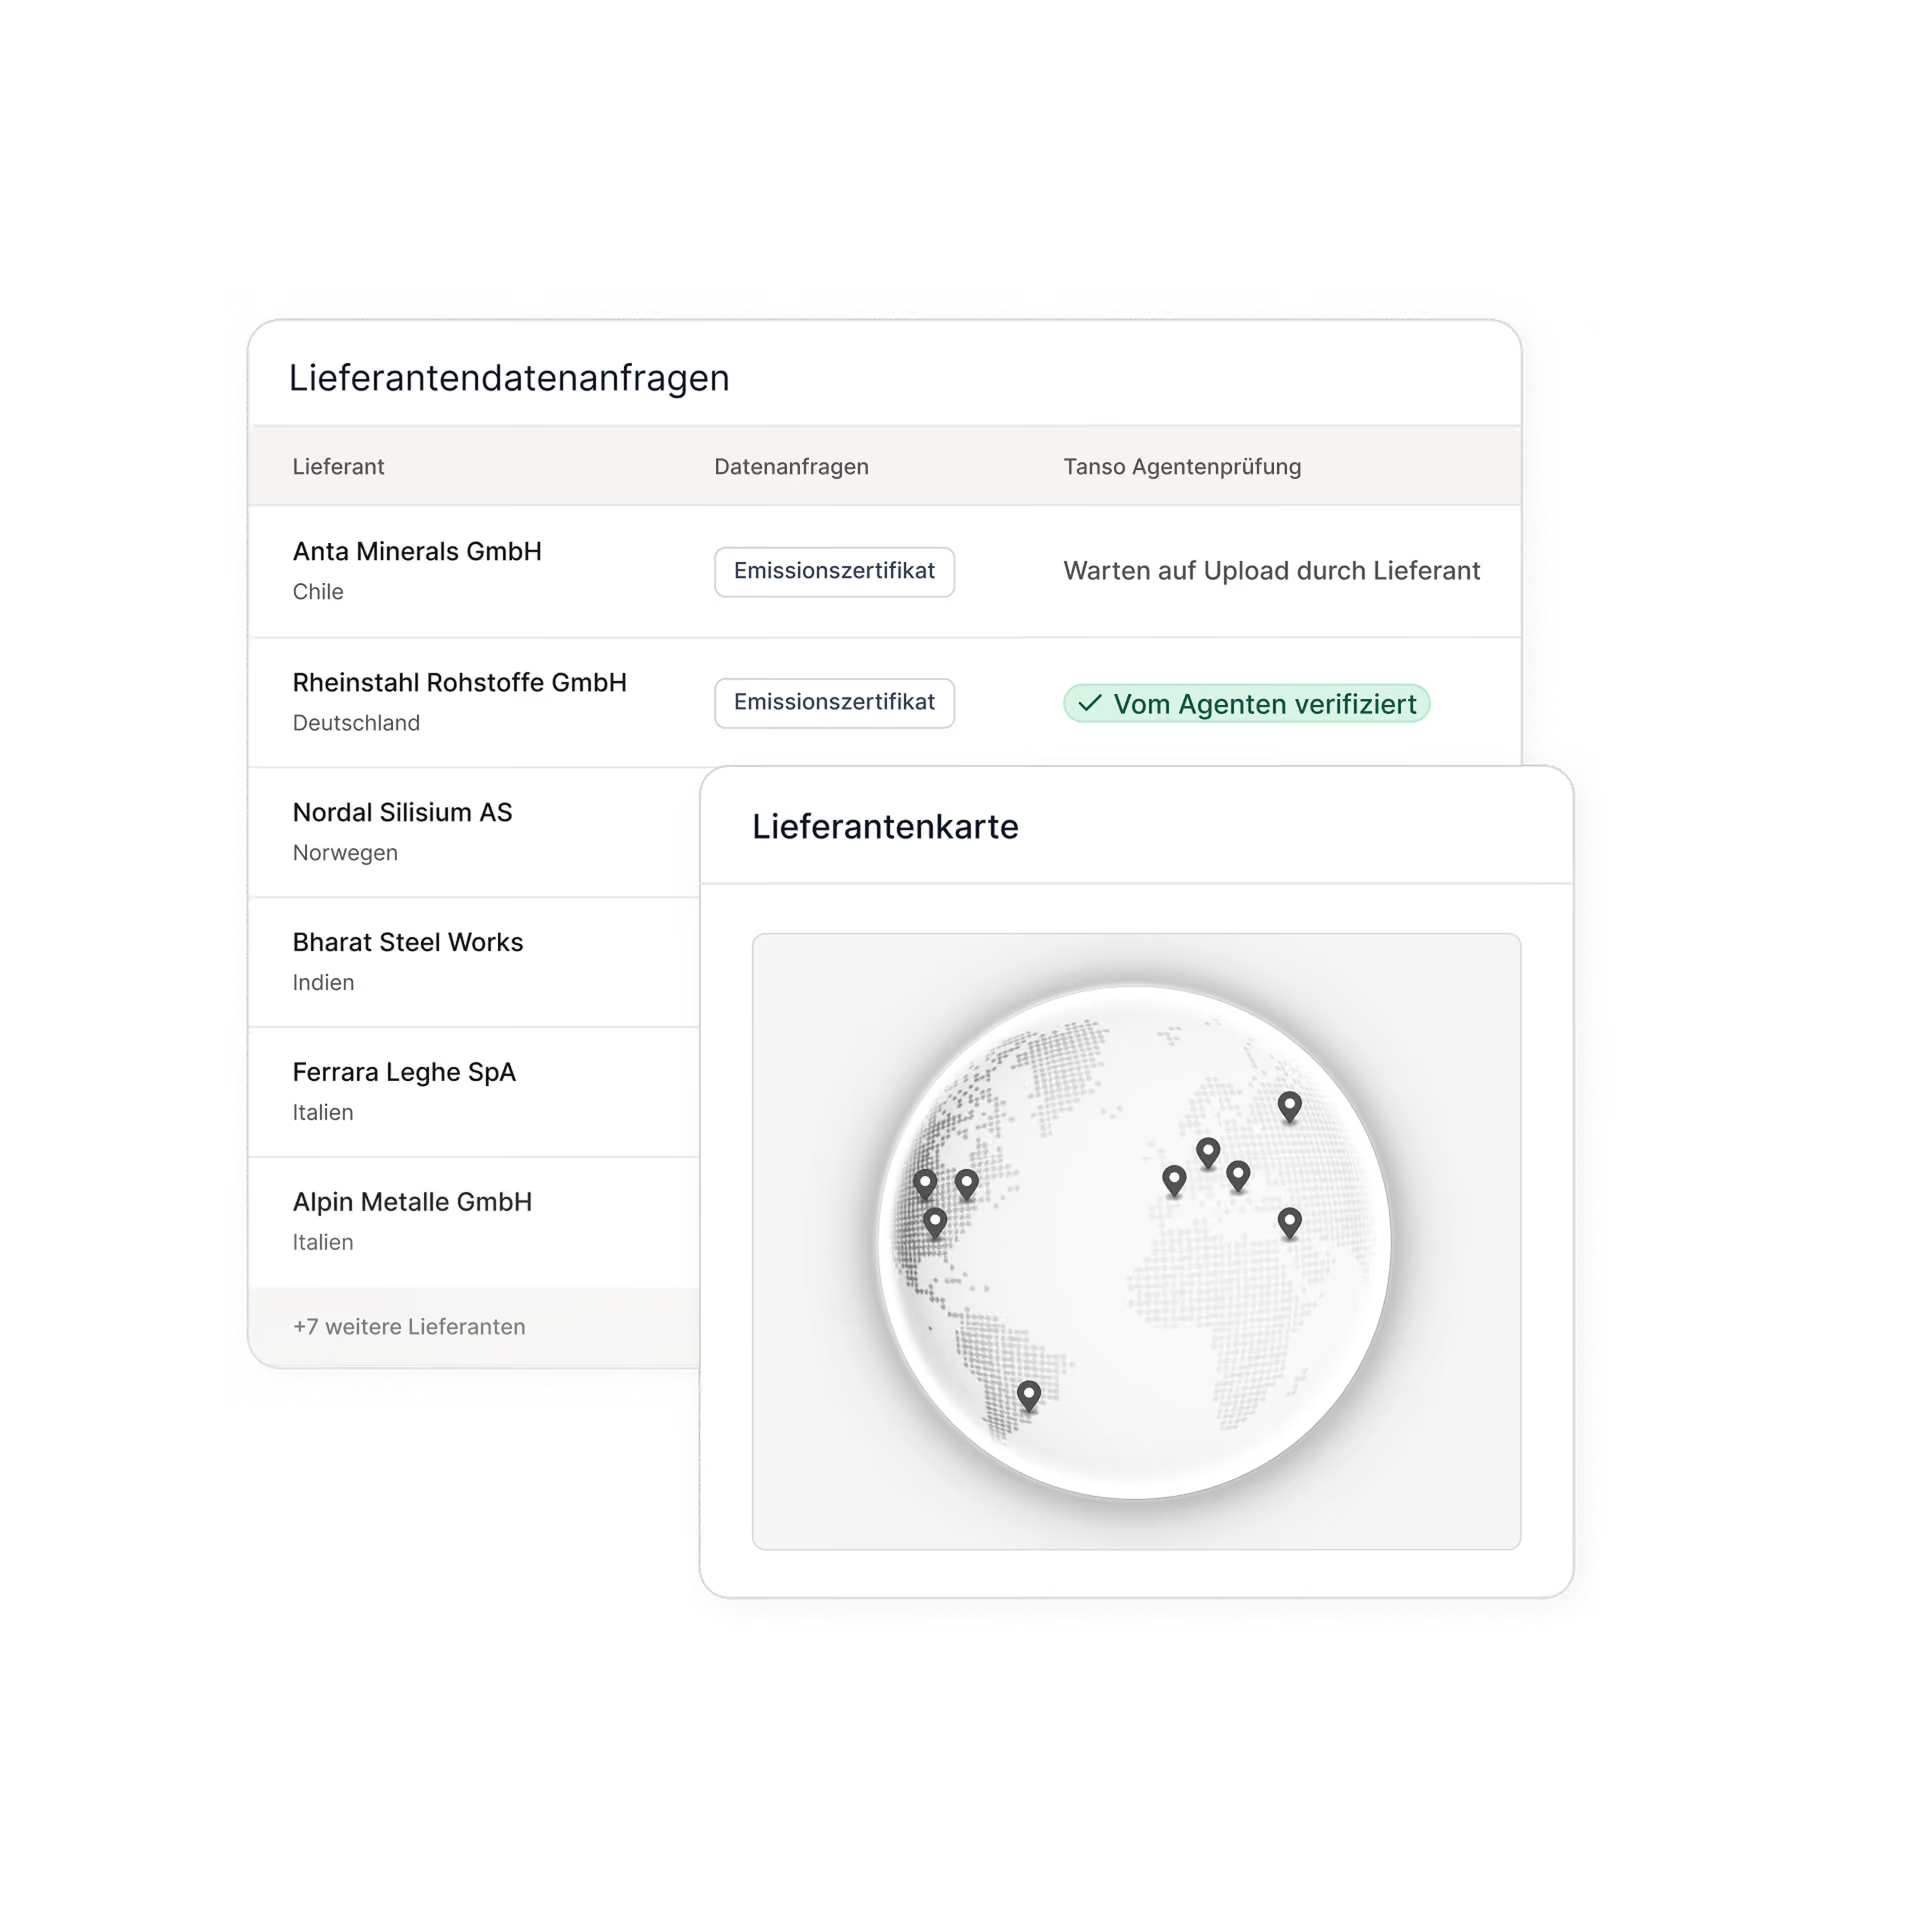
Lieferantendaten einholen
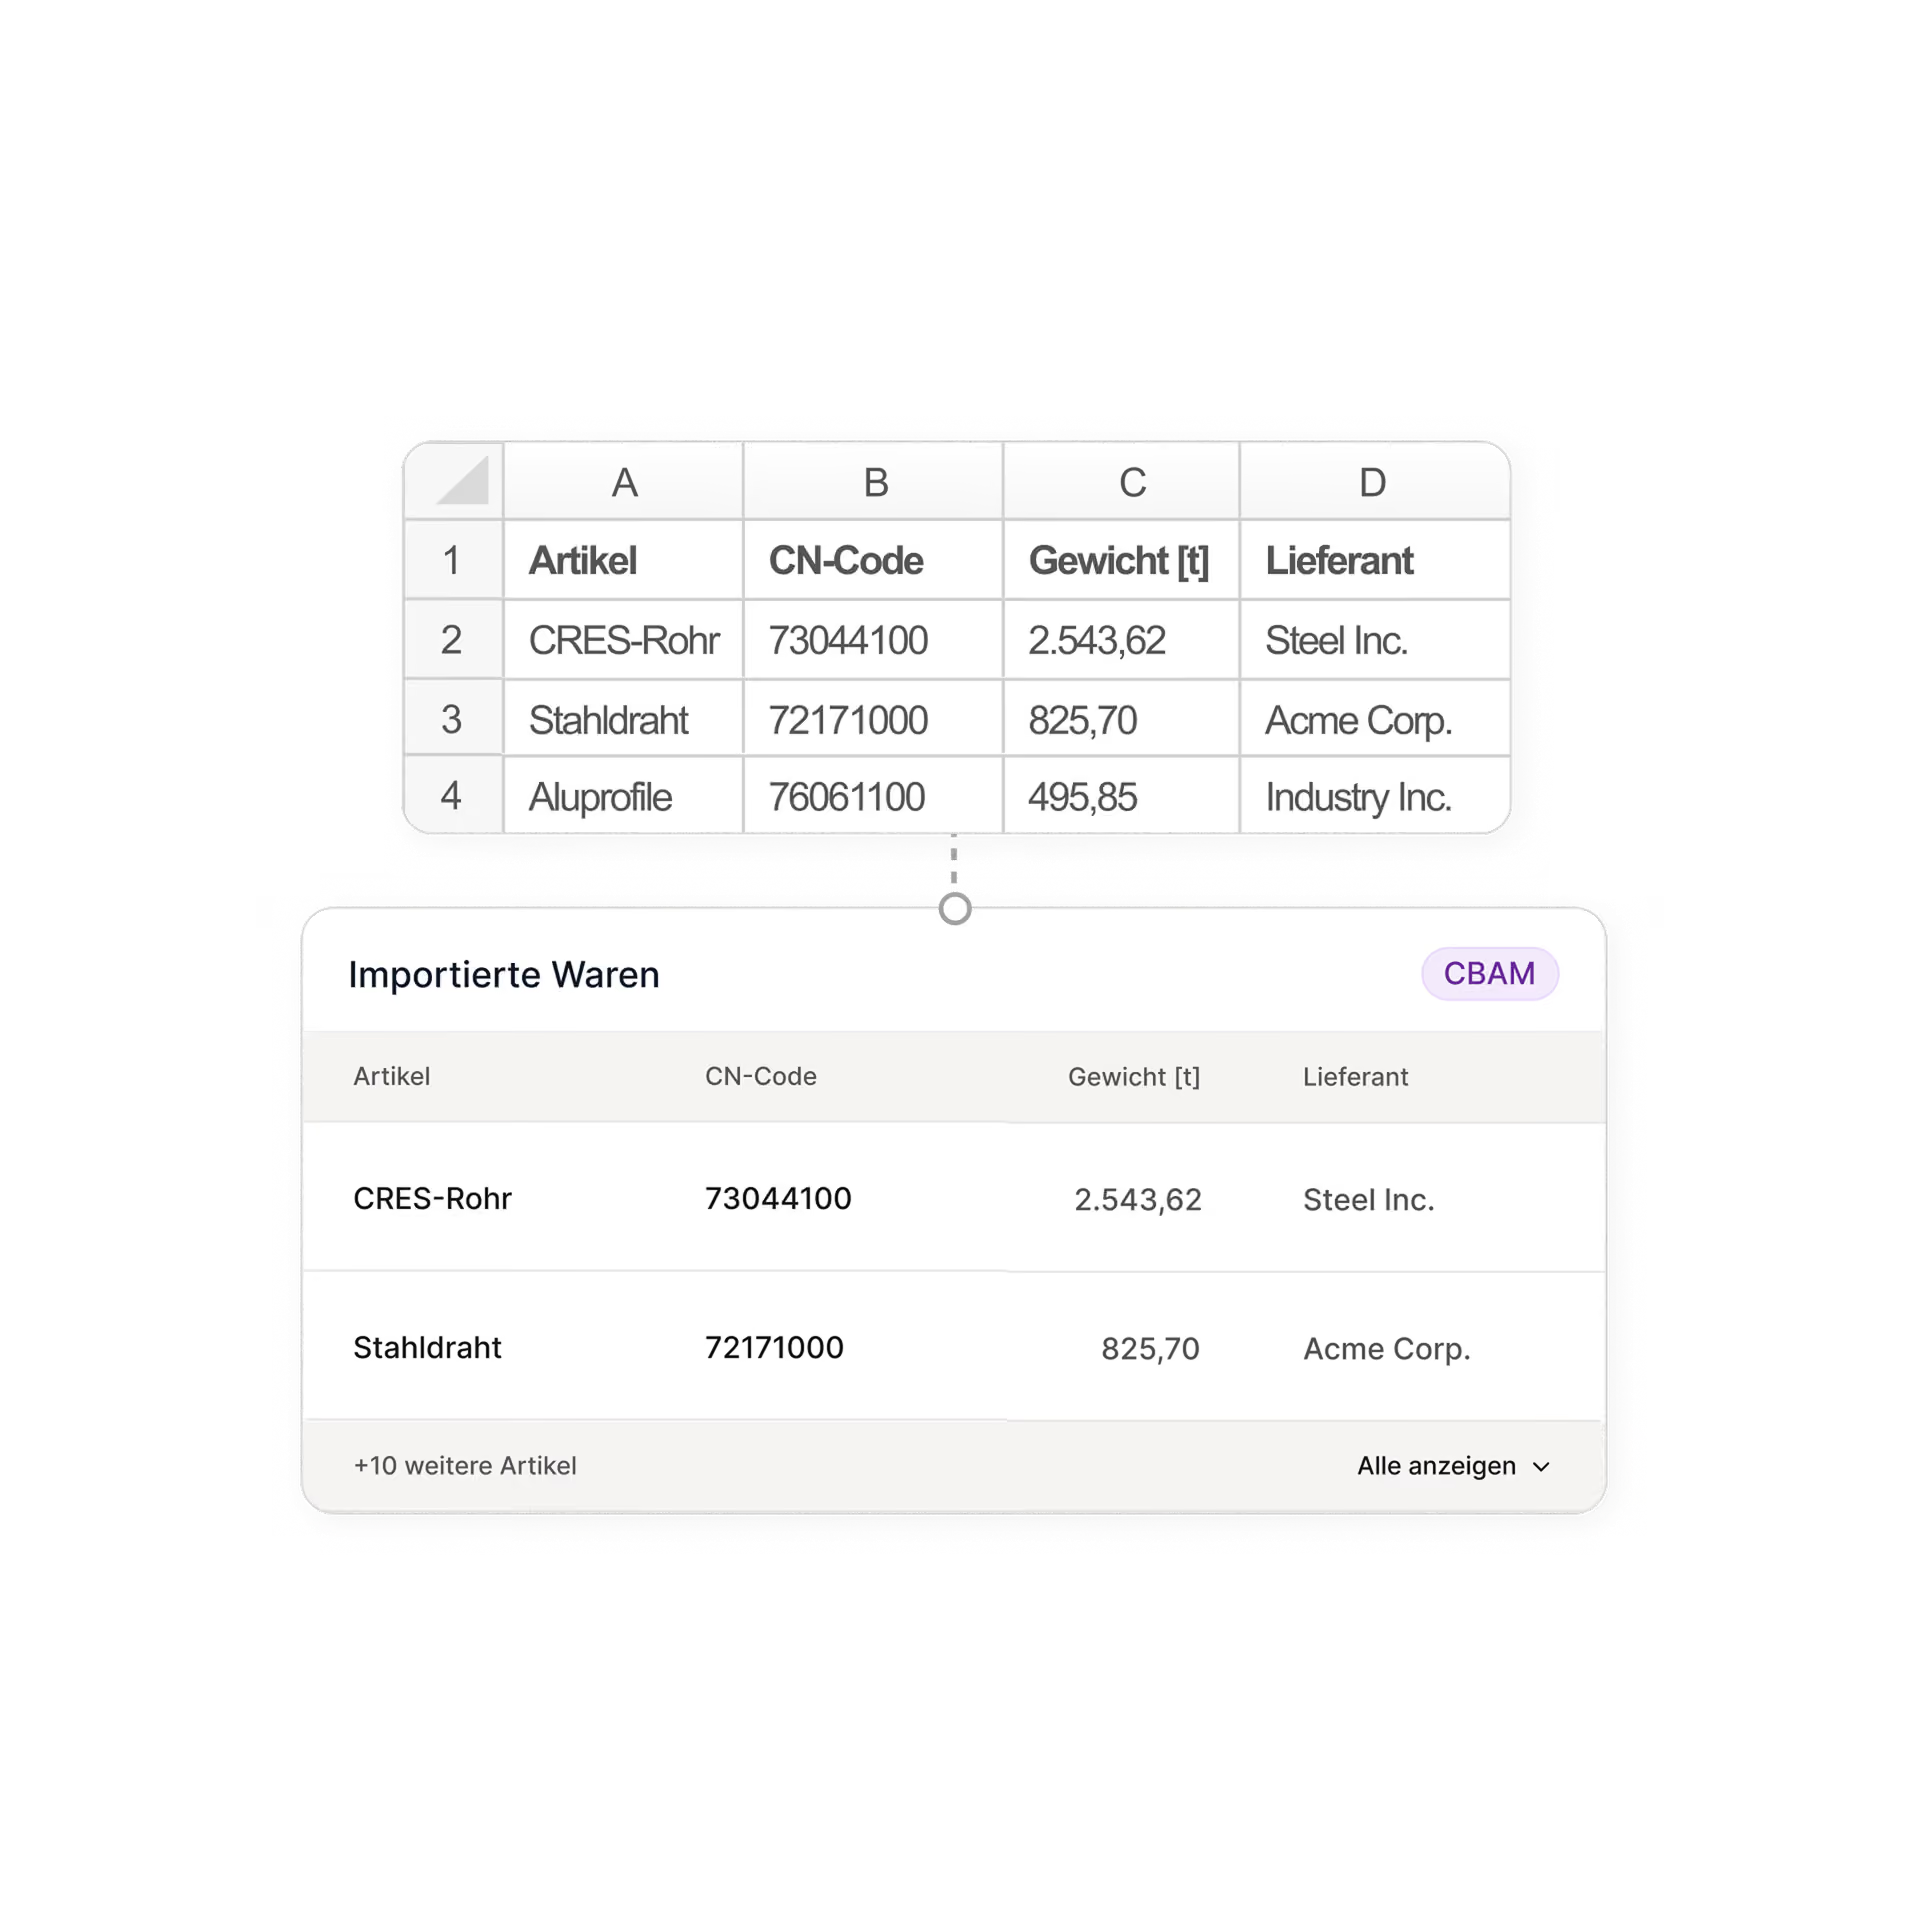
Import-Emissionen berechnen
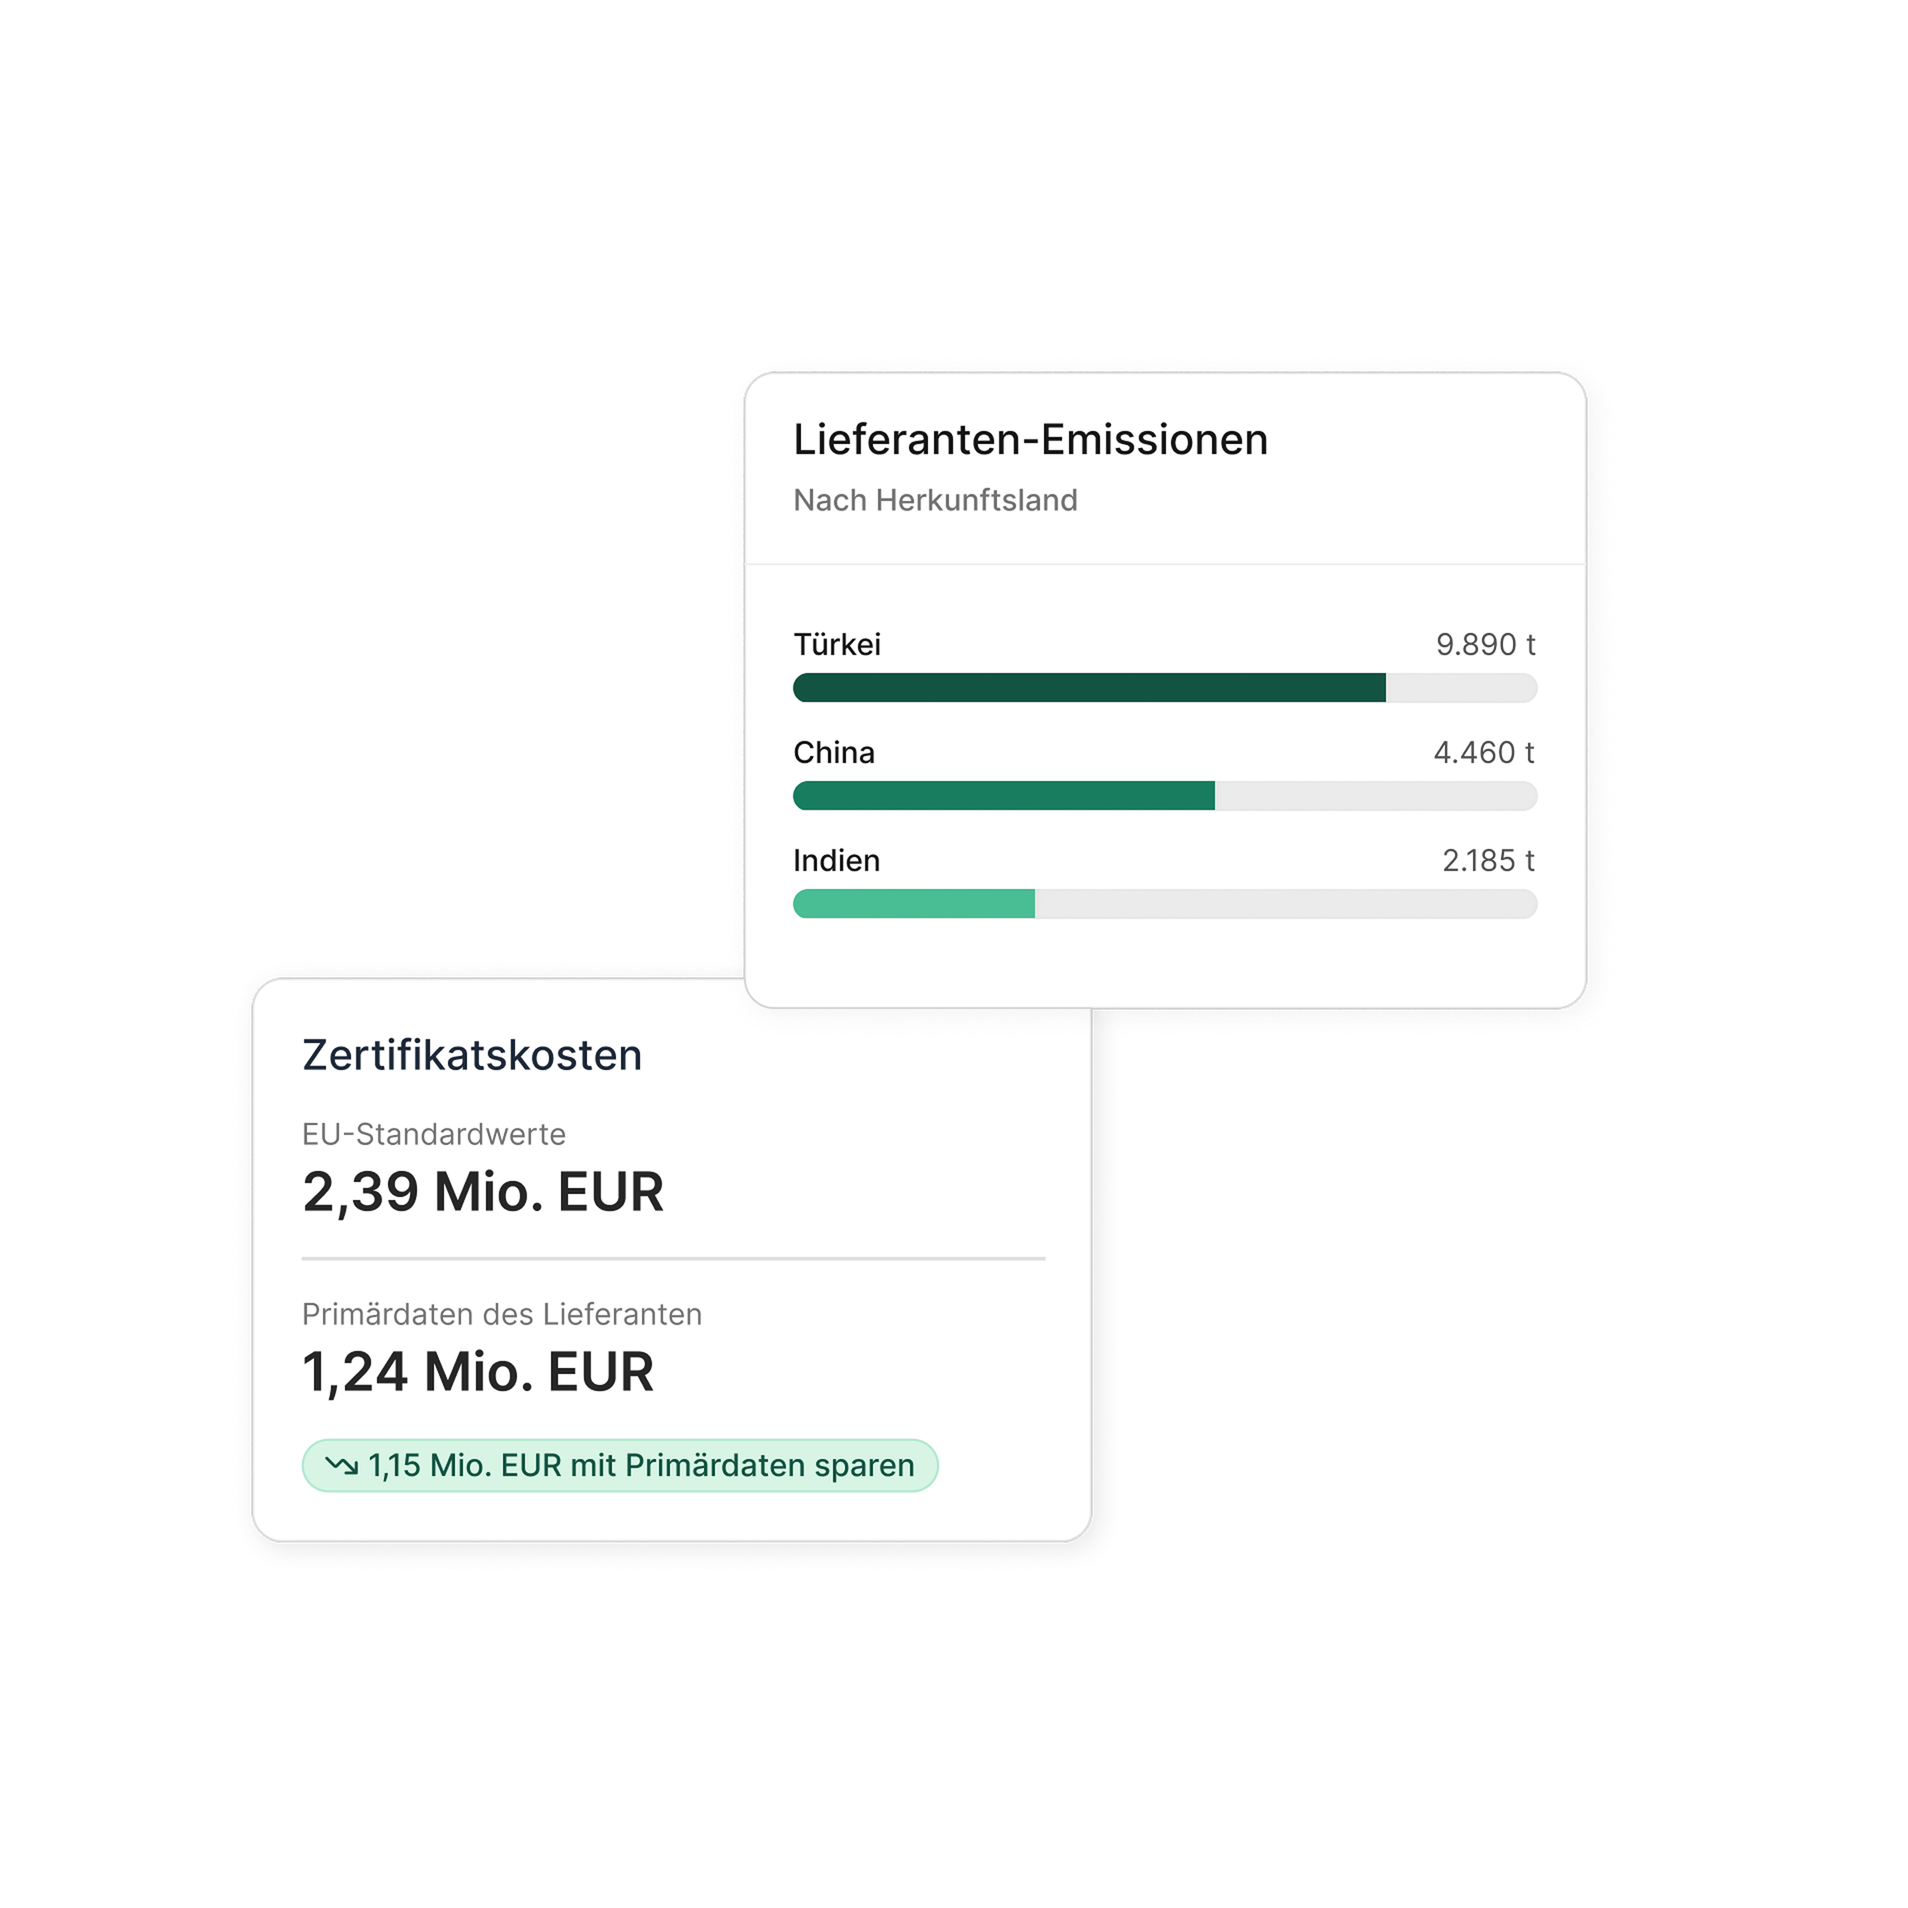
Emissionen verstehen und Kosten steuern
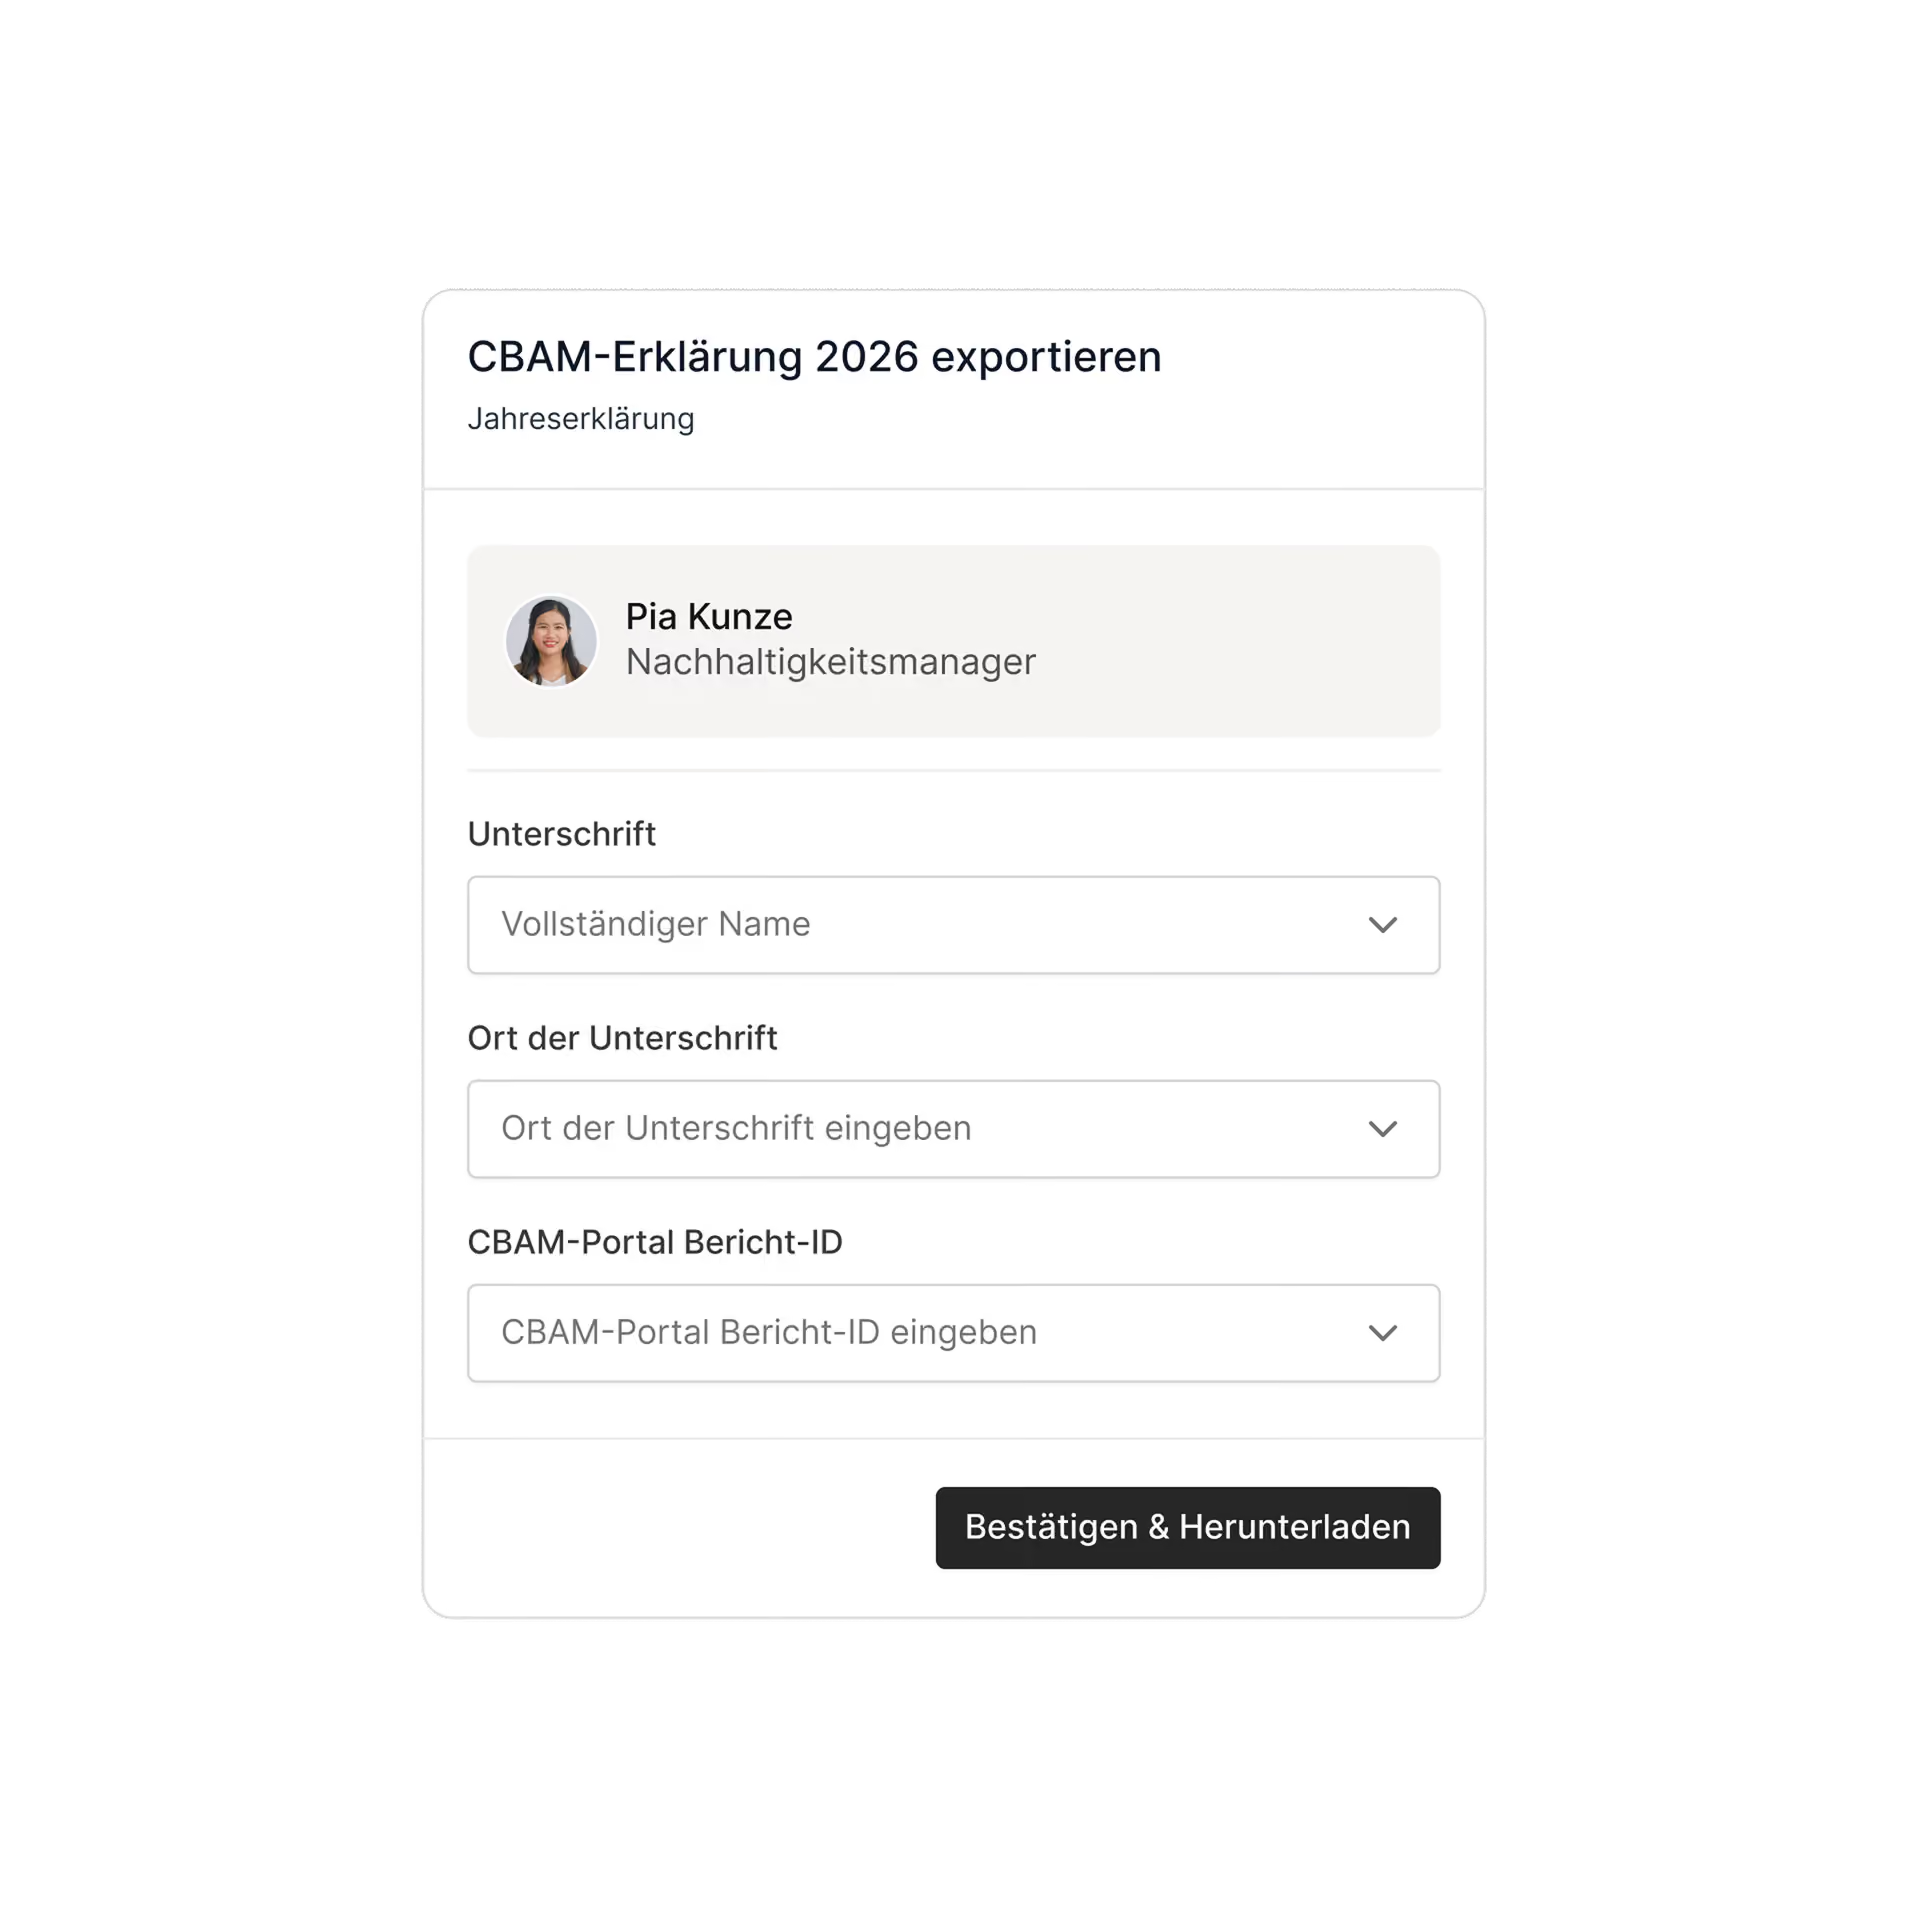
Jährliche Erklärung übermitteln
Weitere CBAM-Ressourcen

Sprechen Sie mit unseren CBAM-Experten.


Häufig gestellte Fragen
In welcher Phase befindet sich CBAM aktuell und welche Fristen gelten?
Die Übergangsphase mit vierteljährlicher Berichterstattung endete am 31. Dezember 2025. Seit dem 1. Januar 2026 gilt die definitive Phase mit jährlicher Erklärung und Zertifikatspflicht. Die jährliche CBAM-Erklärung ist gemäß der Omnibus-Anpassung bis zum 30. September des Folgejahres einzureichen, erstmals am 30. September 2027 für Importe aus dem Jahr 2026.
Wann müssen CBAM-Zertifikate gekauft werden?
Der Verkauf von CBAM-Zertifikaten über die zentrale EU-Plattform beginnt am 1. Februar 2027. Importeure können damit rückwirkend Zertifikate für Importe aus dem Jahr 2026 erwerben. Die Zertifikatspreise orientieren sich am EU-ETS-Preis, zunächst als Quartalsdurchschnitt für 2026, ab 2027 als Wochendurchschnitt.
Was ist CBAM?
Der Carbon Border Adjustment Mechanism (CBAM) ist ein Instrument der EU-Klimapolitik, das Carbon Leakage verhindern soll, also die Verlagerung emissionsintensiver Produktion in Länder mit weniger strengen Klimavorgaben. Importeure müssen die in ihren Waren eingebetteten Emissionen melden und durch den Kauf von CBAM-Zertifikaten ausgleichen.
Welche rechtlichen Konsequenzen gibt es bei Verstößen?
Verstöße gegen die CBAM-Berichtspflichten können abgestufte finanzielle Sanktionen nach sich ziehen. Bleiben Meldungen trotz Aufforderung unvollständig oder fehlerhaft, werden Strafen pro Tonne nicht gemeldeter Emissionen verhängt, mit Erhöhung bei wiederholten Verstößen oder erheblichen Verzögerungen.
Welche Unternehmen und Produkte sind betroffen?
Betroffen sind EU-Importeure von Waren aus den Sektoren Eisen, Stahl, Aluminium, Wasserstoff, Düngemittel, Elektrizität und Zement. Eine verbindliche Bagatellgrenze befreit Unternehmen mit weniger als 50 Tonnen CBAM-relevanter Importe pro Jahr von den Berichtspflichten.
Wie fügt sich Tanso in unsere bestehende IT-Landschaft ein?
Reduktion nutzt dieselbe Datenbasis wie das CCF-Modul und benötigt keine zusätzliche IT-Anbindung. Wenn Ihr CCF-Modul bereits an SAP, andere ERP-Systeme oder ein Data Warehouse angebunden ist, funktionieren Reduktions-Szenarien und -Reporting darüber automatisch mit.
Wie werden die eingebetteten Emissionen berechnet?
Emissionen werden bevorzugt anhand von Primärdaten der Lieferanten berechnet. Liegen keine Primärdaten vor, greifen länder- und warenspezifische Standardwerte der EU, in bestimmten Fällen mit Aufschlägen zur konservativen Schätzung. In der definitiven Phase ist eine Verifizierung der gemeldeten Emissionen durch akkreditierte Prüfstellen vorgeschrieben.