
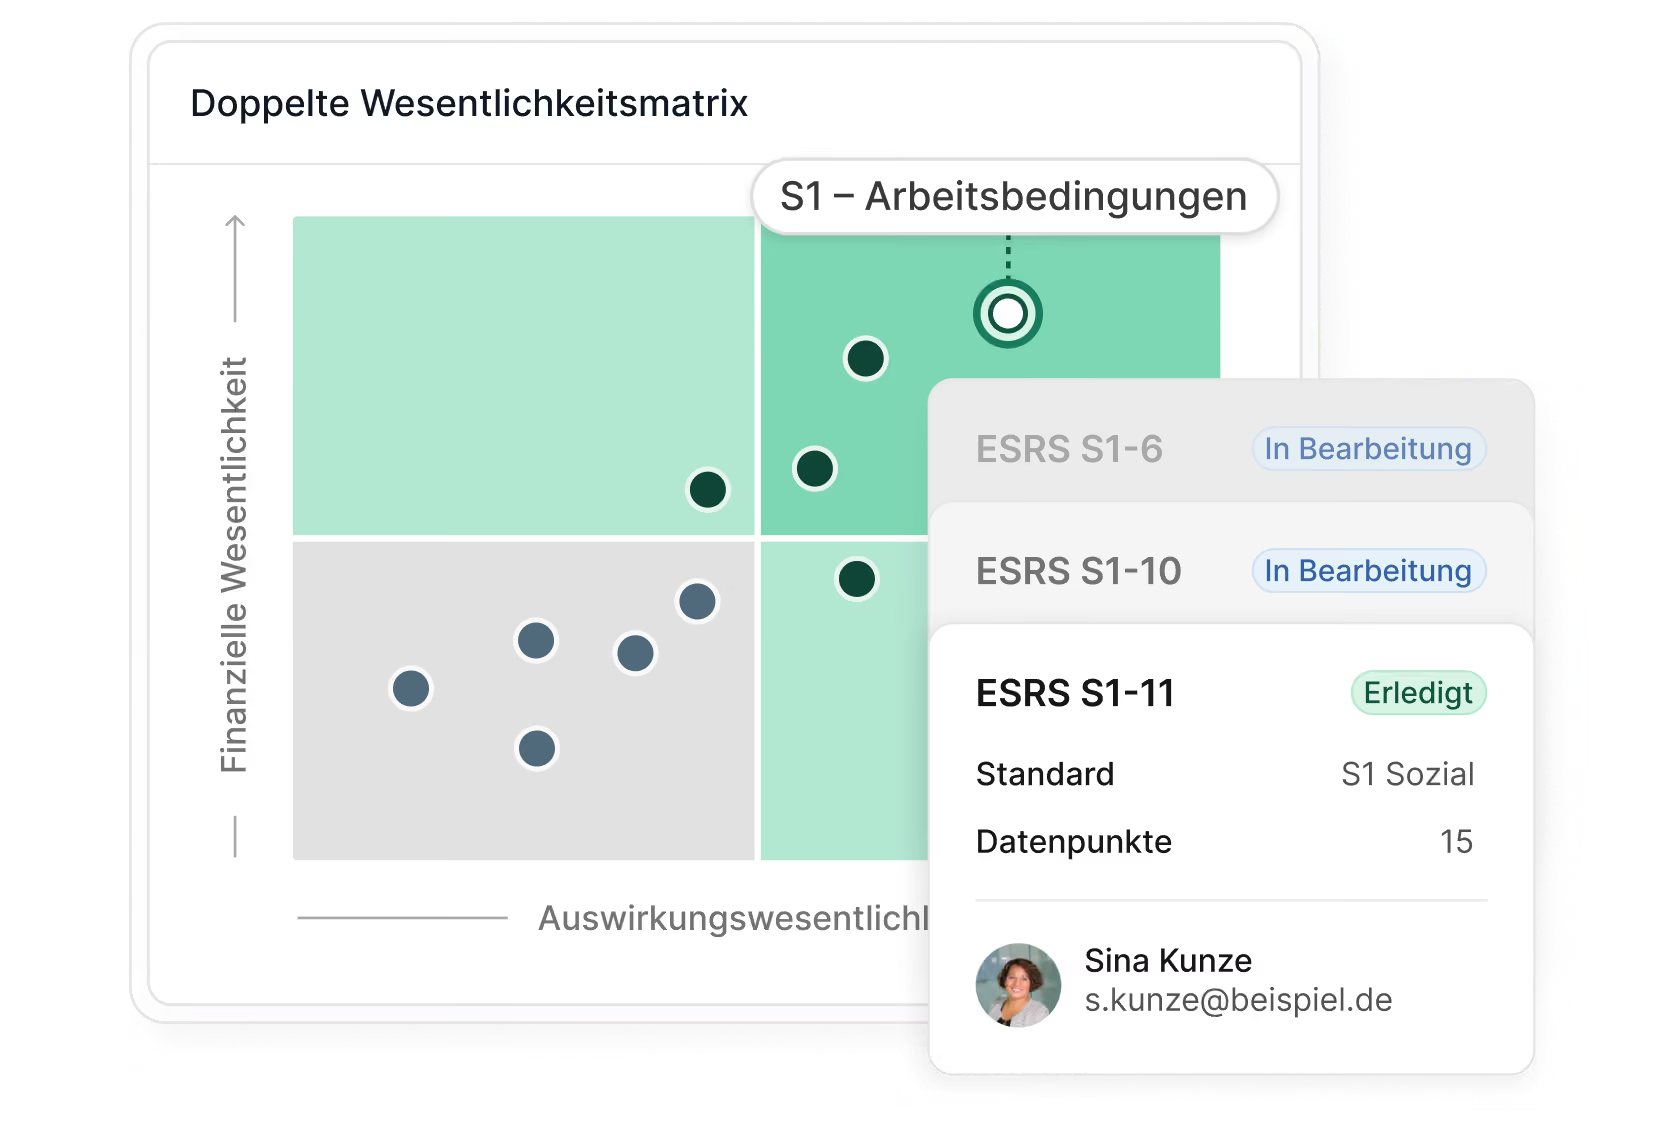
Methodisch fundierte DWA für Ihren CSRD- und VSME-Prozess
Bestimmen Sie in einem strukturierten Prozess die für Ihr Unternehmen wesentlichen Nachhaltigkeitsthemen – und damit den Scope Ihres Nachhaltigkeitsberichts.




Kundenstimmen
Die Plattform und das kompetente Tanso Team bieten zu vielen Themen klare und übersichtliche Hilfestellungen – beispielsweise zu rechtlichen Rahmenbedingungen sowie zu Detailfragen zu DWA und Datenerhebung.
Das CSRD-Modul von Tanso überzeugt uns mit einer klaren Struktur – von der doppelten Wesentlichkeitsanalyse bis zur effizienten Datenerhebung. Anstelle unübersichtlicher Excel-Tabellen profitieren wir von einer benutzerfreundlichen Oberfläche. Besonders die integrierte KI erleichtert Routineaufgaben und bietet wertvolle Unterstützung in der Anfangsphase.

Die Wesentlichkeitsanalyse ist ein Prozess – aber einer, der sich mit Tanso strukturiert und prüfungssicher aufsetzen lässt. Durch die einmalige saubere Durchführung wird es in den Folgejahren deutlich einfacher. Auch unser Wirtschaftsprüfer war positiv überrascht von der Tiefe und Präzision der Tanso-Methodik.
Alles für Ihre doppelte Wesentlichkeitsanalyse
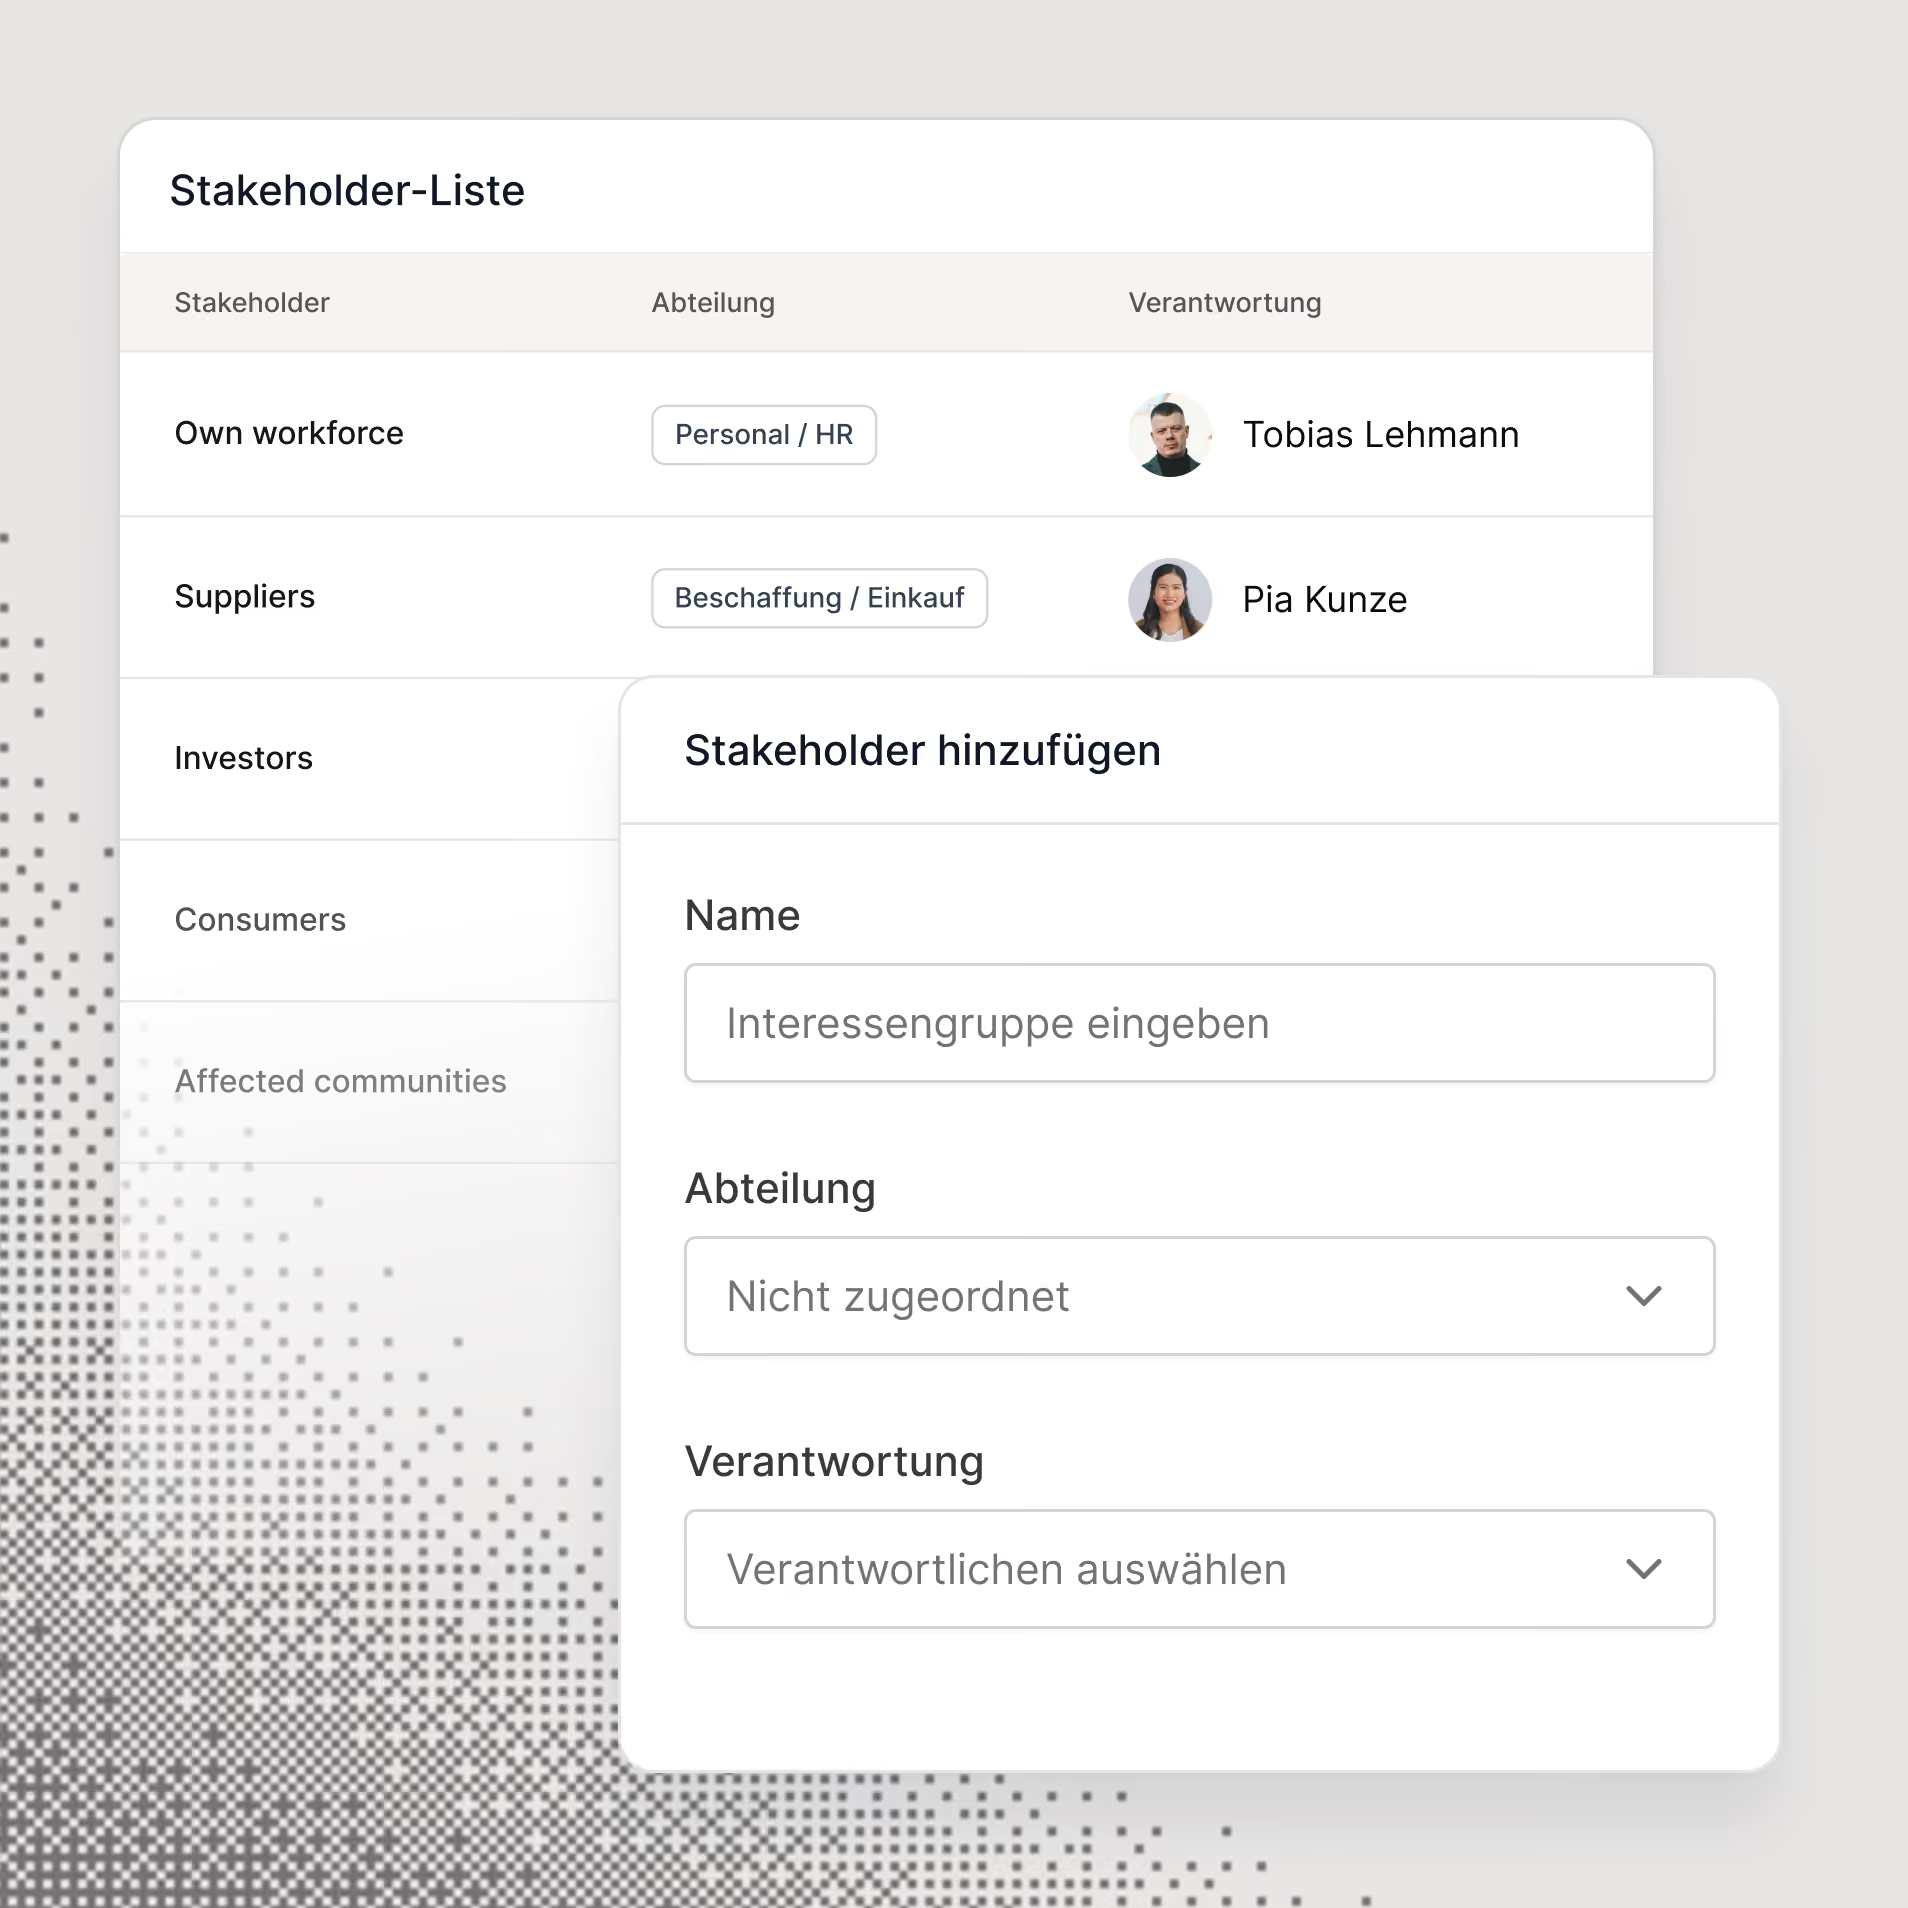
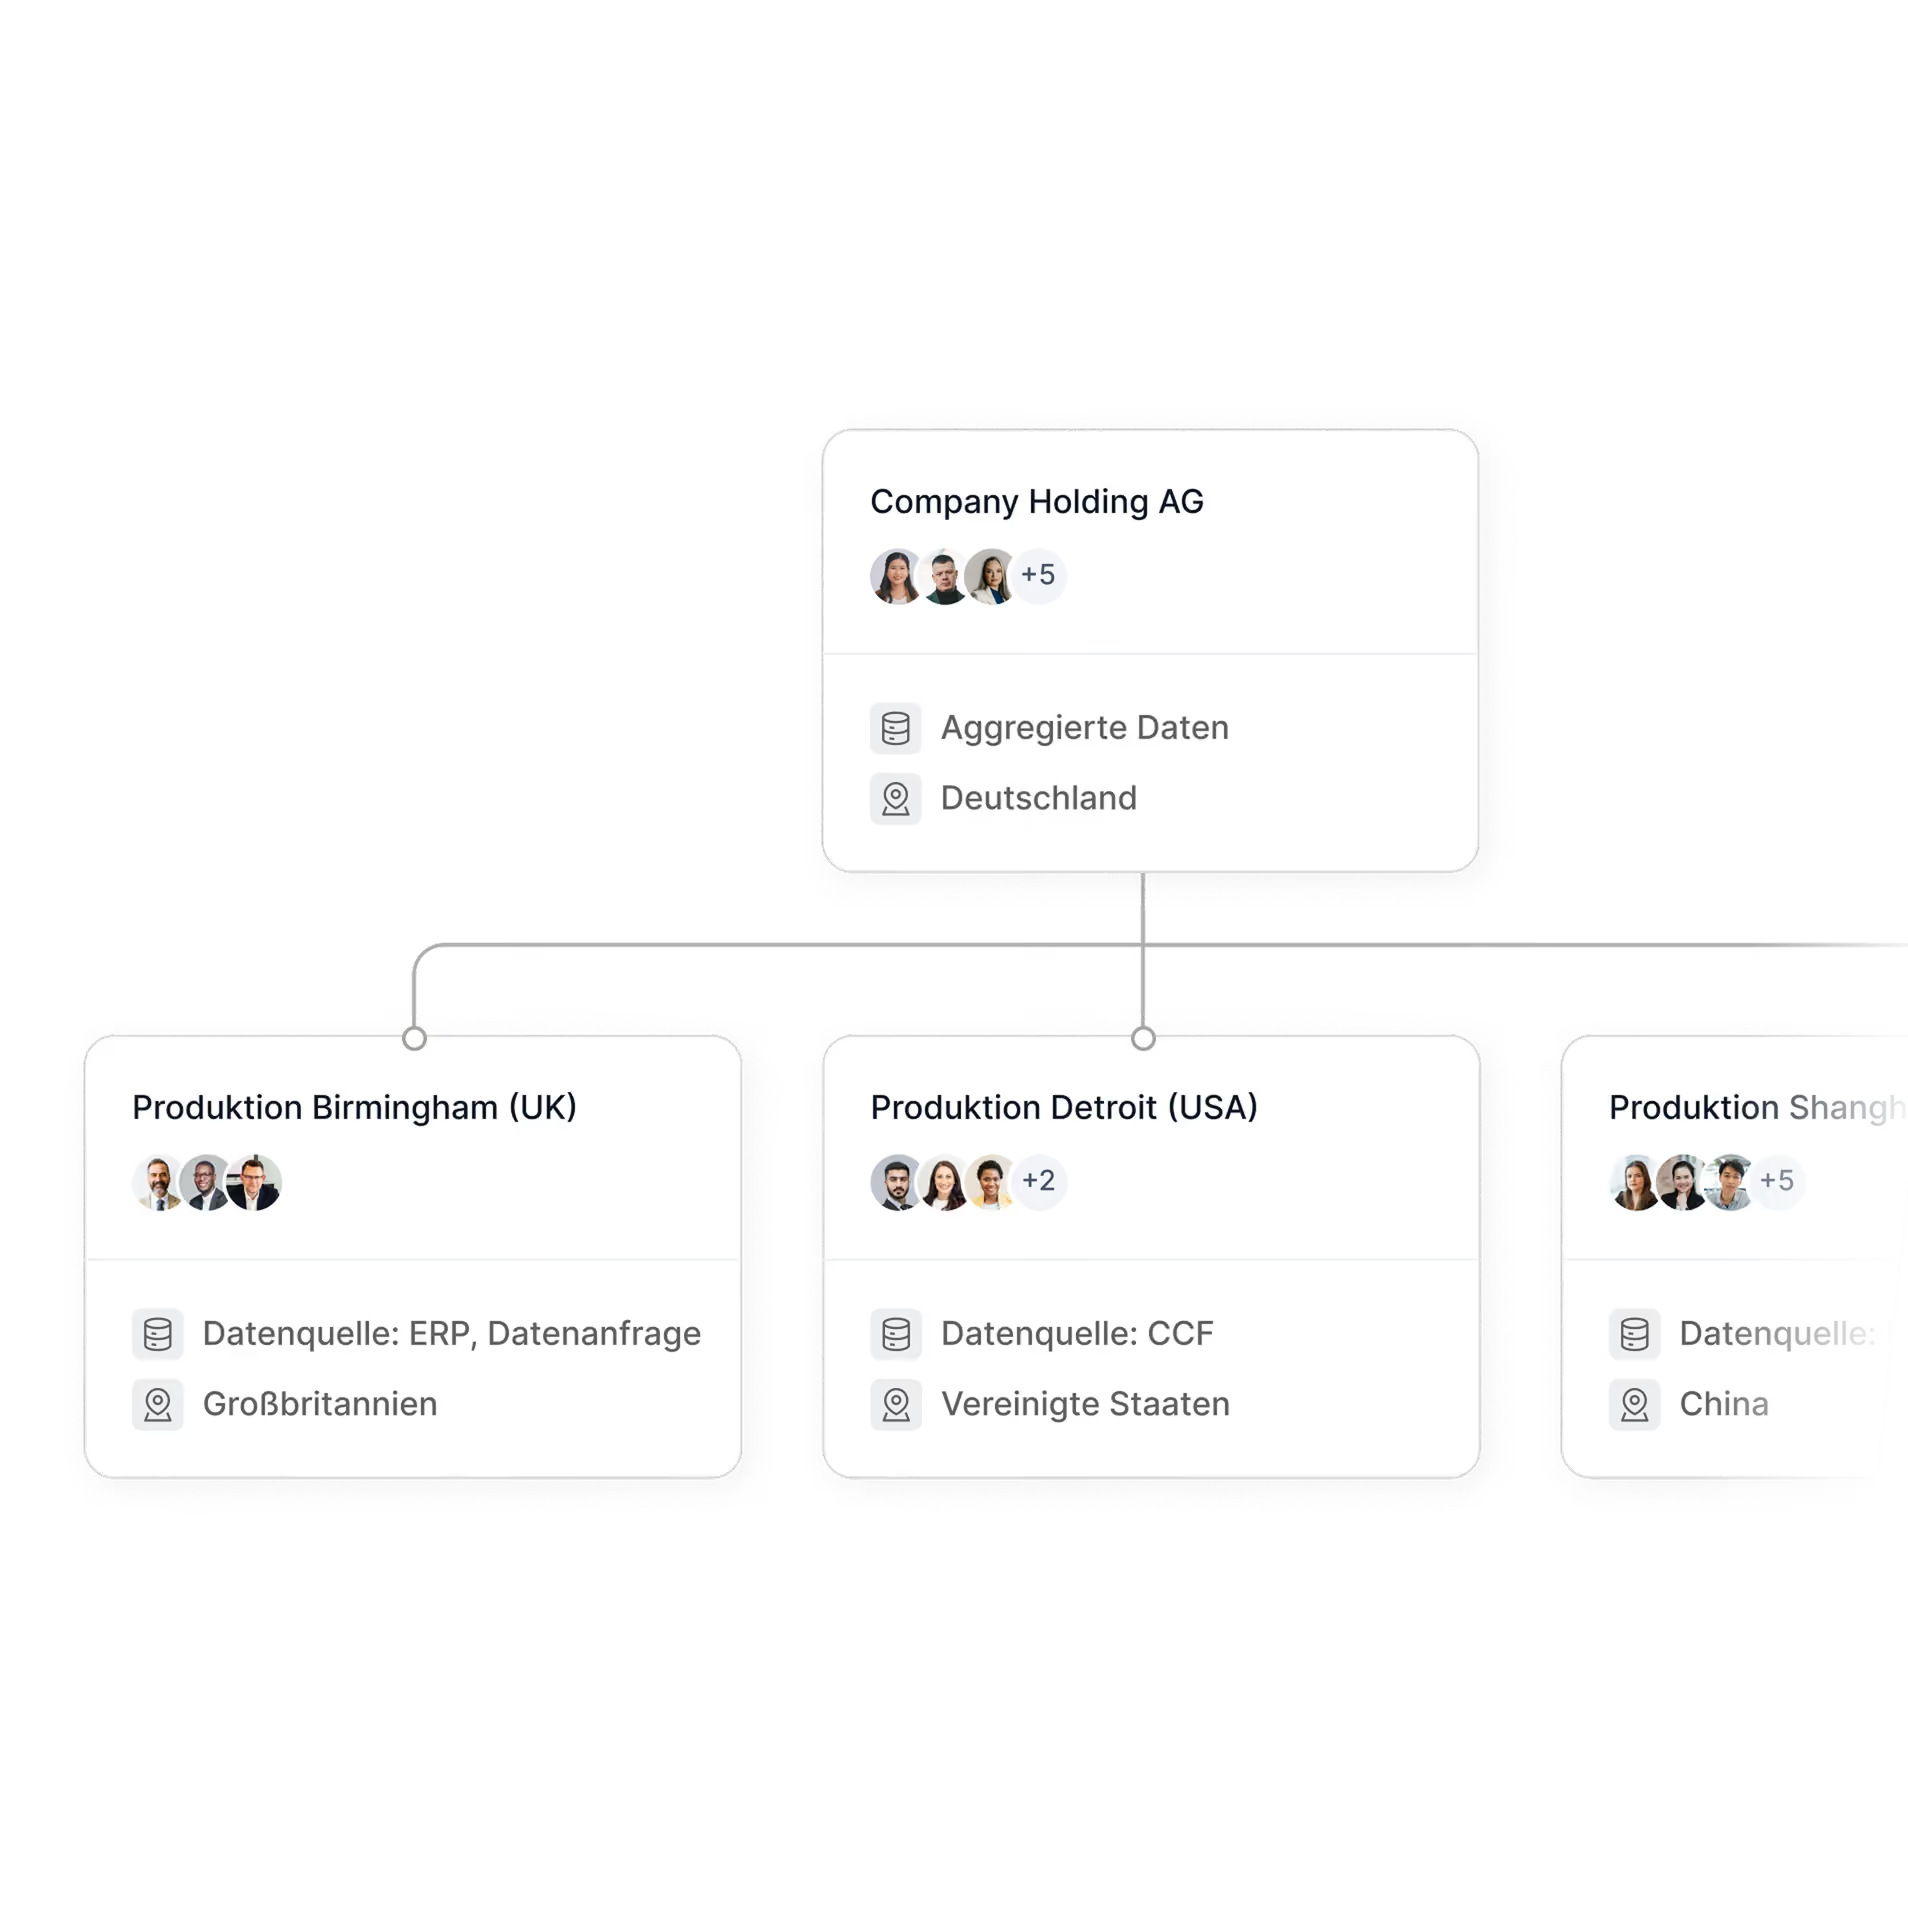
Stakeholder systematisch identifizieren und einbinden
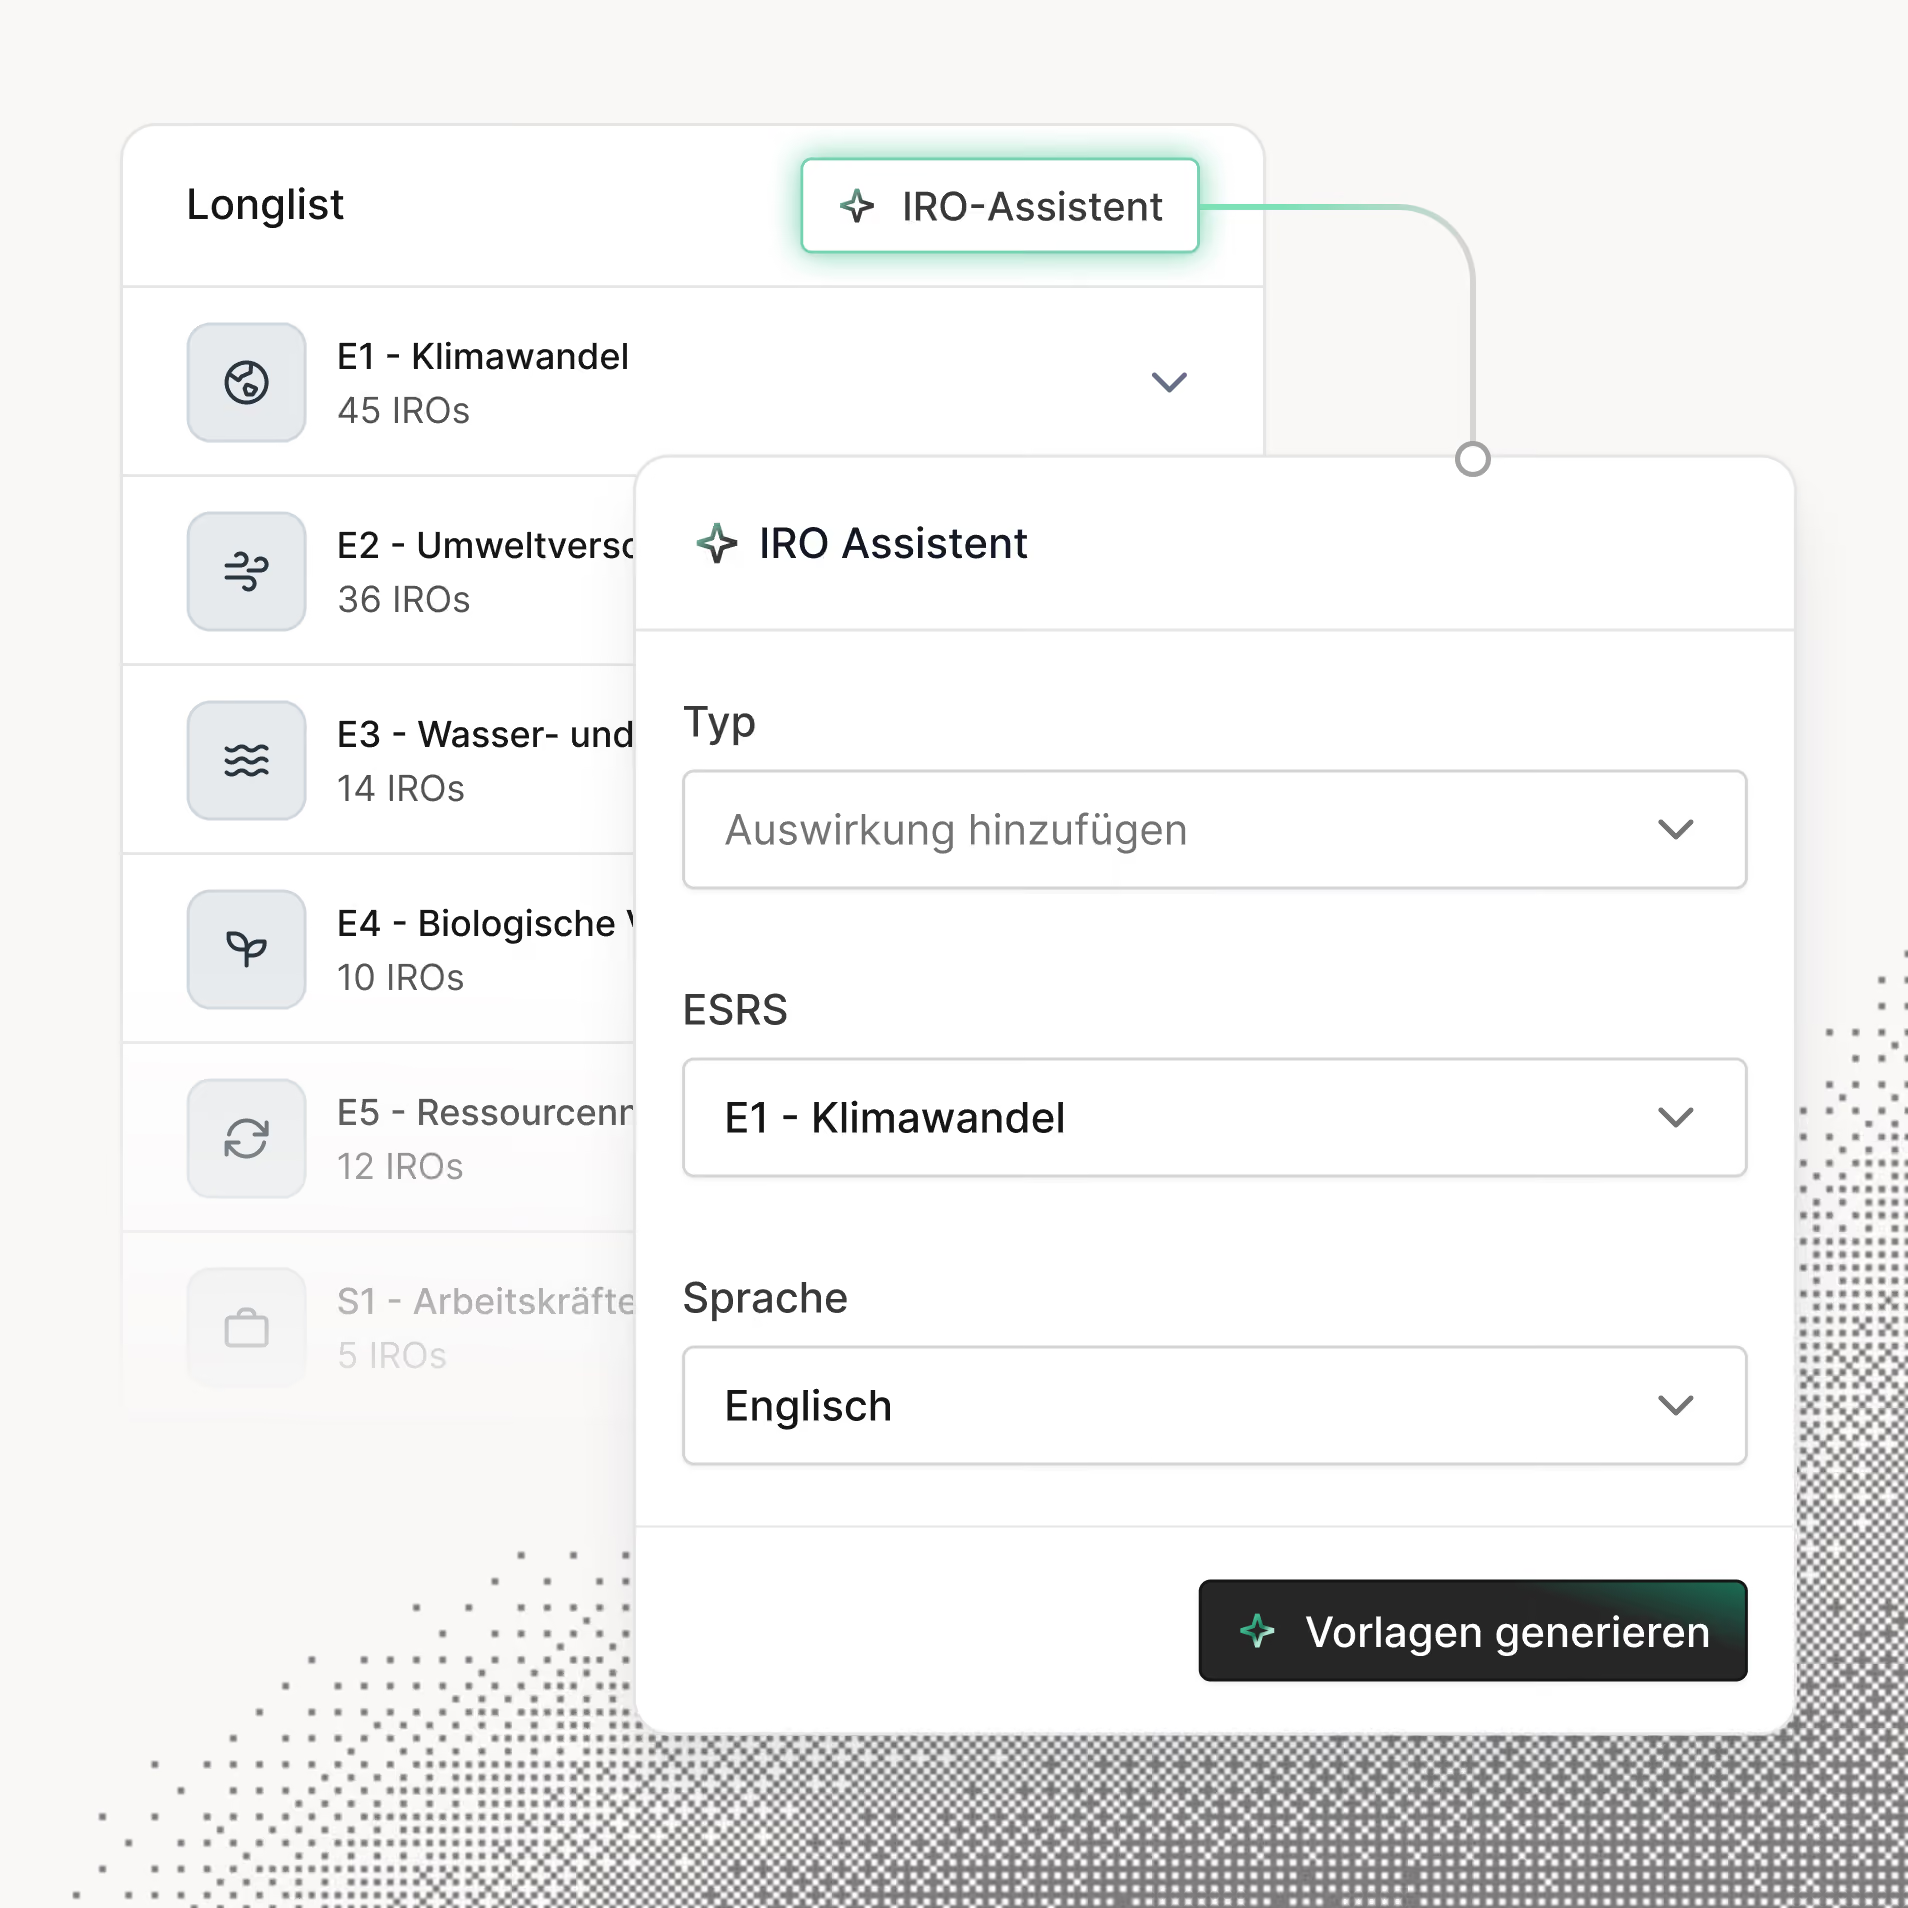
Alle relevanten Nachhaltigkeitsthemen vollständig erfassen
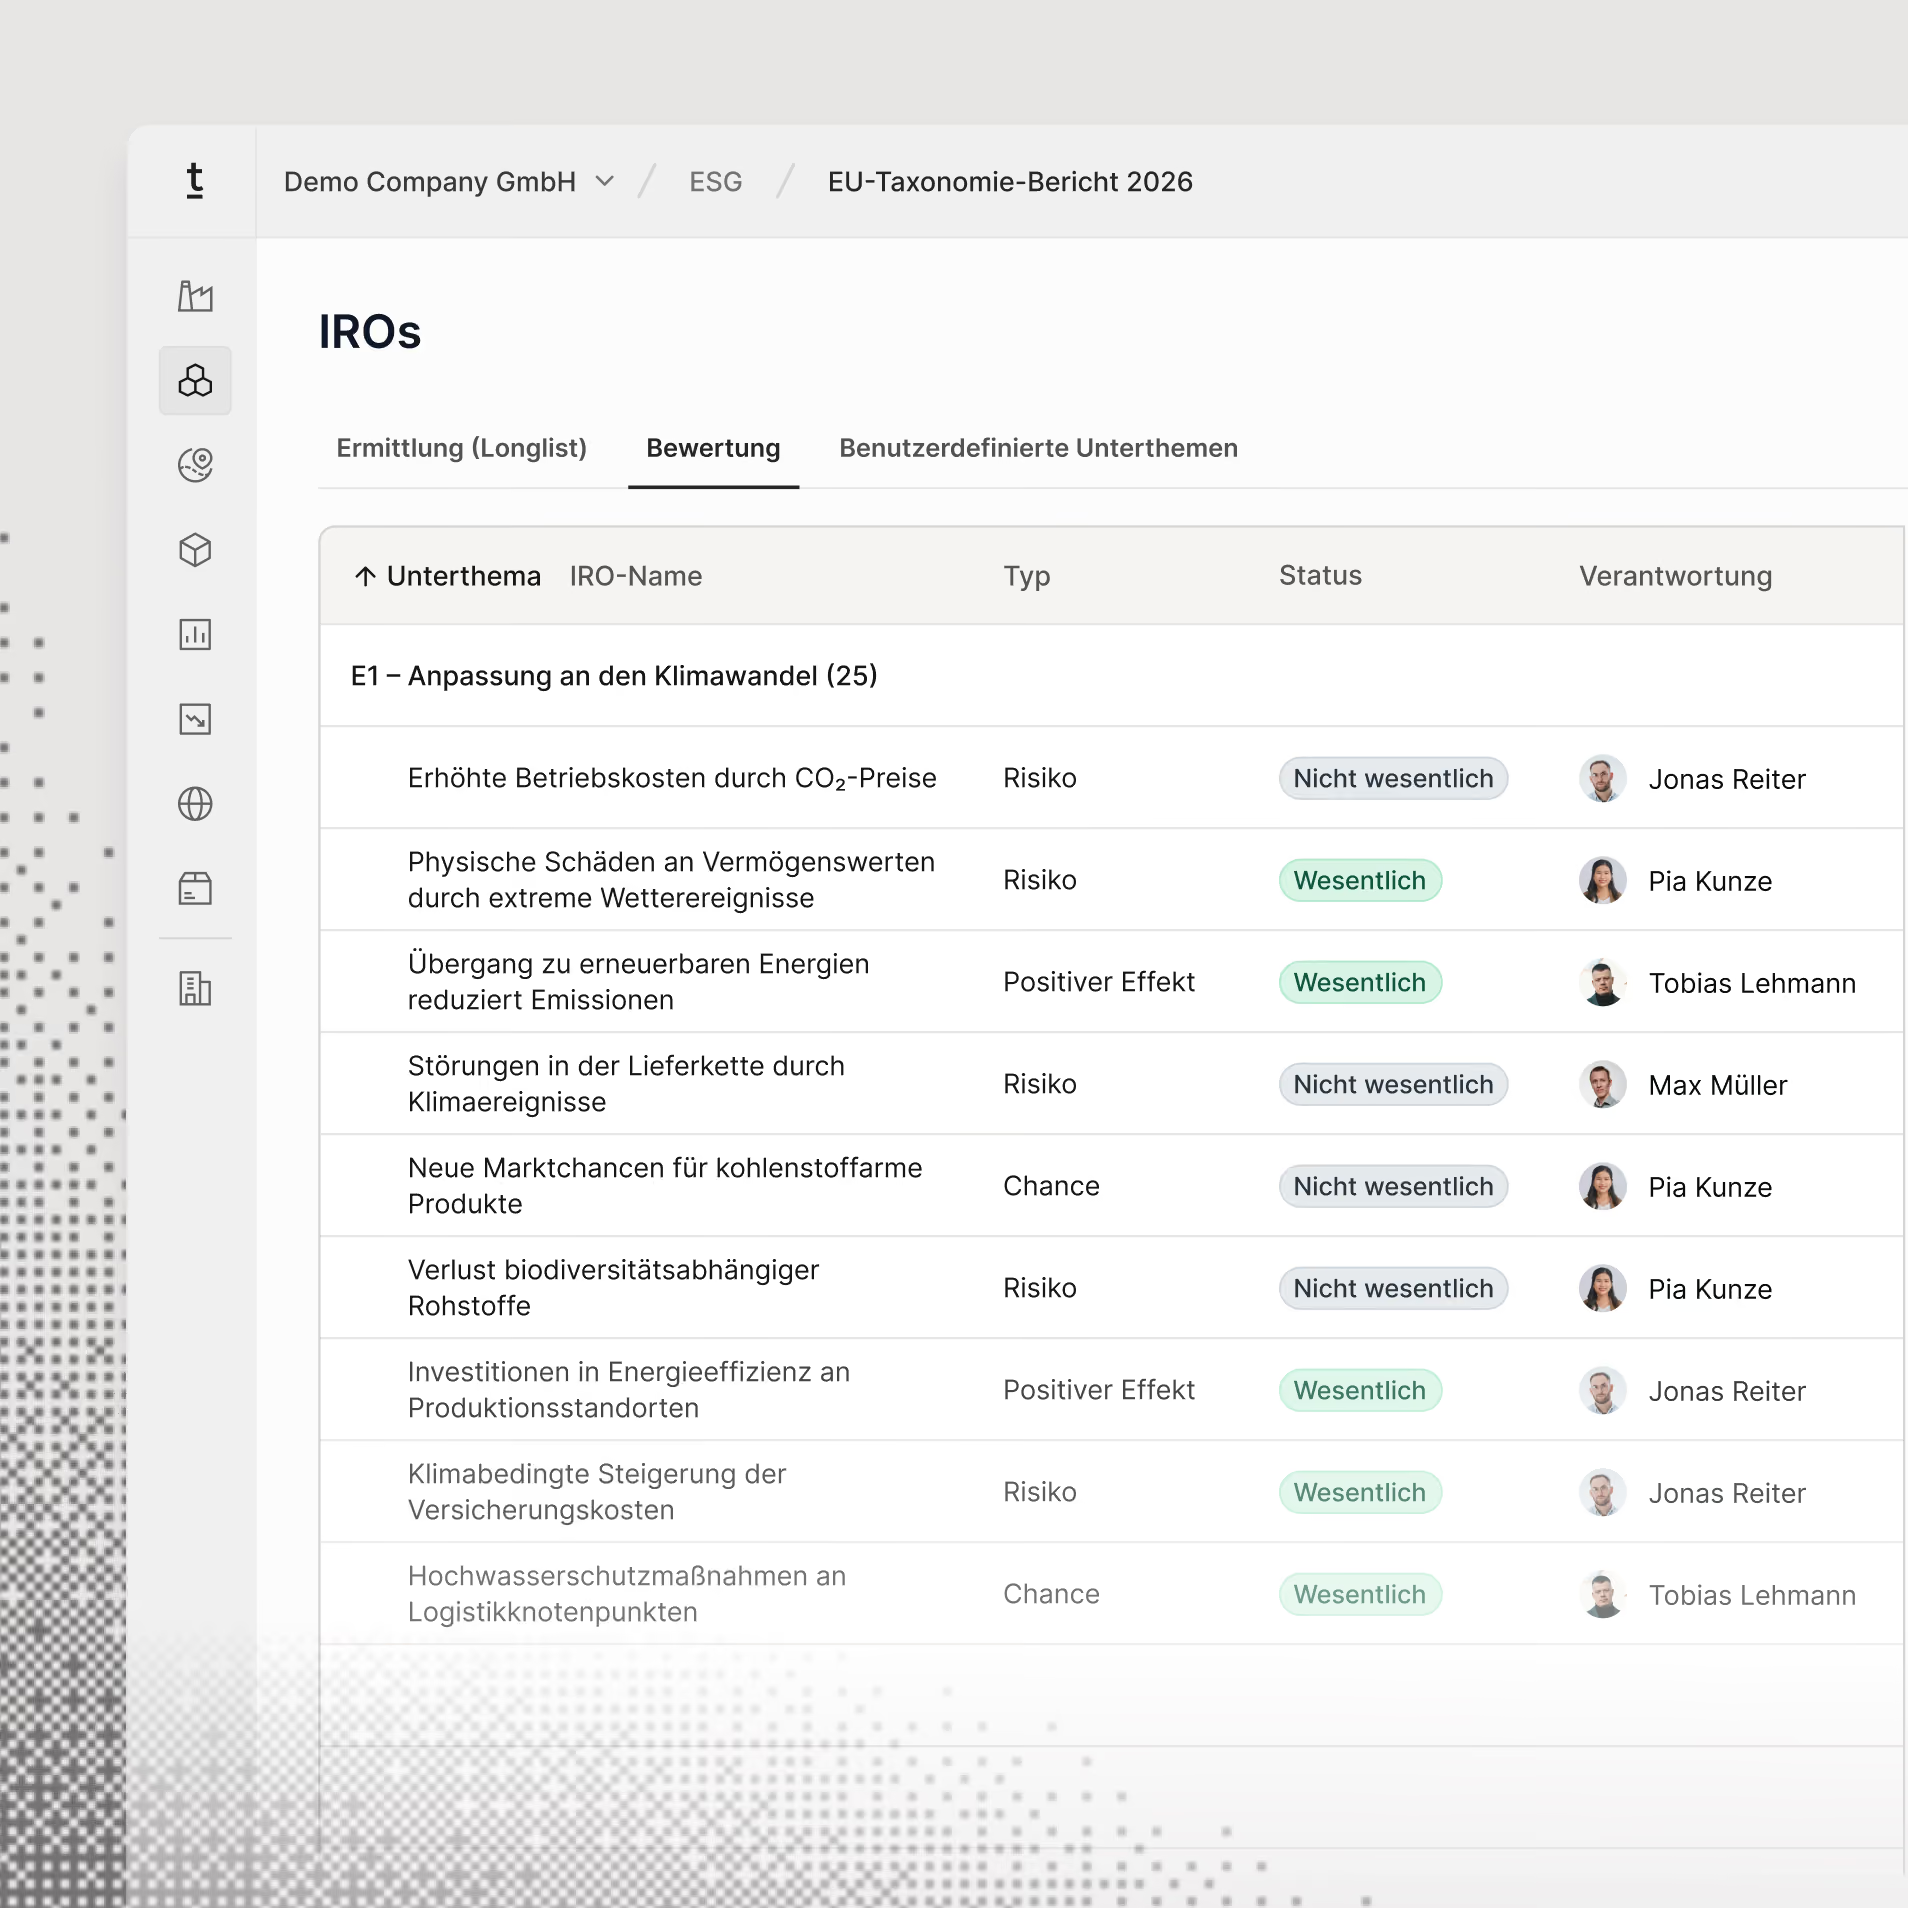
Auswirkungen, Risiken und Chancen nach ESRS bewerten
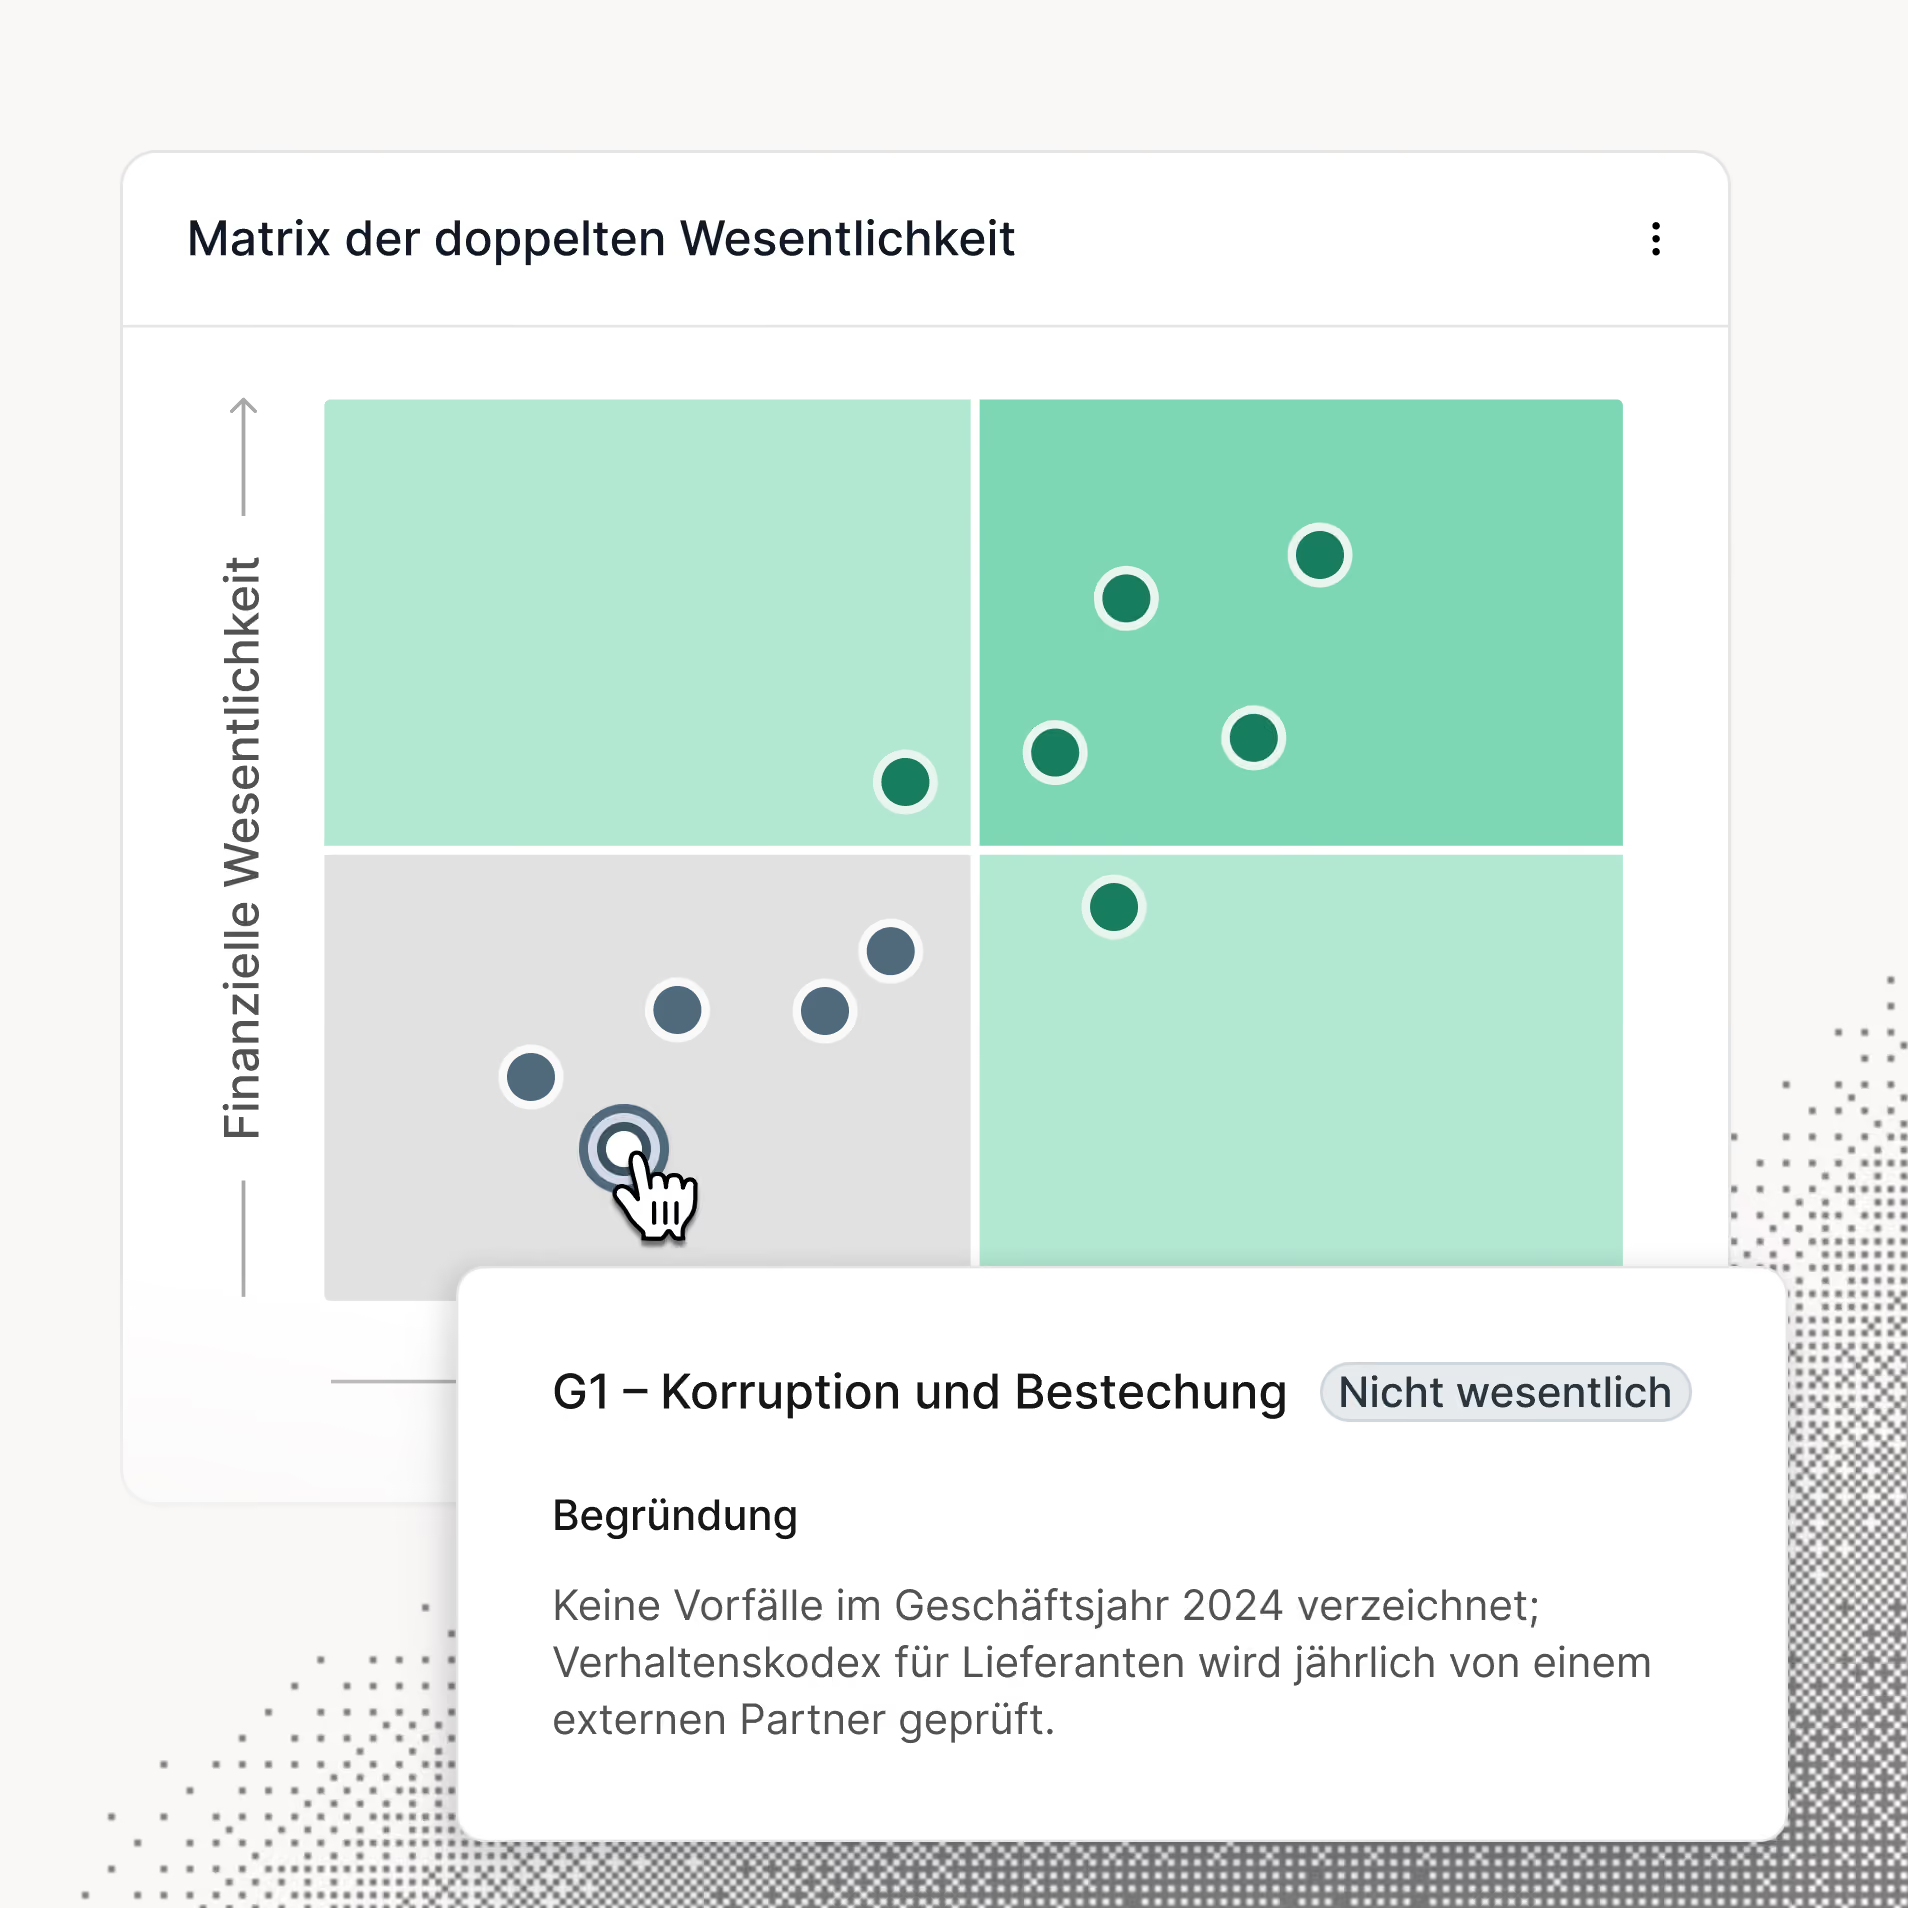
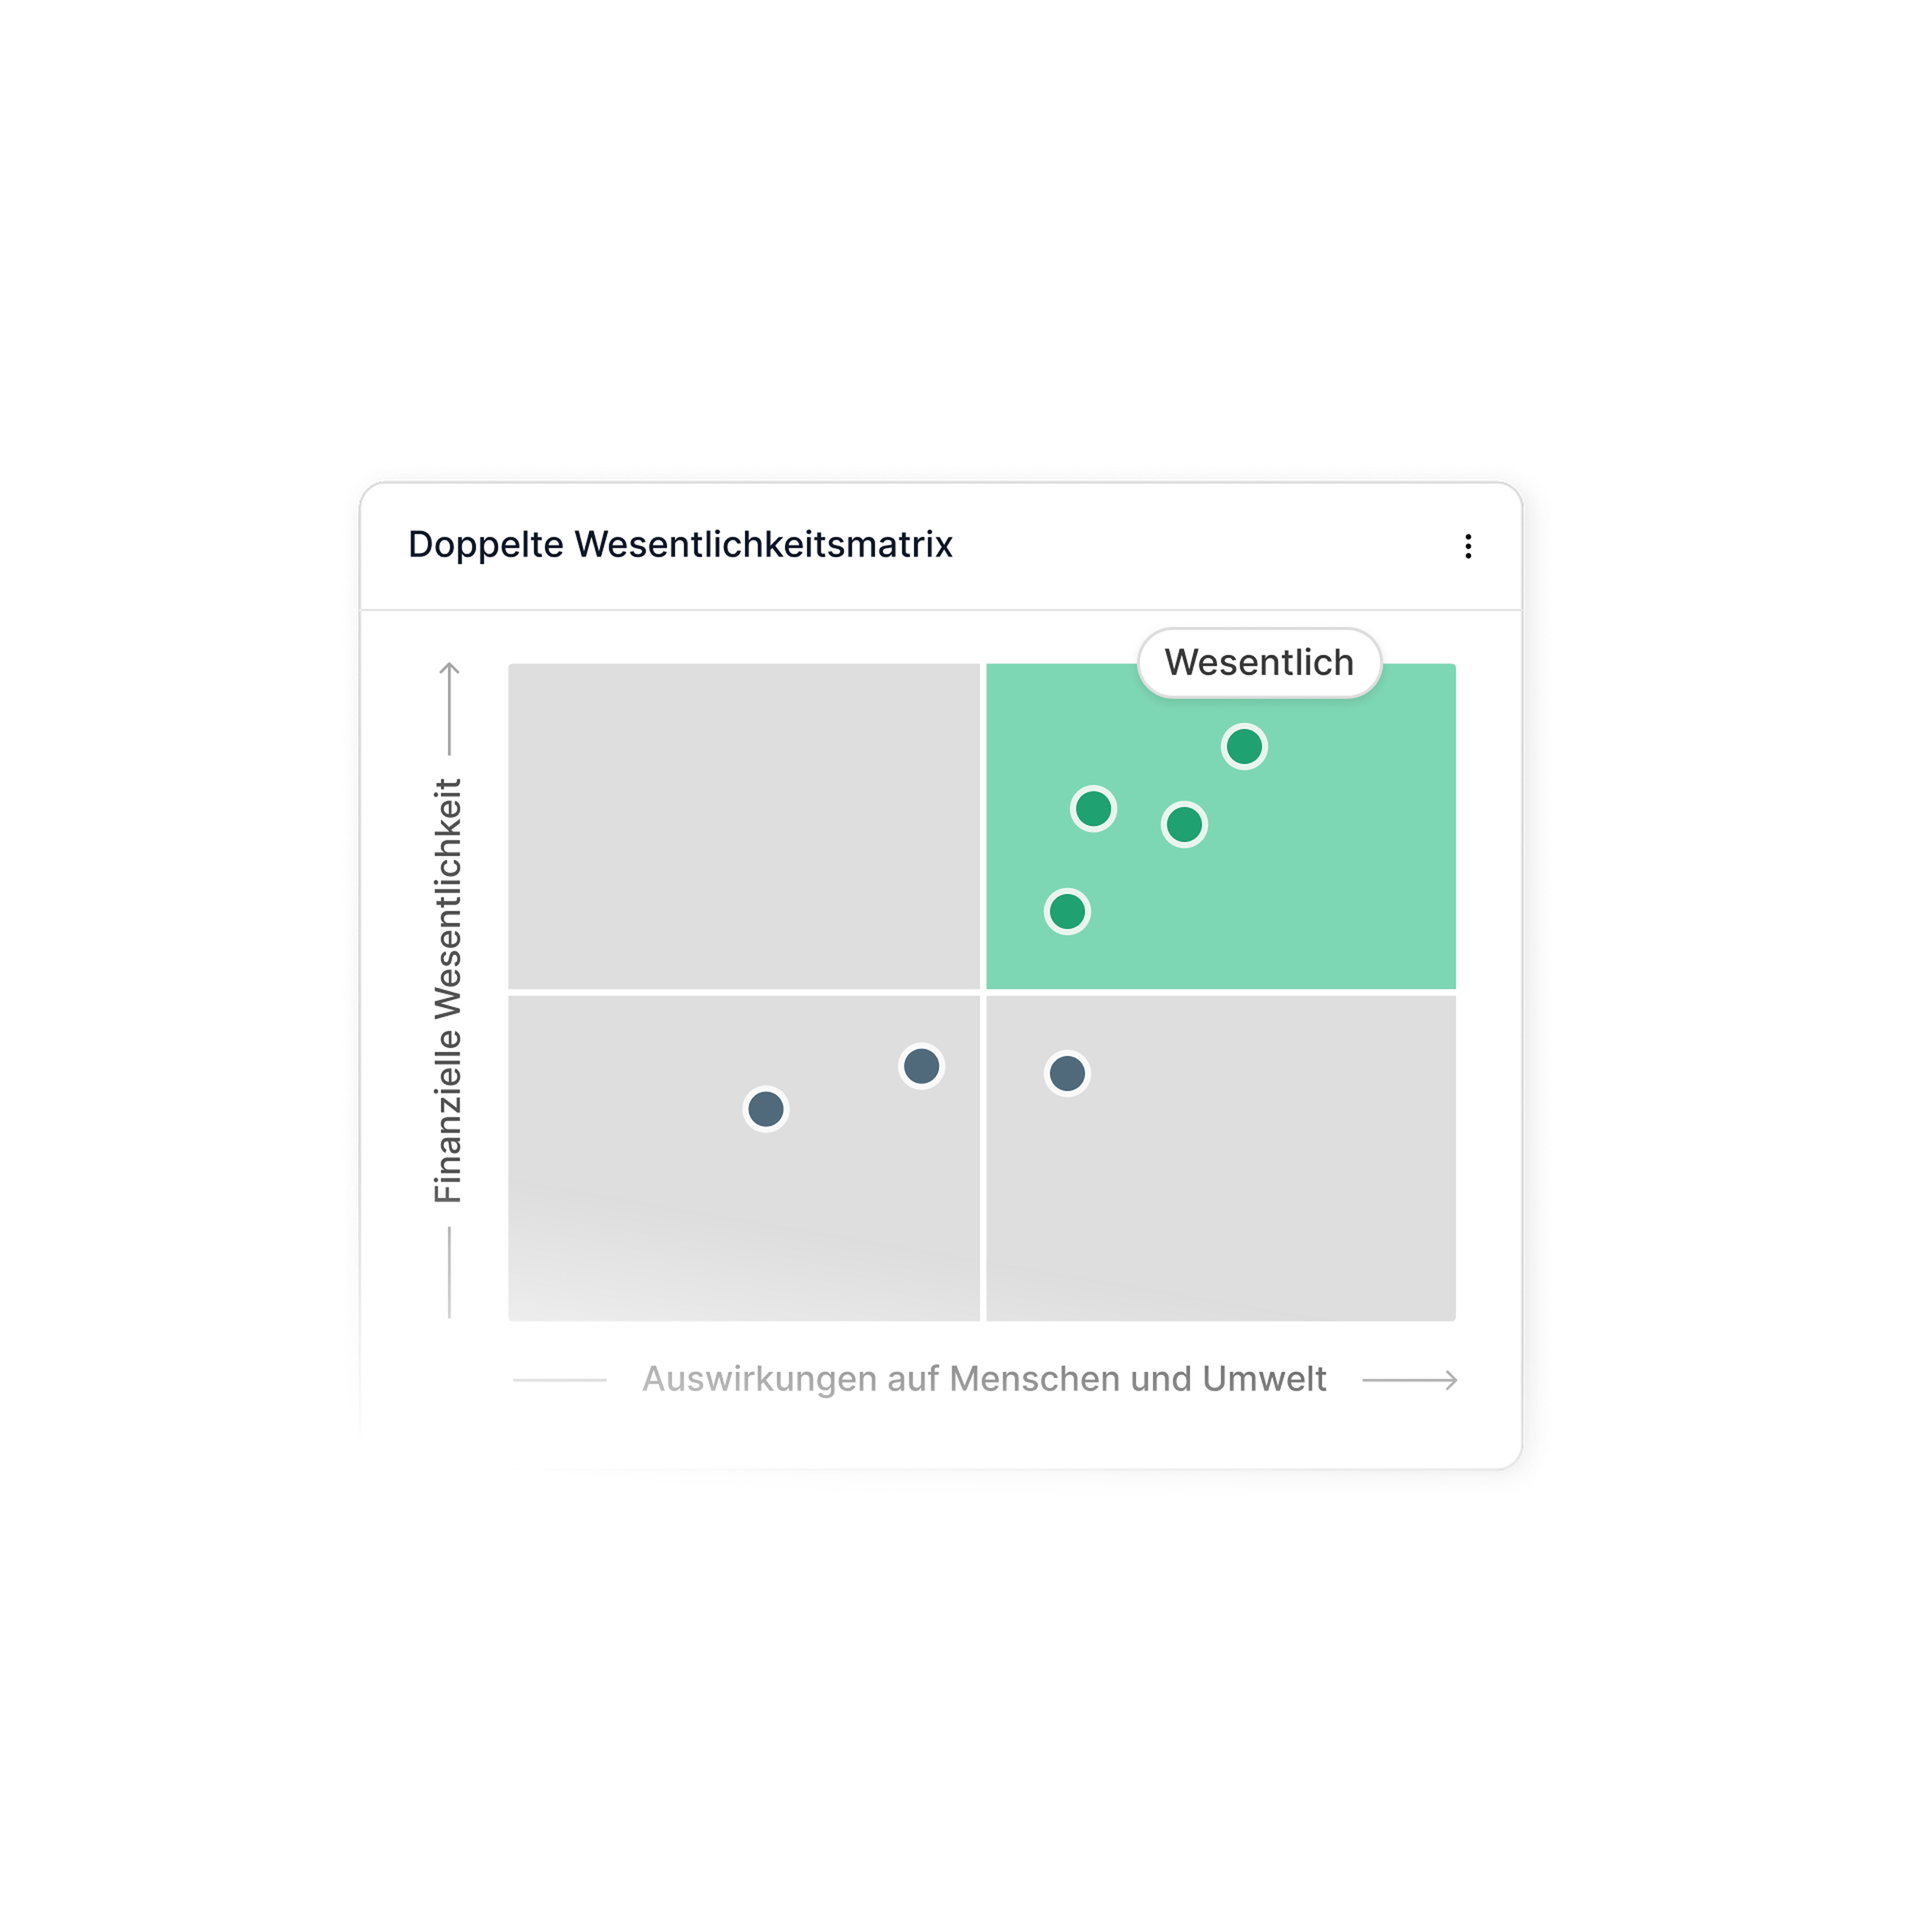
Wesentlichkeitsmatrix auswerten, exportieren und berichten
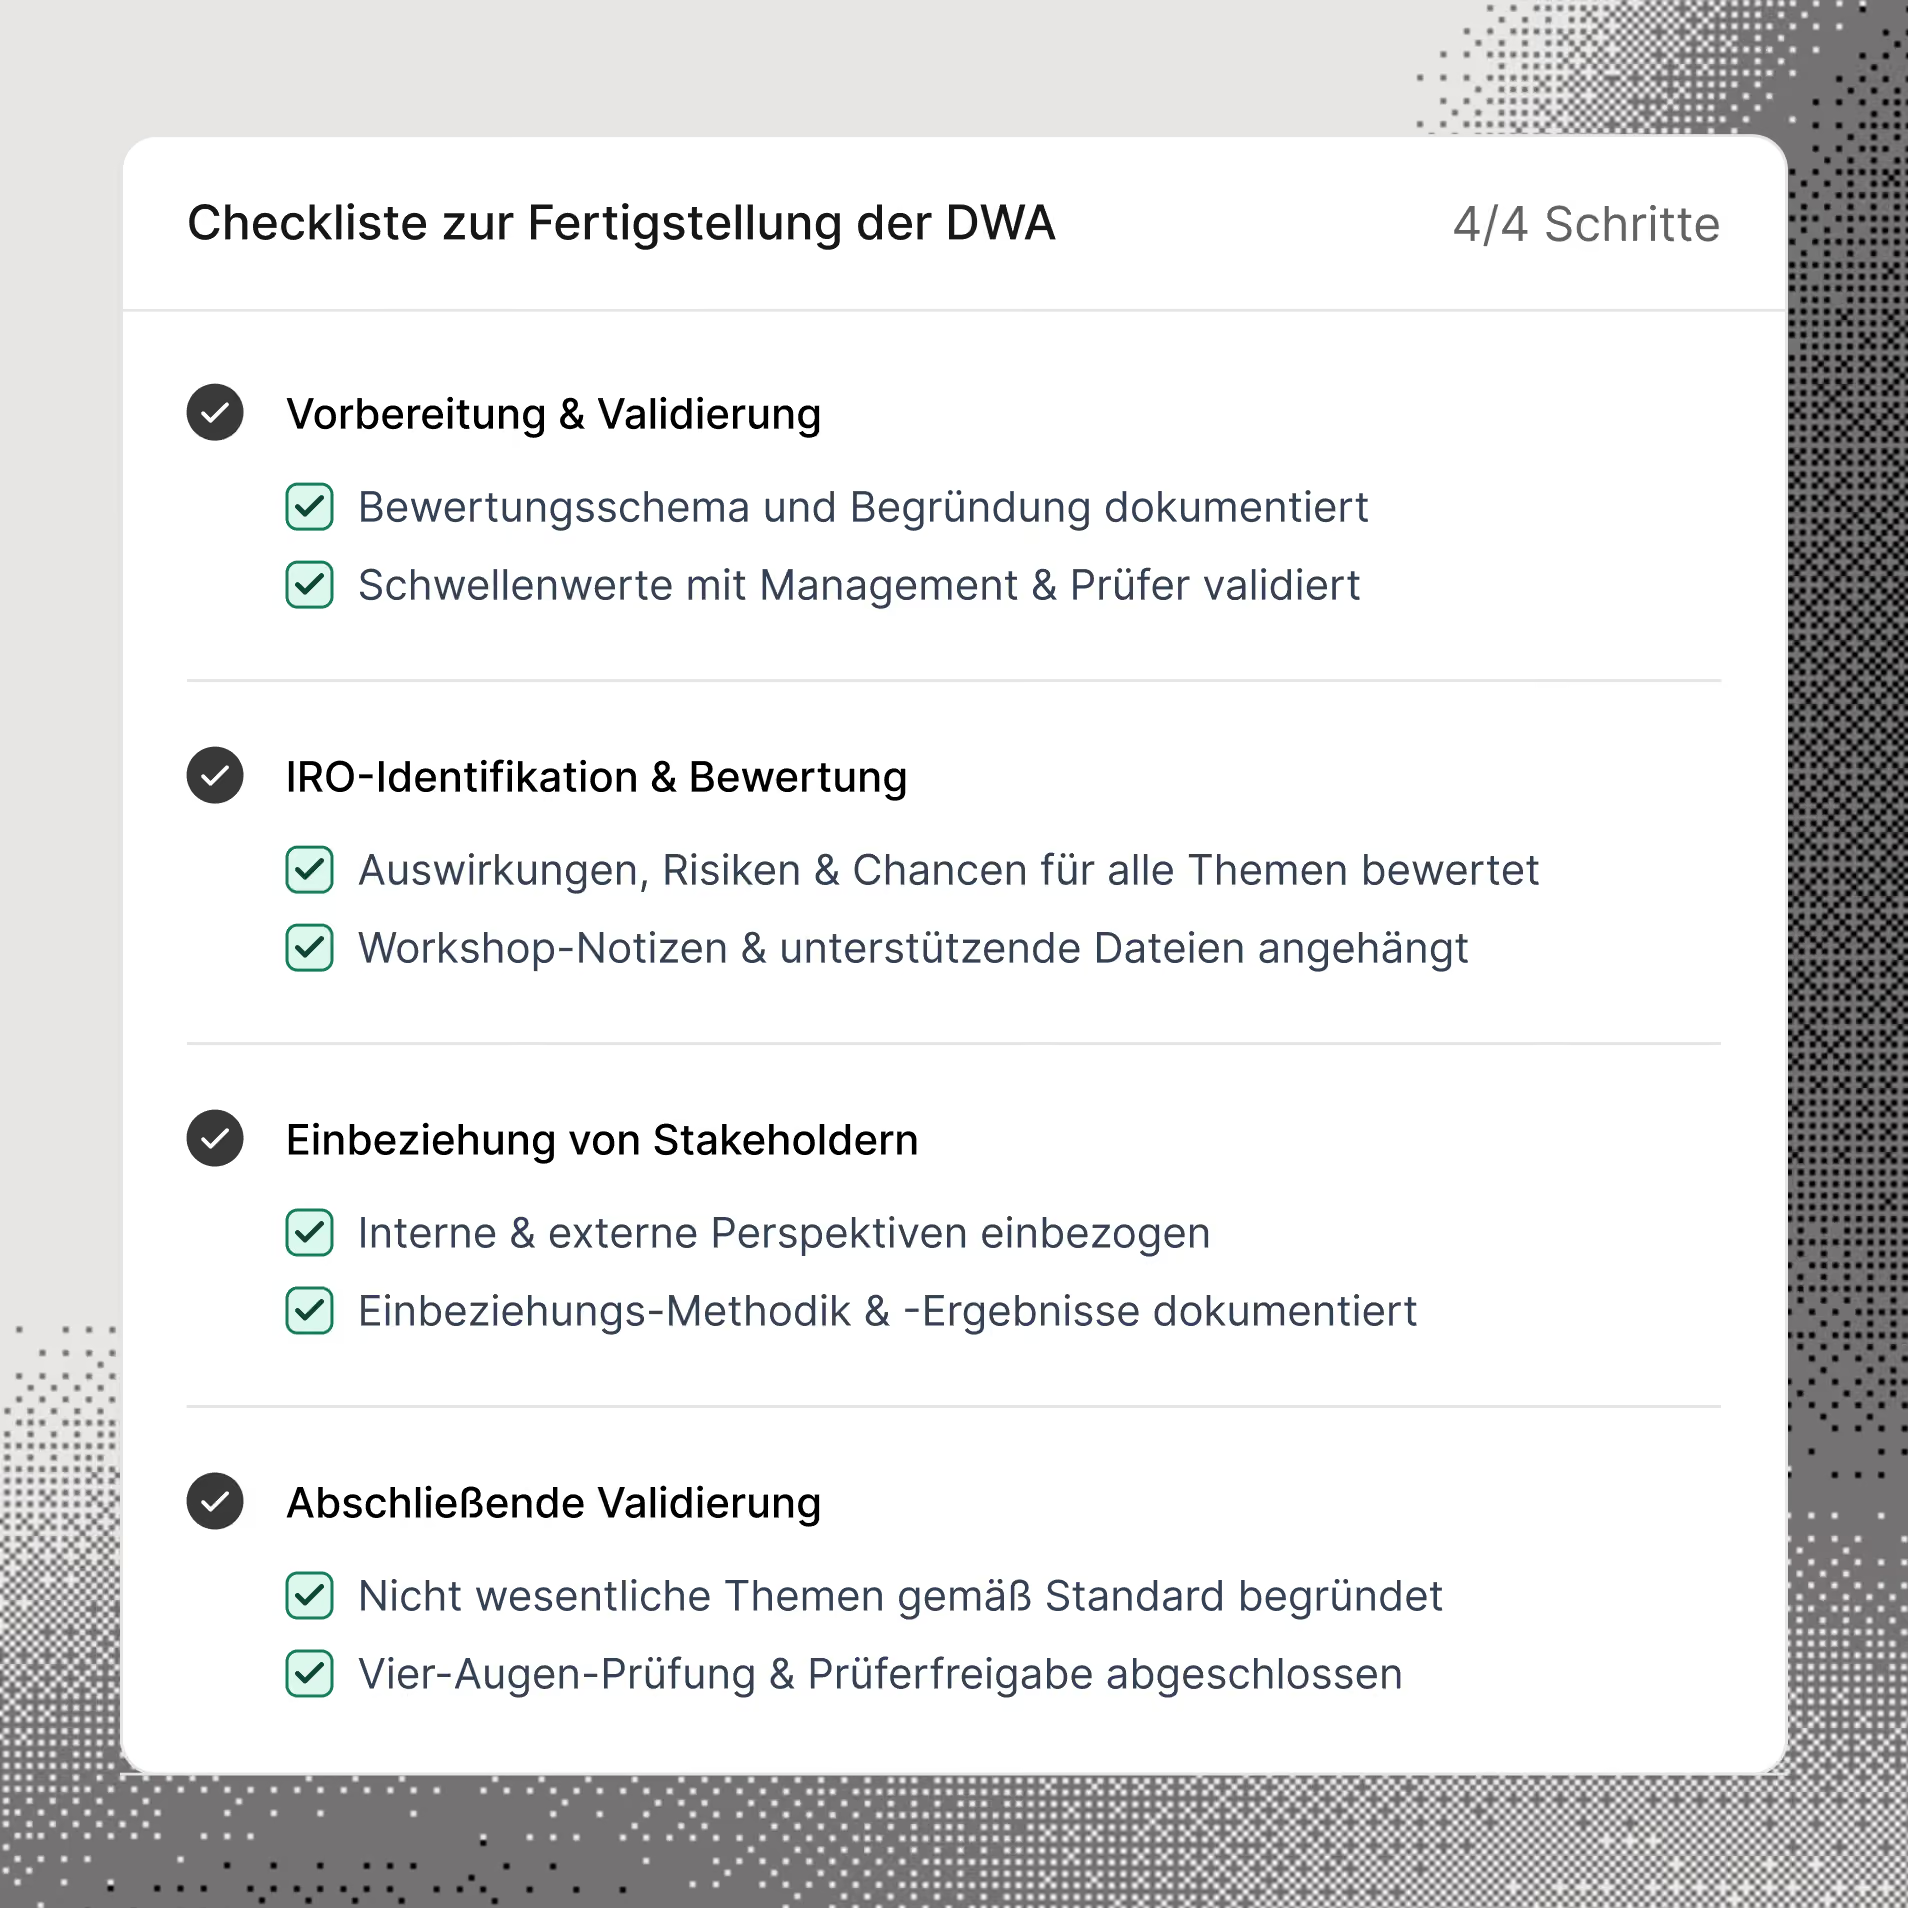
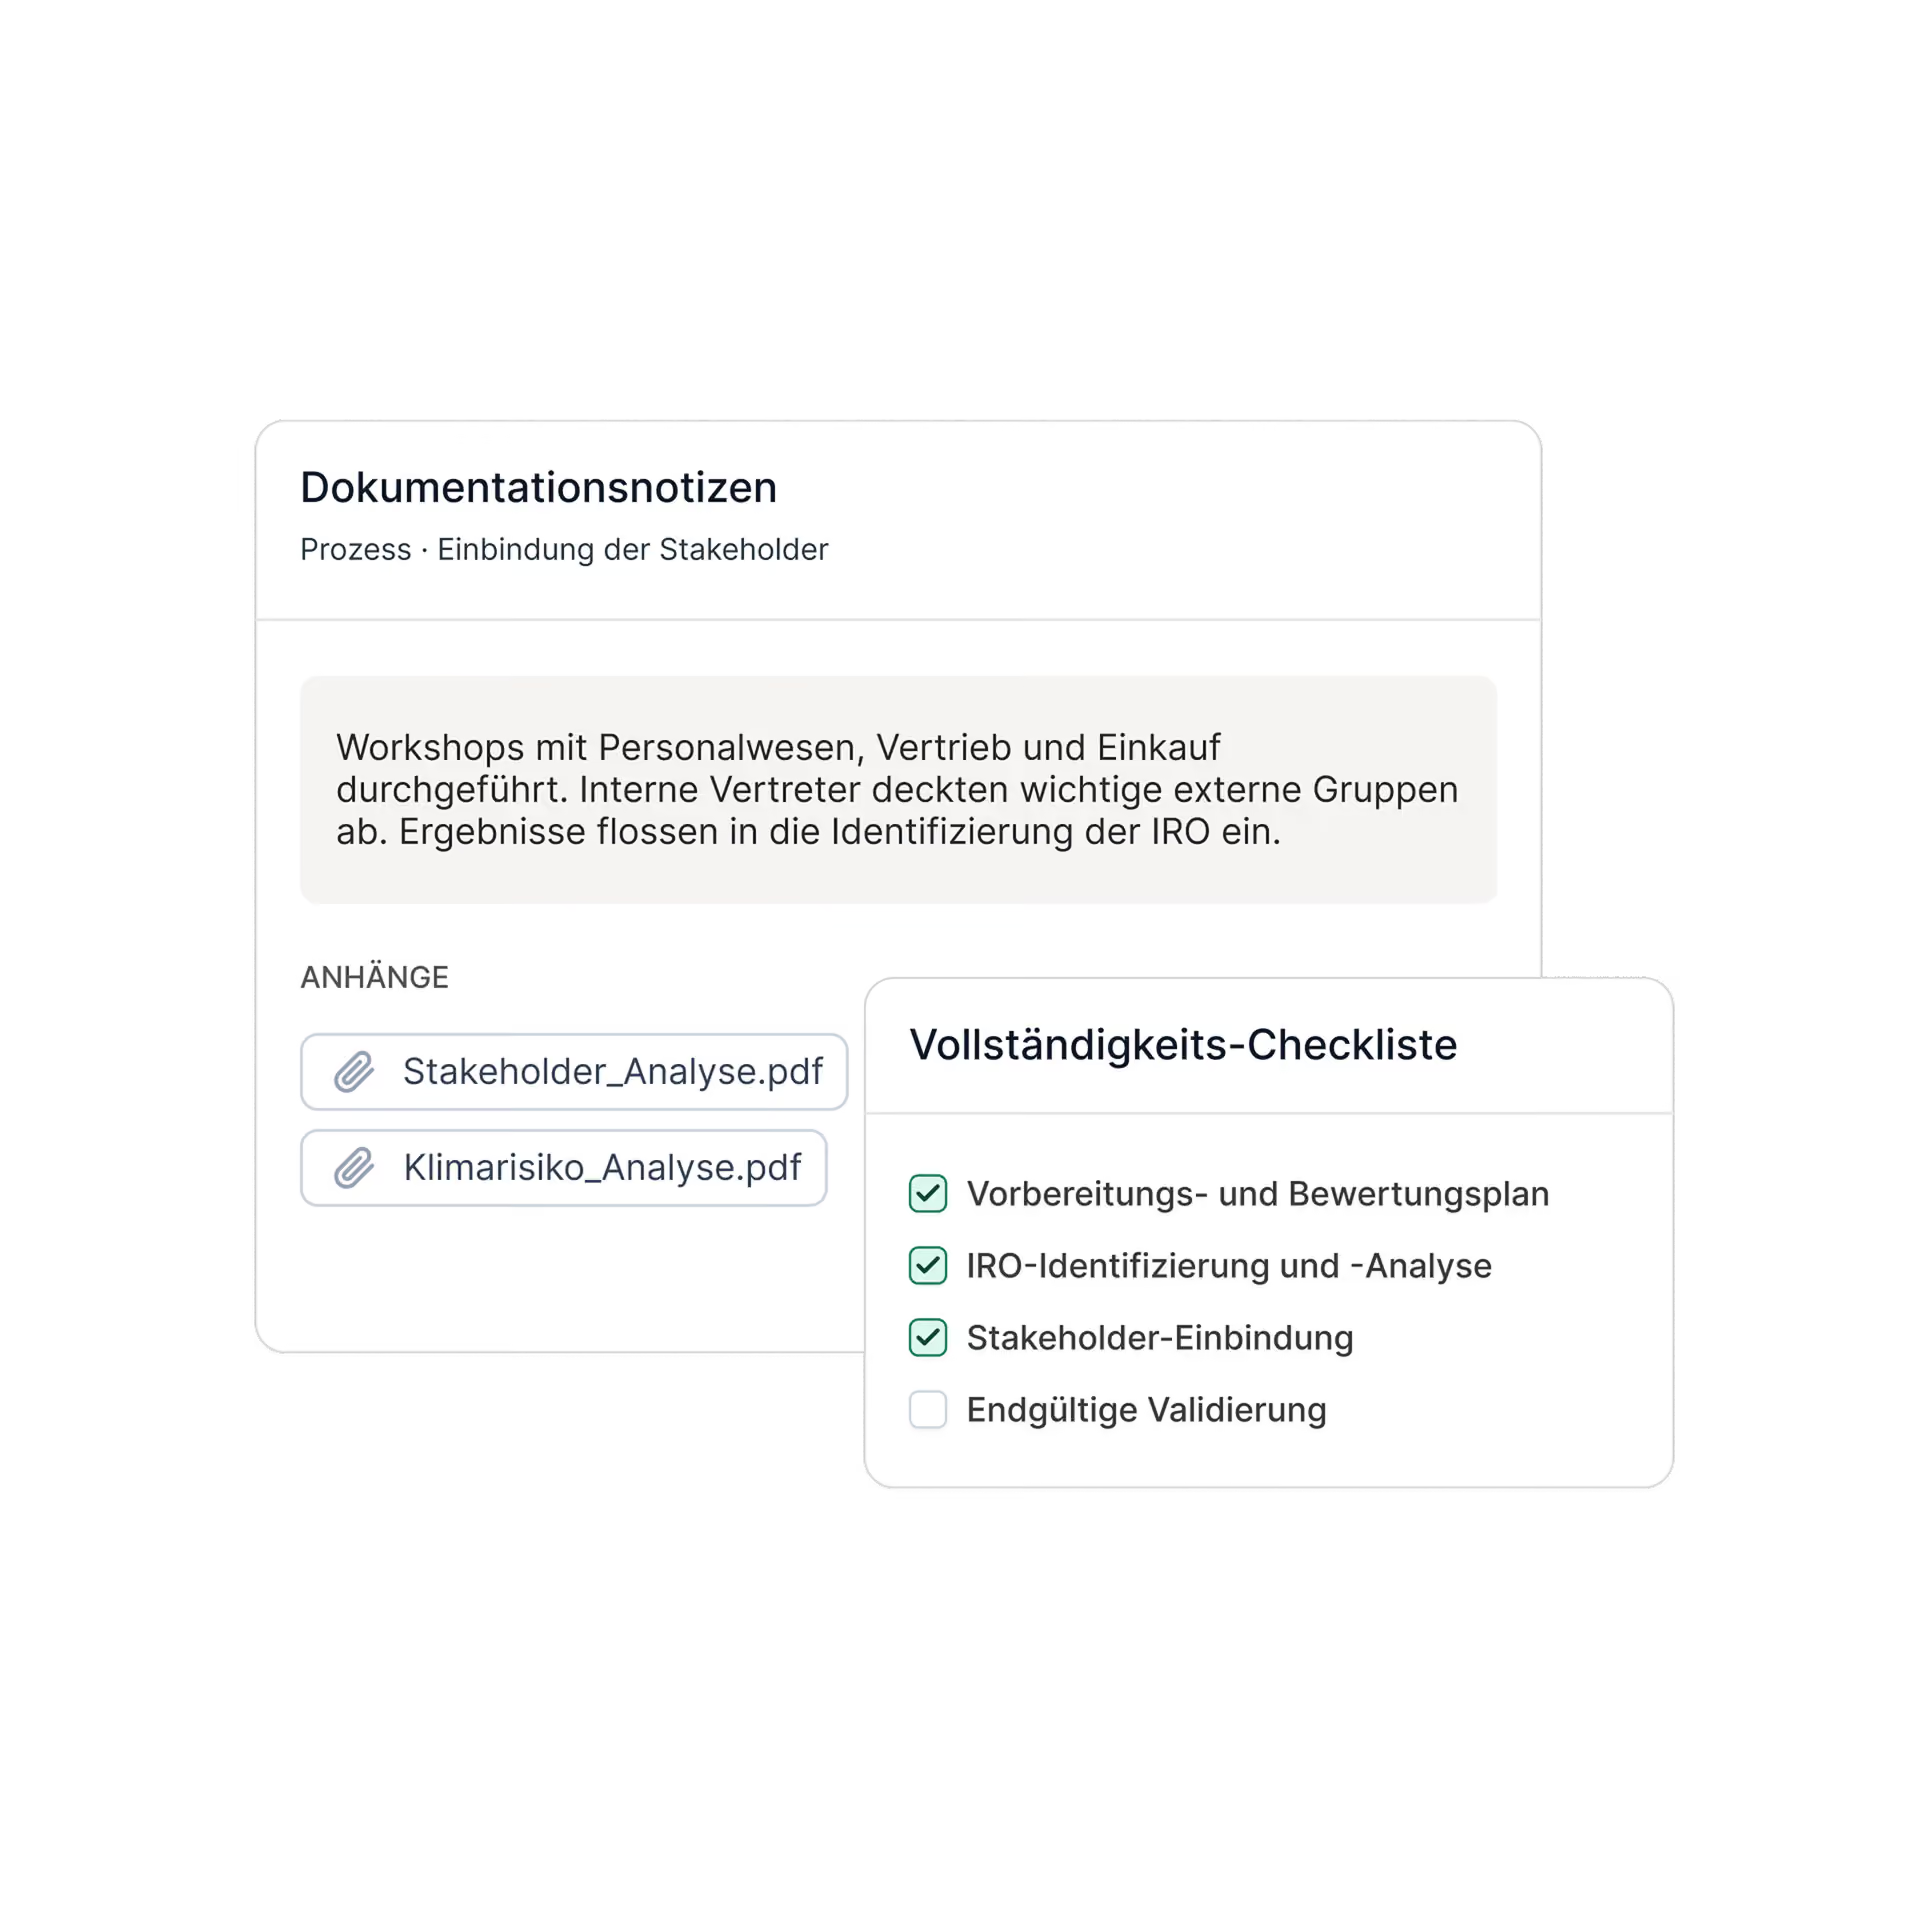
Prüfungssicher dokumentieren und Wirtschaftsprüfer einbinden
In sechs Schritten zur abgeschlossenen DWA
Vorbereitung
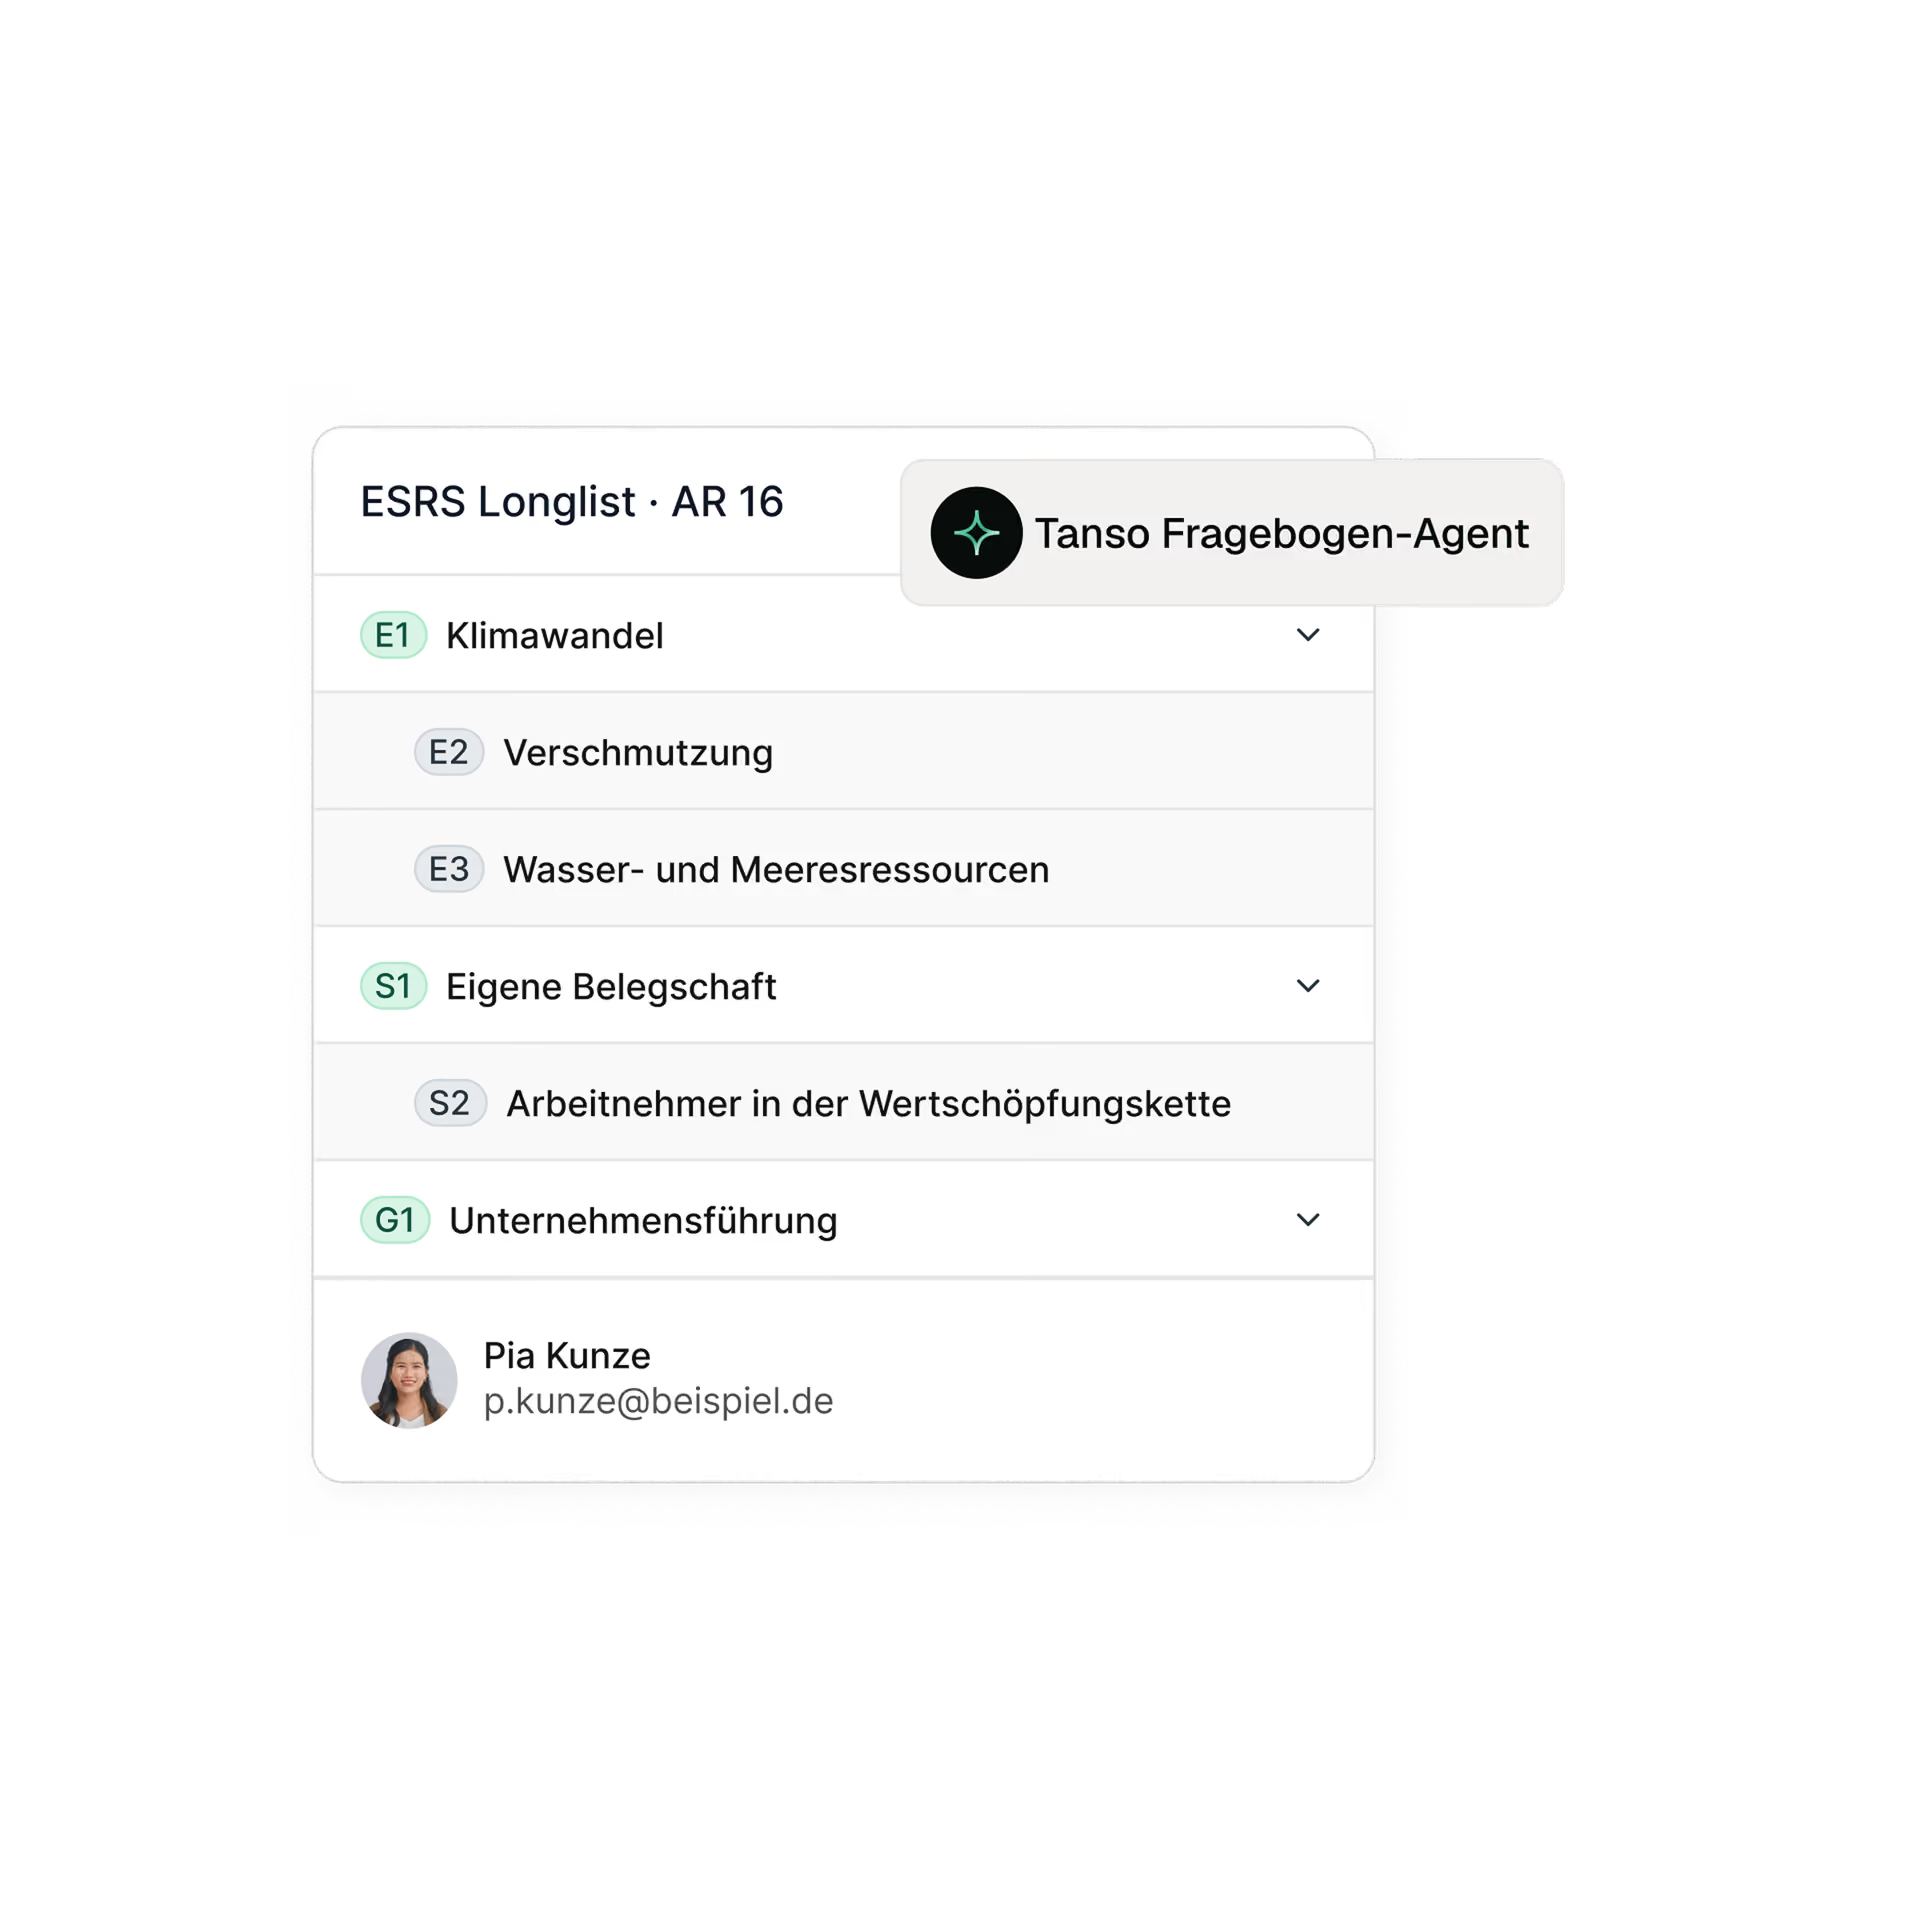
Longlist aufbauen
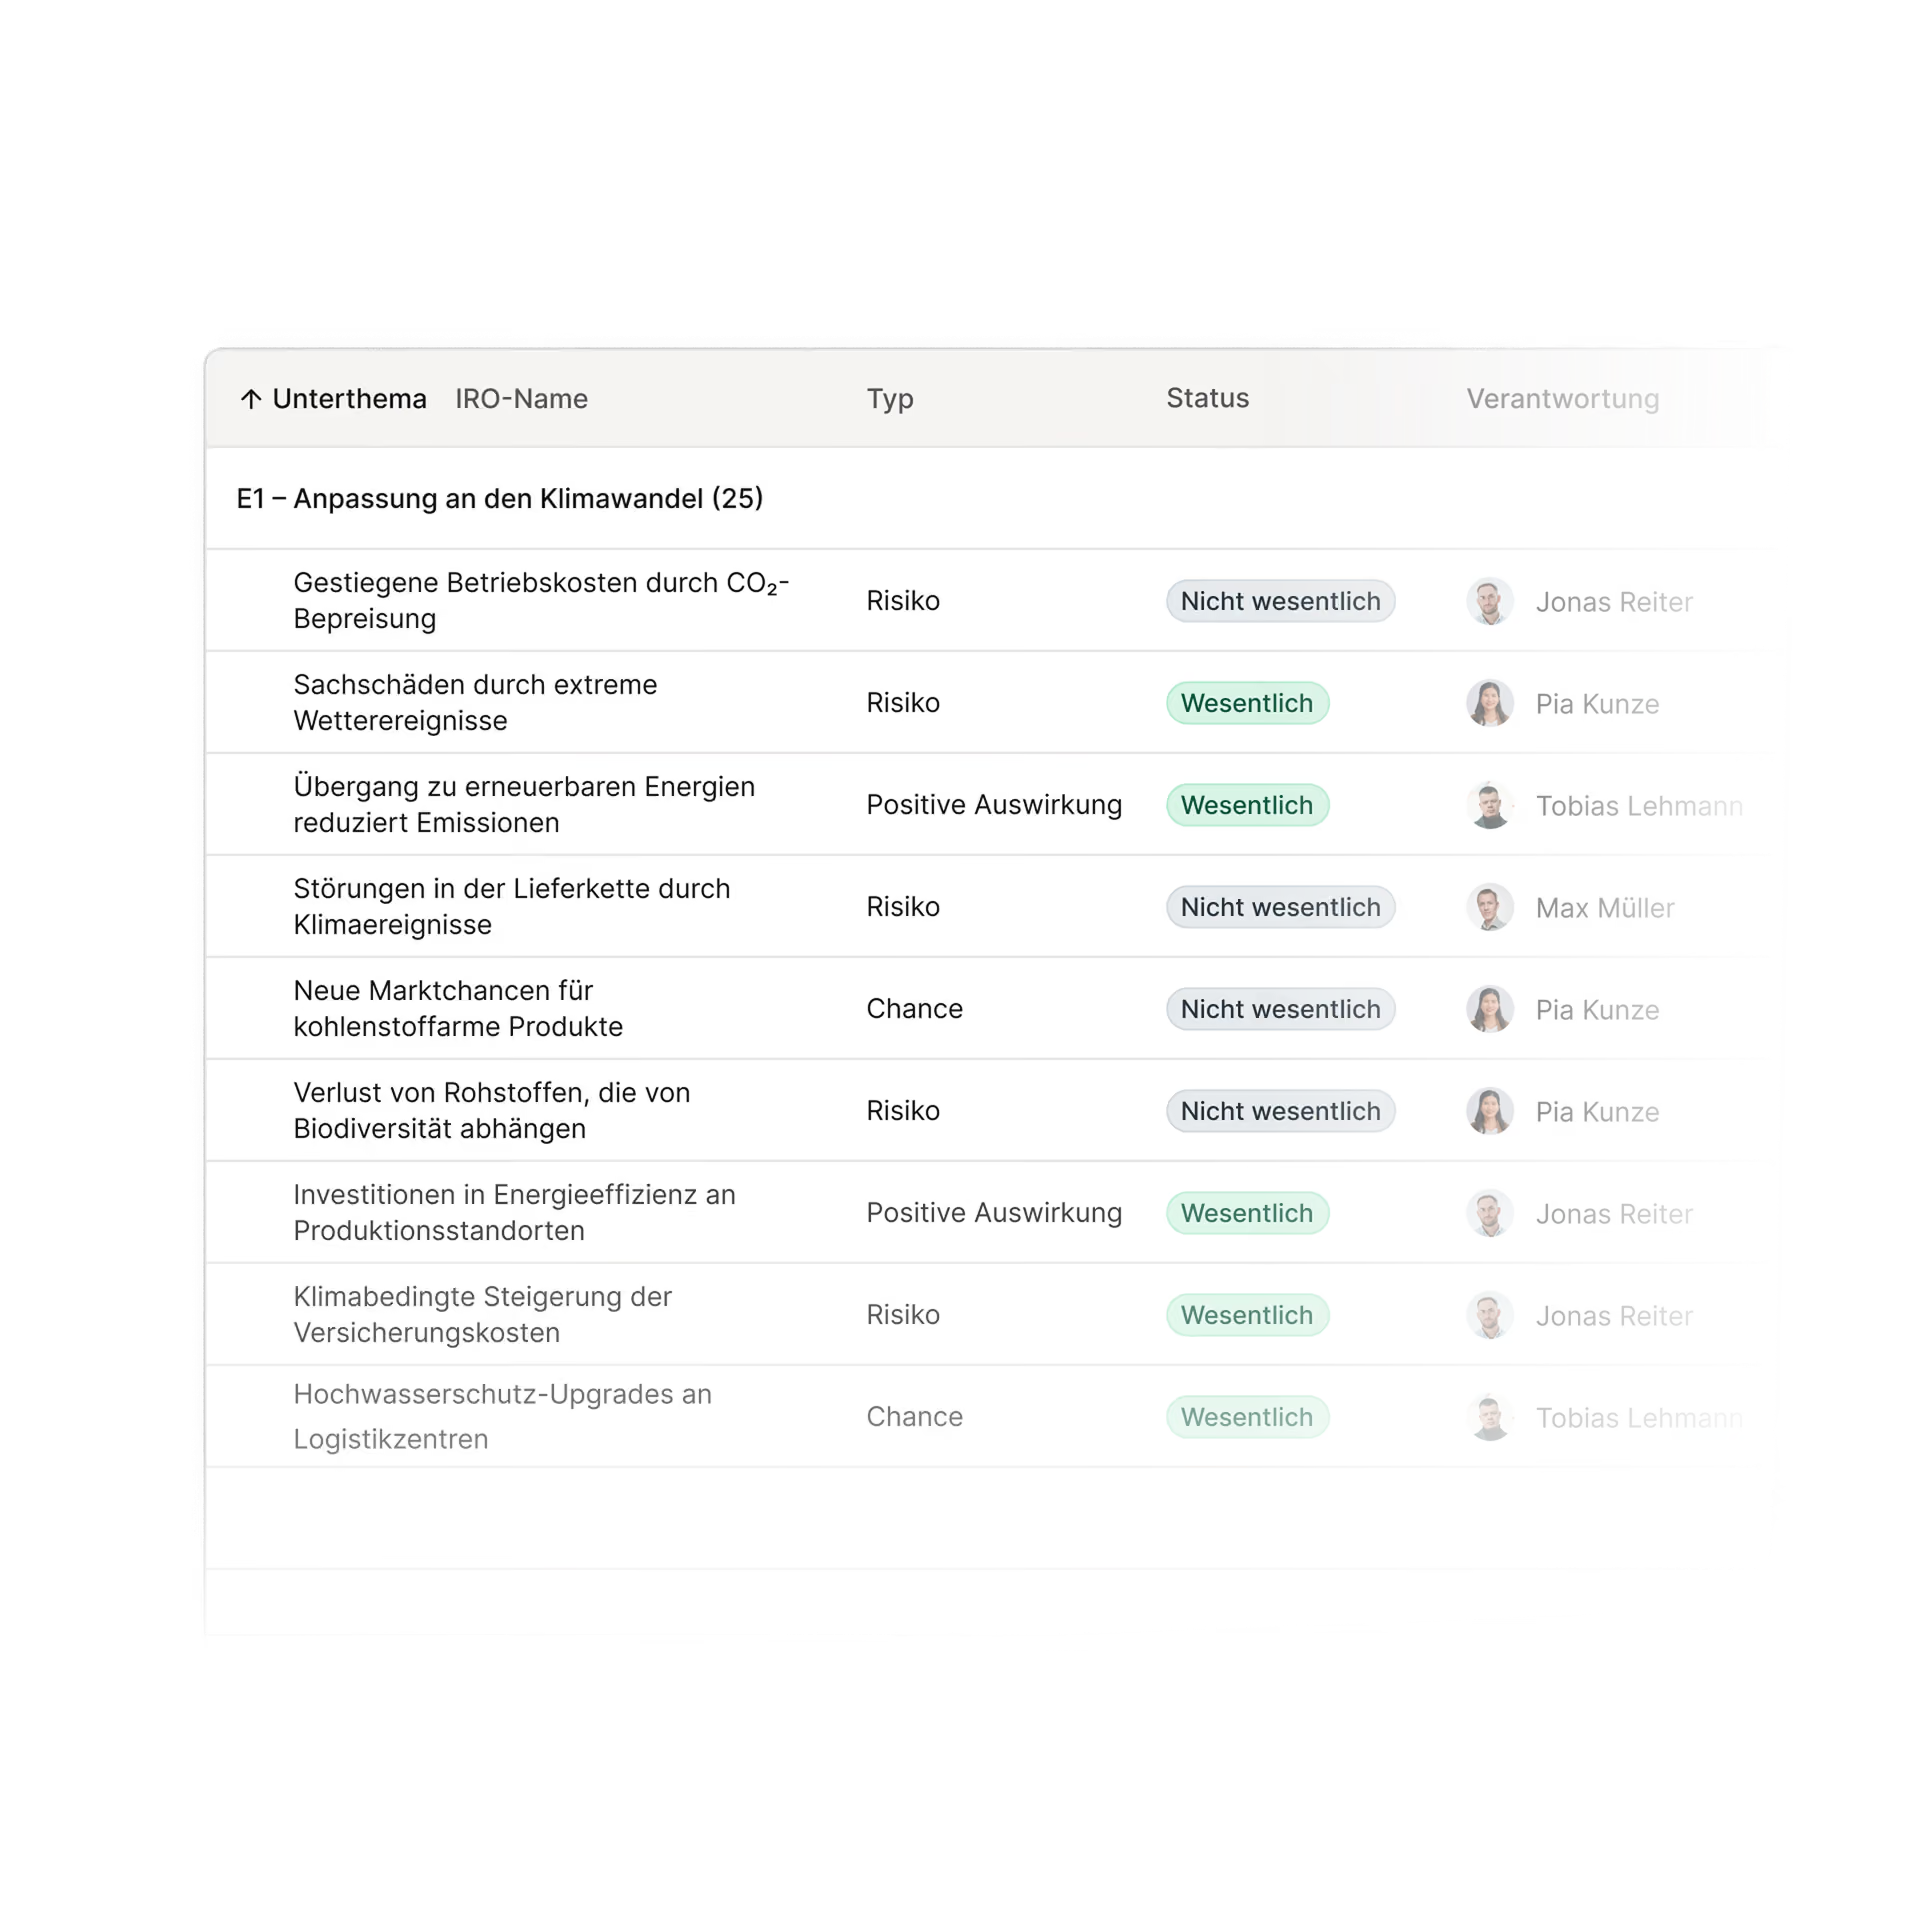
IRO-Ermittlung
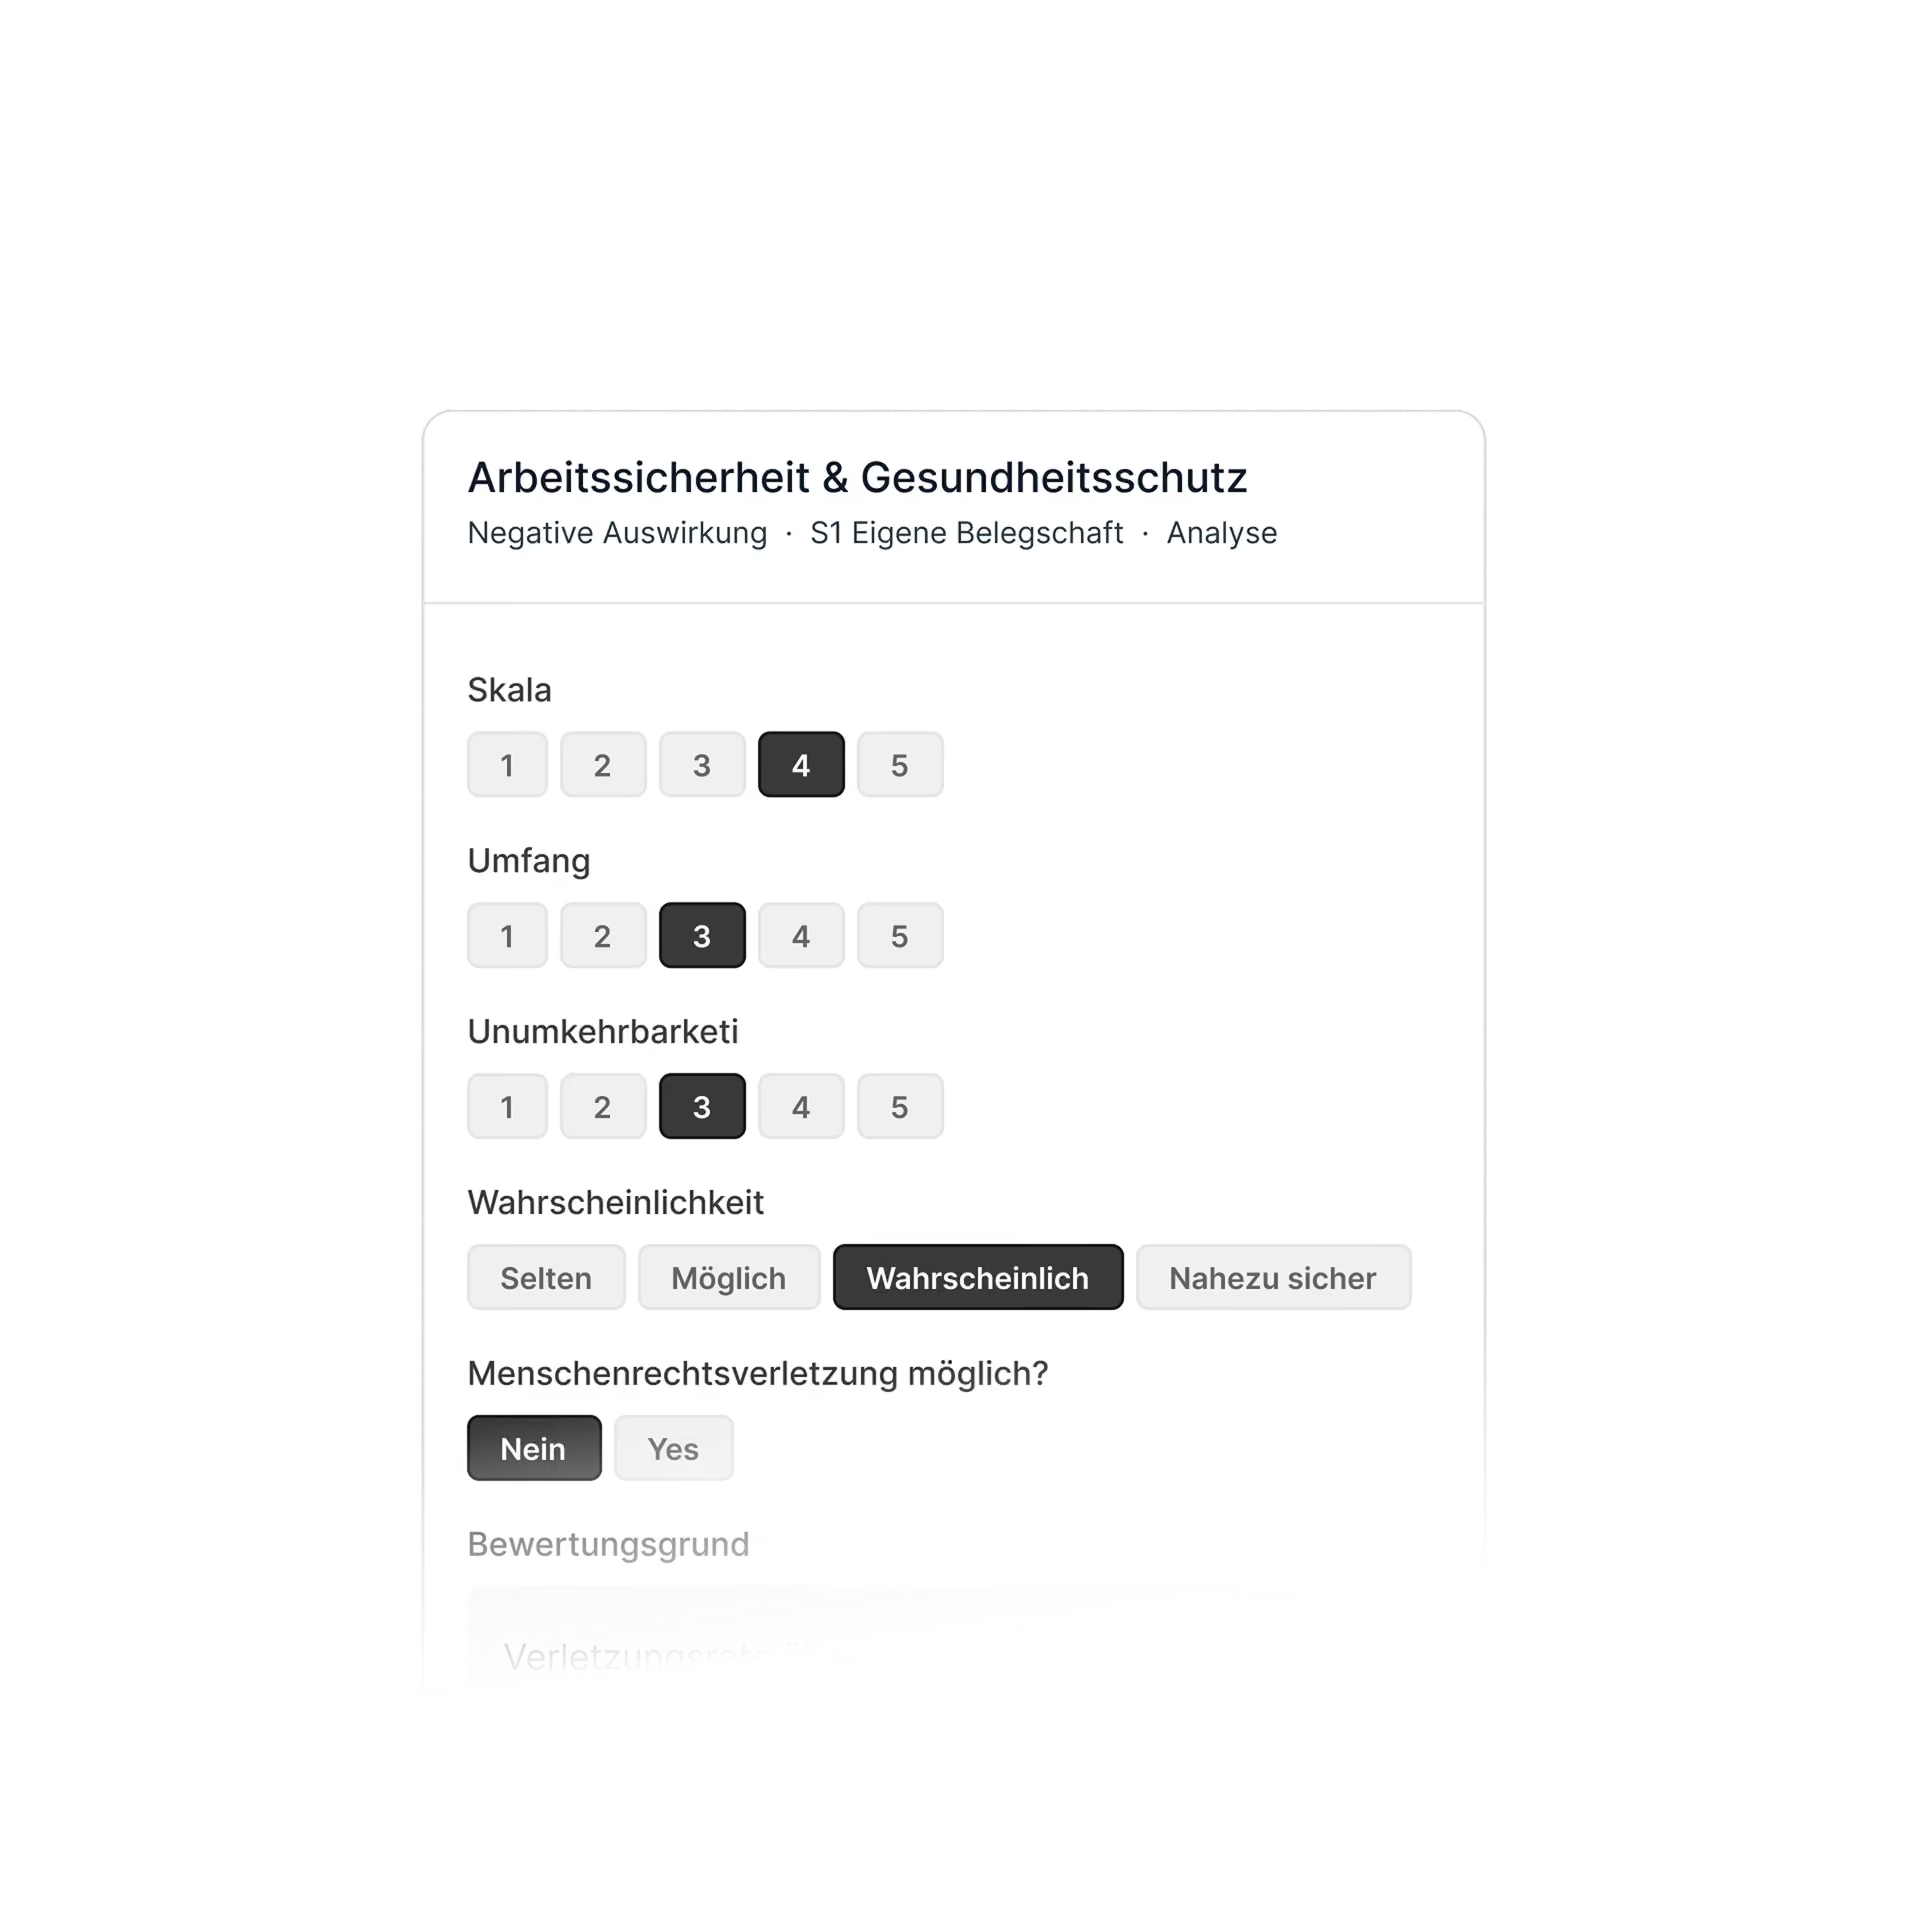
IRO-Bewertung
Ergebnisse
Dokumentation
Weitere DWA-Ressourcen


Sprechen Sie mit unseren DWA-Experten.


Häufig gestellte Fragen
Können wir Tanso in unsere bestehende IT-Landschaft integrieren?
Ja. Tanso ist ERP- und Data-Lake-kompatibel. Der Einstieg funktioniert über strukturierte CSV-Importe. Optional stehen REST-API-Schnittstellen zu SAP und weiteren Systemen zur Verfügung. Ihr ERP bleibt das führende System: Tanso-Daten können bei Bedarf in SAP oder Ihre BI-Umgebung zurückfließen.
Lässt sich die DWA auch für die VSME-Berichterstattung nutzen?
Ja. In Tanso legen Sie Ihre Wesentlichkeitsanalyse unabhängig vom Berichtsstandard an. Die Ergebnisse können Sie sowohl für die CSRD-Berichterstattung nach ESRS als auch für einen freiwilligen Bericht nach dem VSME-Standard nutzen. Beides läuft auf einer gemeinsamen Datenbasis ohne doppelte Erfassung. Wenn Sie perspektivisch von VSME auf CSRD wechseln, bleibt Ihre Analyse erhalten.
Was sind IROs und wie werden sie bewertet?
IROs sind Impacts (Auswirkungen), Risks (Risiken) und Opportunities (Chancen): die Bausteine Ihrer Wesentlichkeitsanalyse. Auswirkungen werden nach Ausmaß, Umfang und Unabänderlichkeit bewertet, Risiken und Chancen nach finanzieller Wesentlichkeit (Ausmaß und Wahrscheinlichkeit). Tanso bietet eine konfigurierbare Bewertungsskala, als Standardskala von 1 bis 5 oder an Ihre Organisation angepasst.
Was versteht man unter doppelter Wesentlichkeit?
Die doppelte Wesentlichkeitsanalyse (DWA) betrachtet Nachhaltigkeitsthemen aus zwei Perspektiven gleichzeitig: der Outside-In-Perspektive (finanzielle Wesentlichkeit: welche externen Nachhaltigkeitstrends beeinflussen Ihr Geschäft?) und der Inside-Out-Perspektive (Auswirkungswesentlichkeit: welche Wirkungen haben Ihre Tätigkeiten auf Umwelt und Gesellschaft?). Ergibt sich aus mindestens einer Perspektive Wesentlichkeit, ist das Thema für Ihre Berichterstattung relevant.
Wer muss eine DWA durchführen?
Alle Unternehmen, die unter die CSRD (Corporate Sustainability Reporting Directive) fallen, müssen eine doppelte Wesentlichkeitsanalyse als ersten Schritt ihrer Nachhaltigkeitsberichterstattung nach ESRS durchführen. Die DWA bestimmt, welche der rund 1.200 ESRS-Datenpunkte für Ihr Unternehmen berichtspflichtig sind. Auch Unternehmen, die freiwillig nach dem VSME-Standard berichten, nutzen die Wesentlichkeitsanalyse, um ihren Berichtsumfang festzulegen.
Wie reduziert die DWA meinen Berichtsumfang?
Durch die Filterfunktion der DWA verringert sich der Berichtsumfang in der verarbeitenden Industrie im ersten Berichtsjahr typischerweise um ein Drittel bis zur Hälfte. Nicht wesentliche ESRS-Themenstandards können mit begründetem Ausschluss entfallen, wobei ESRS E1 (Klimawandel) aufgrund hoher Begründungsanforderungen in der Praxis selten vollständig wegfällt.