
Taxonomiequote belastbar berechnen und prüfungssicher berichten
Von der Eignungsbewertung über die Konformitätsprüfung bis zur konsolidierten Nachhaltigkeitserklärung.
Kundenstimmen
The Family Butchers
Wer produziert, braucht eine Software, die Daten strukturiert und sauber verarbeitet. Effizienter als der modulare Aufbau von Tanso geht es eigentlich nicht.

Alles für Ihren EU-Taxonomie-Prozess
Taxonomieeignung strukturiert bewerten

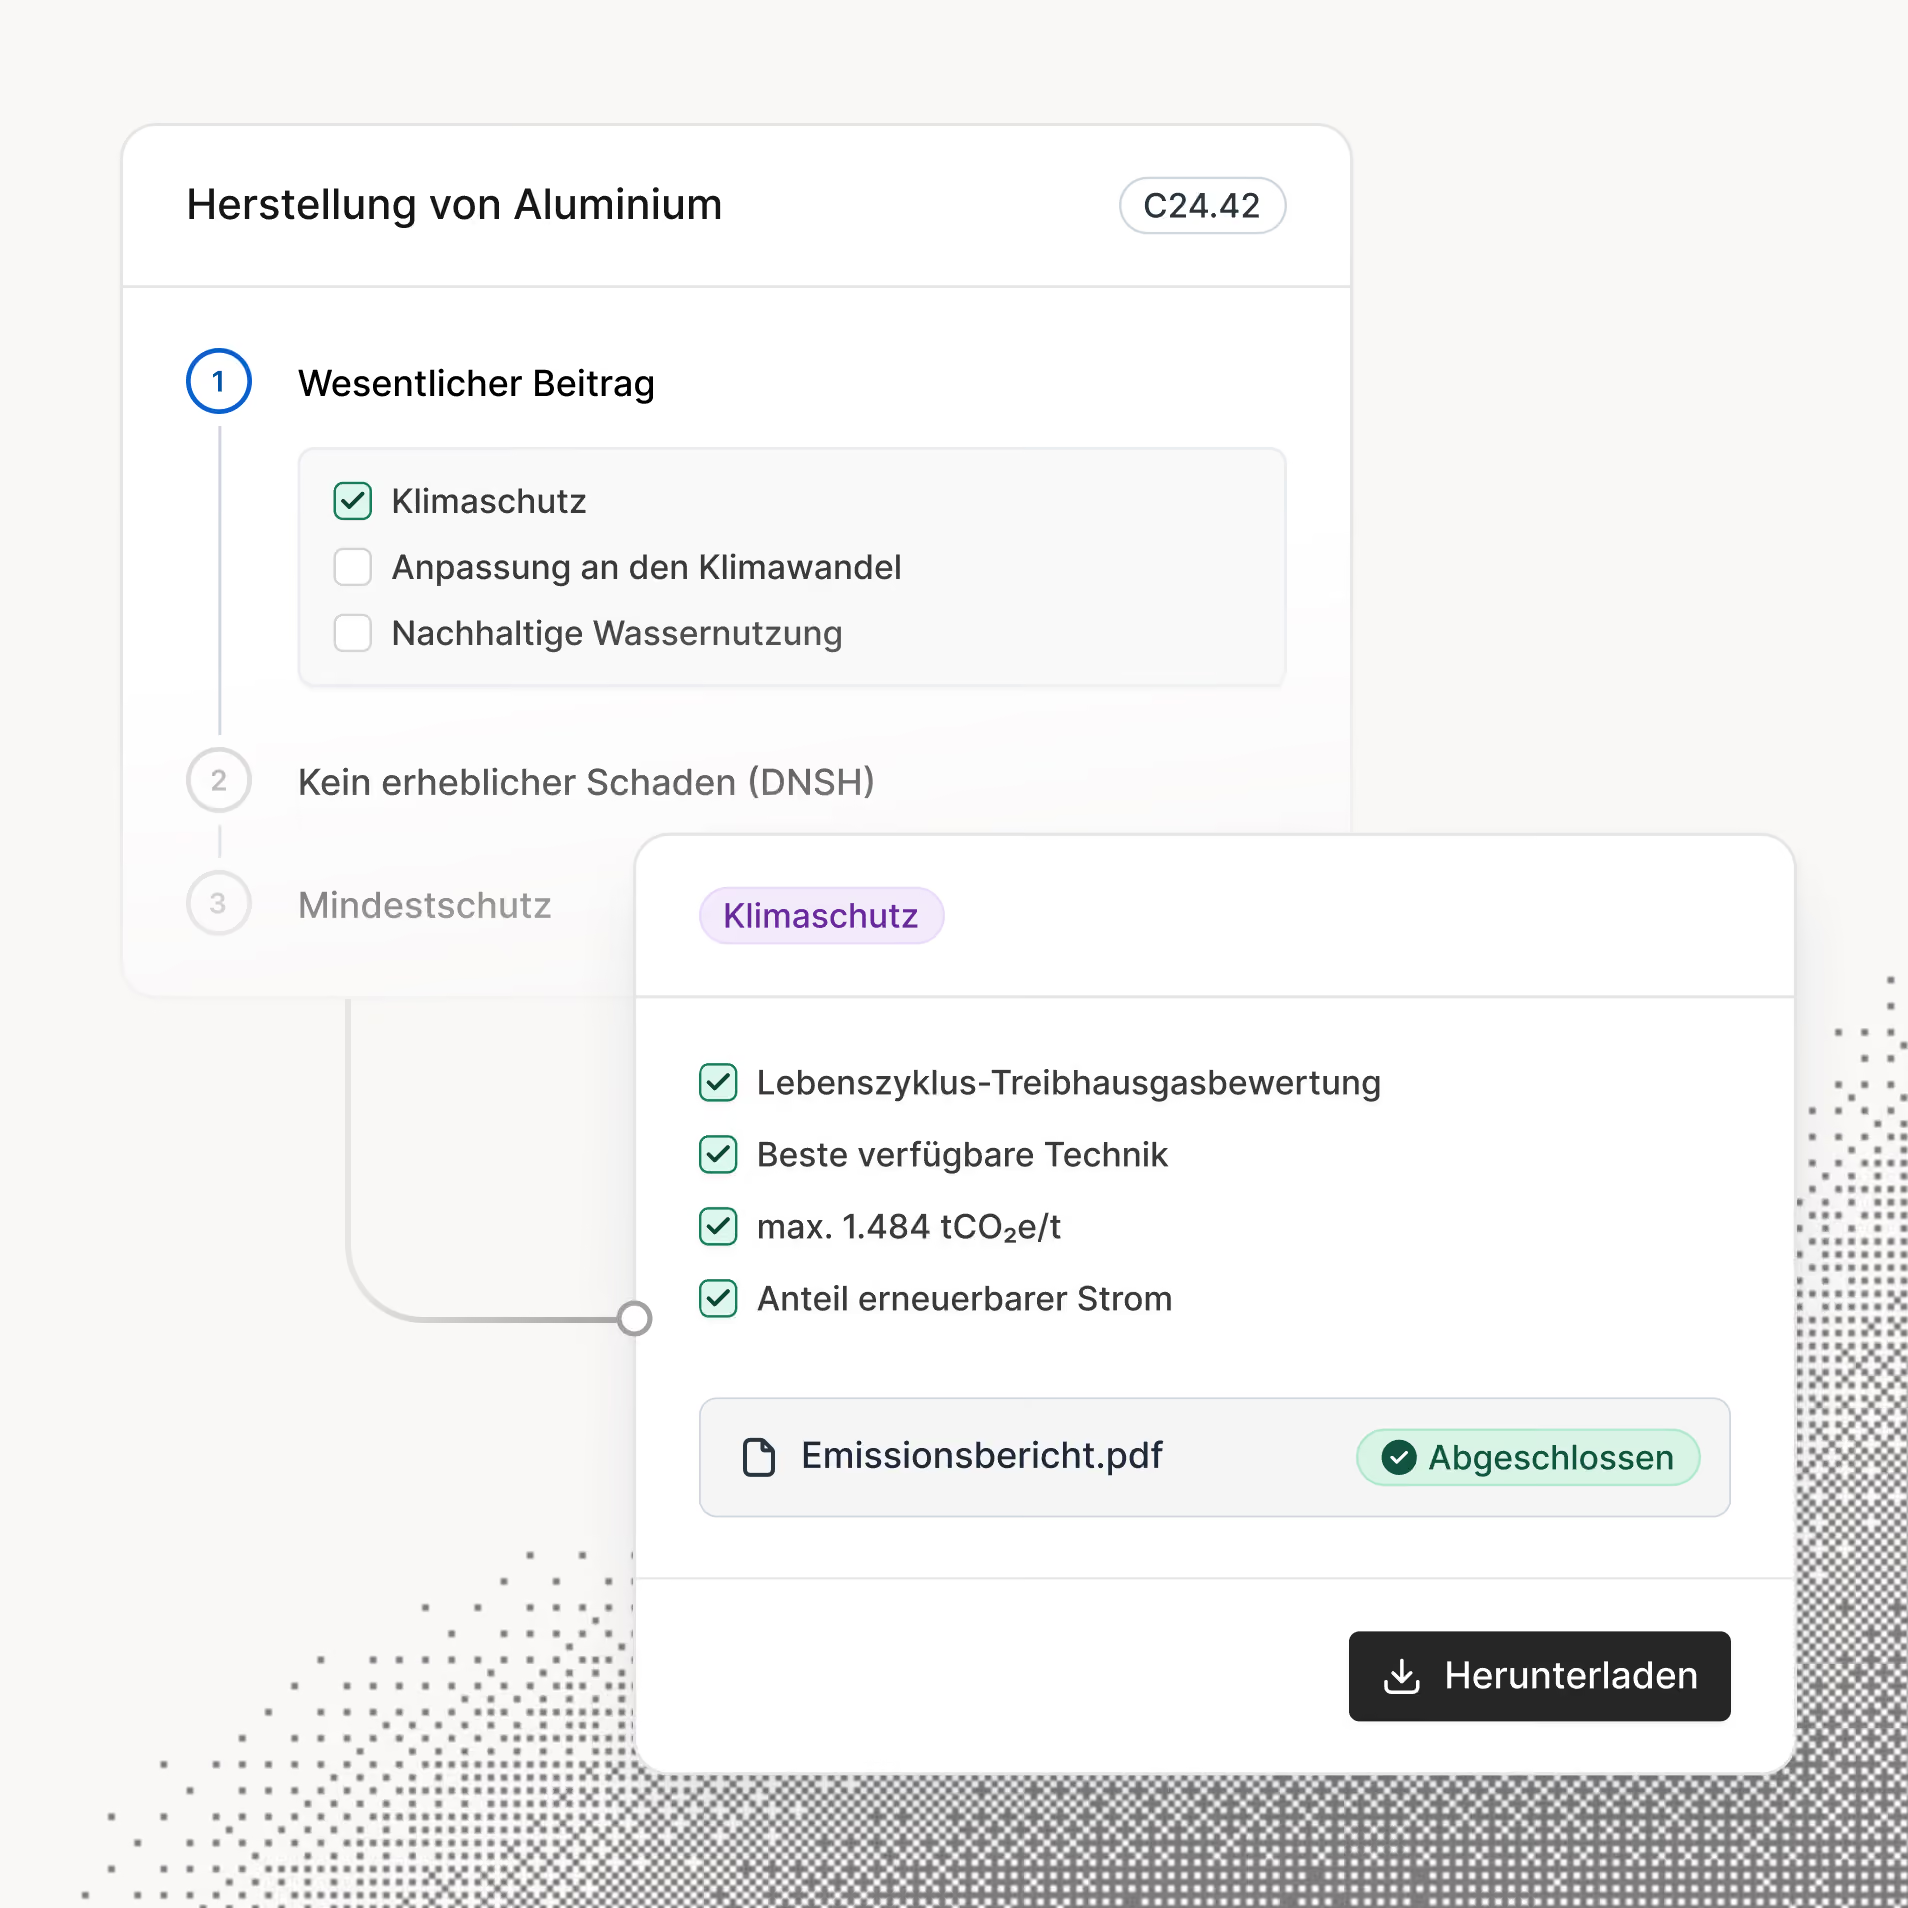
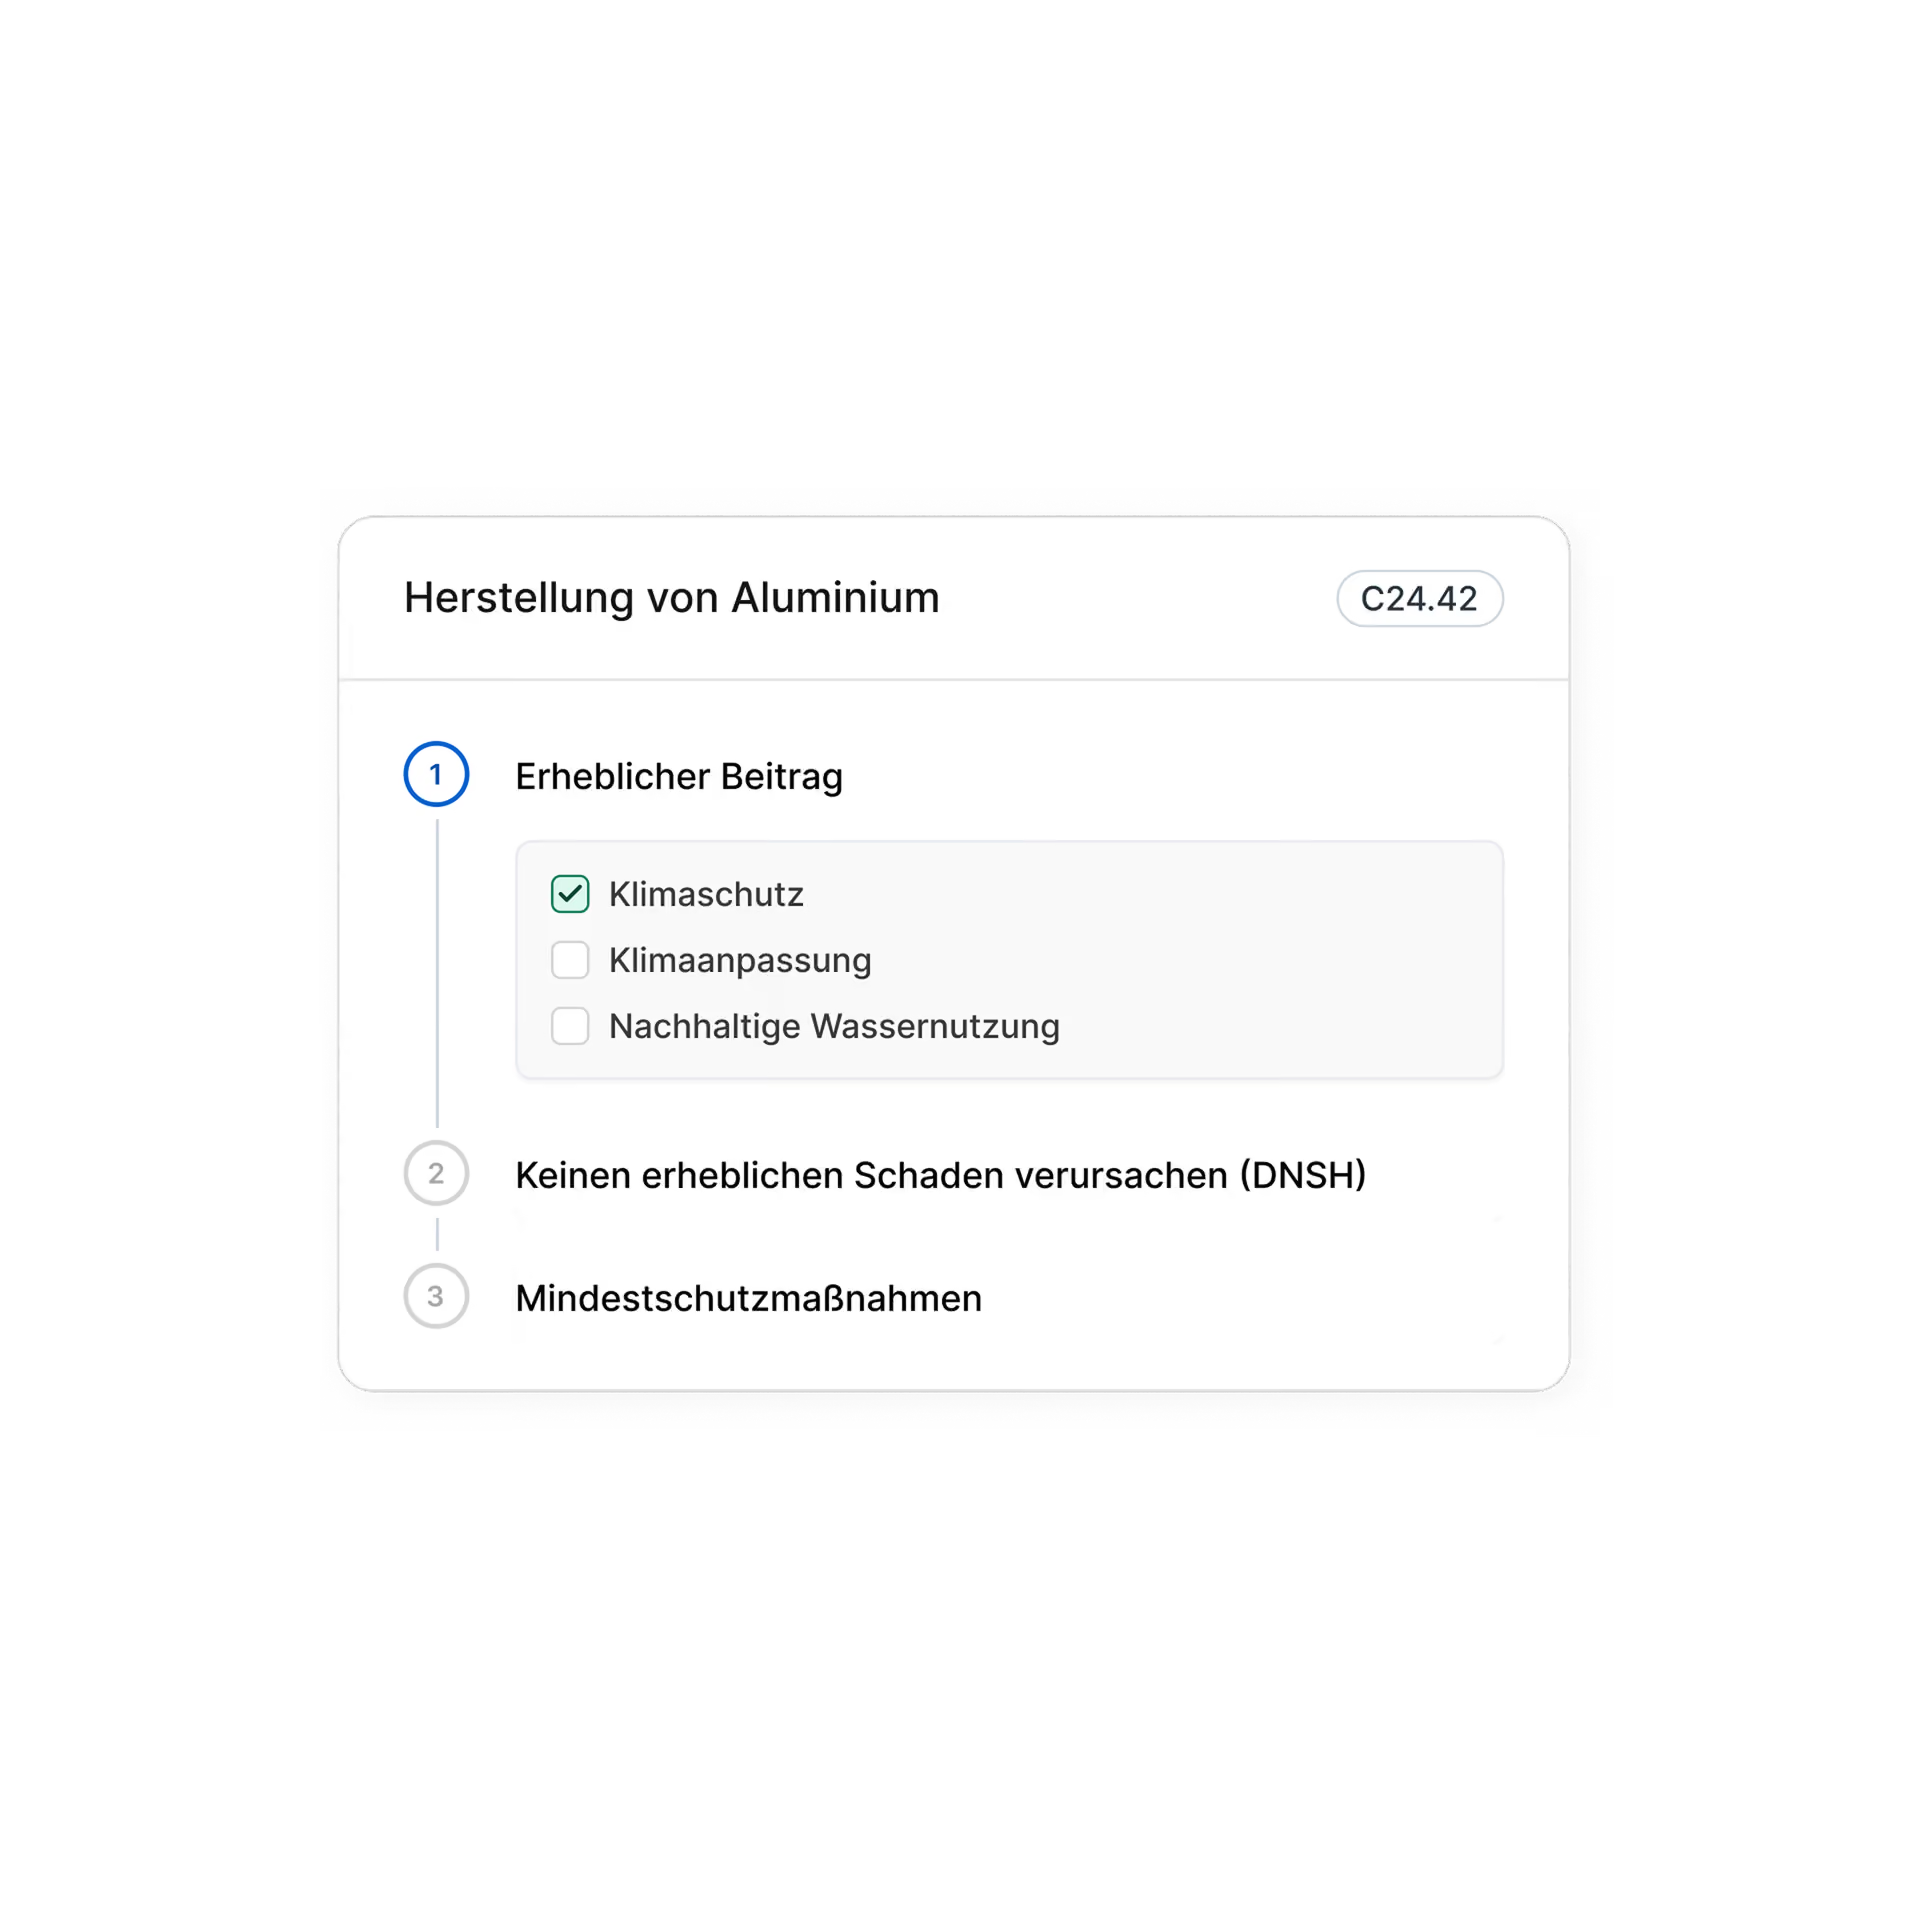
Konformität nach DNSH und Mindestschutz prüfen
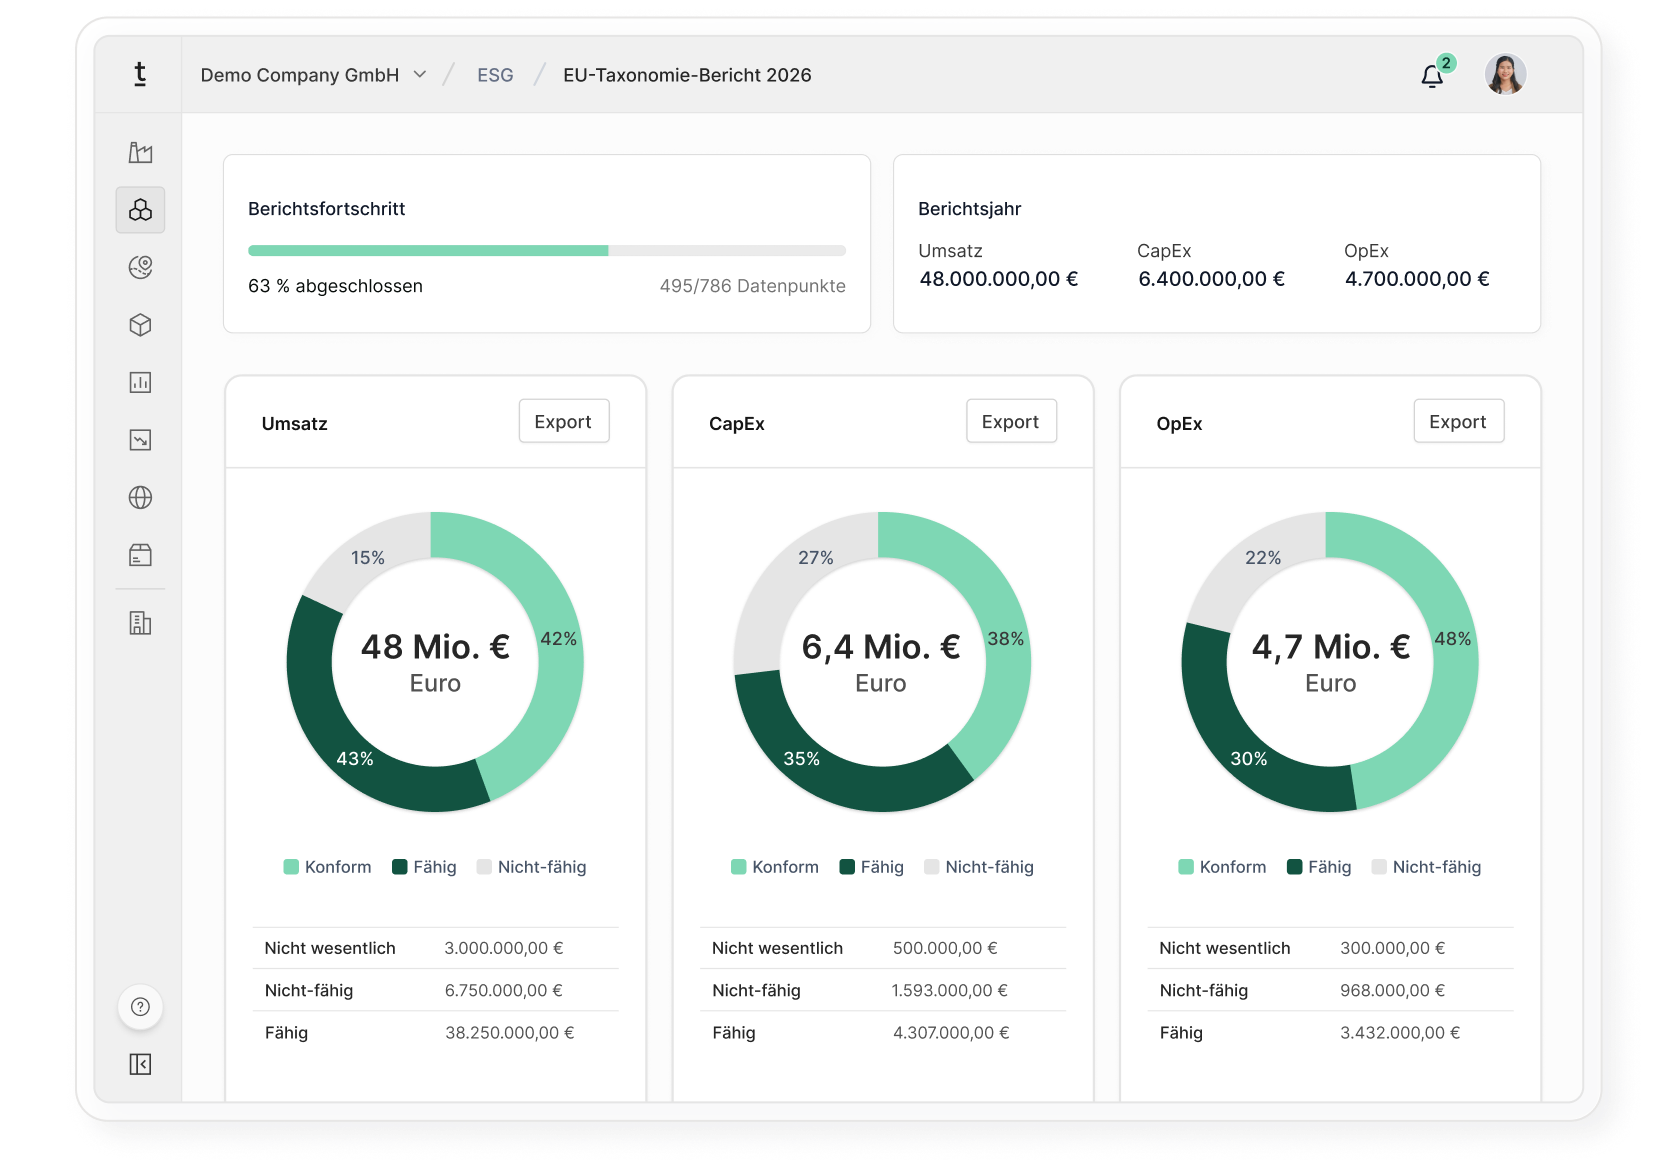
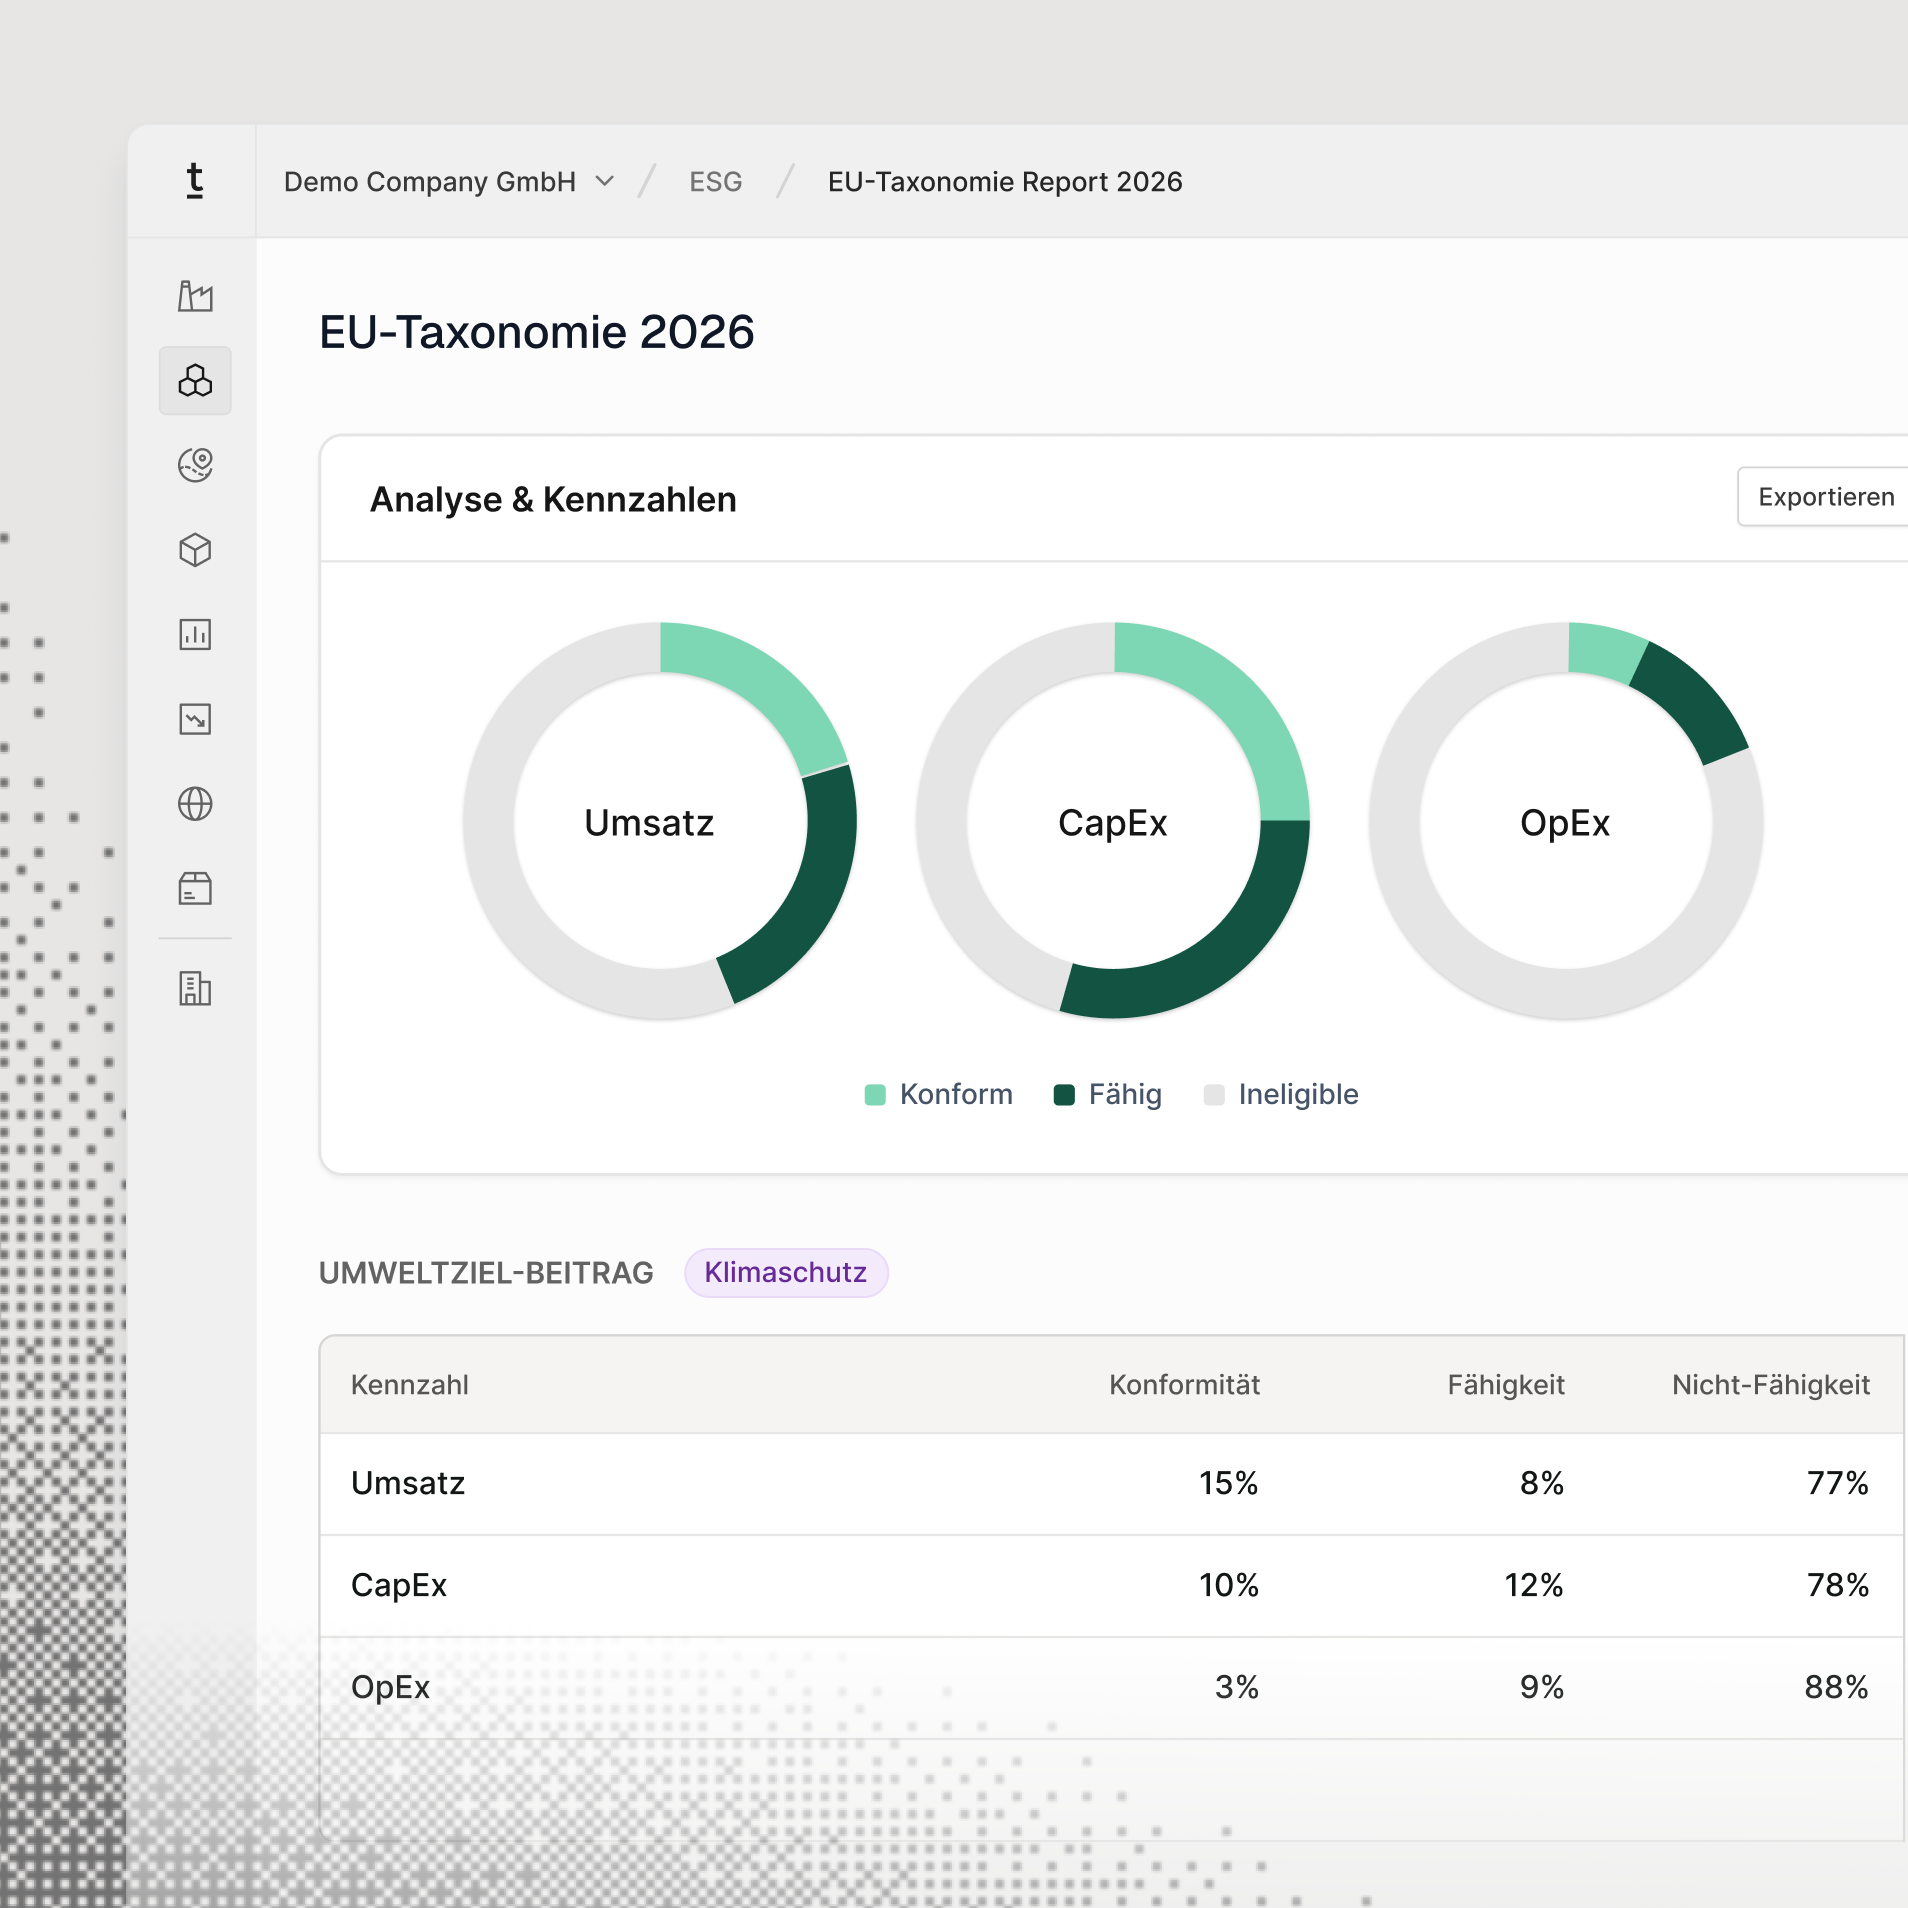
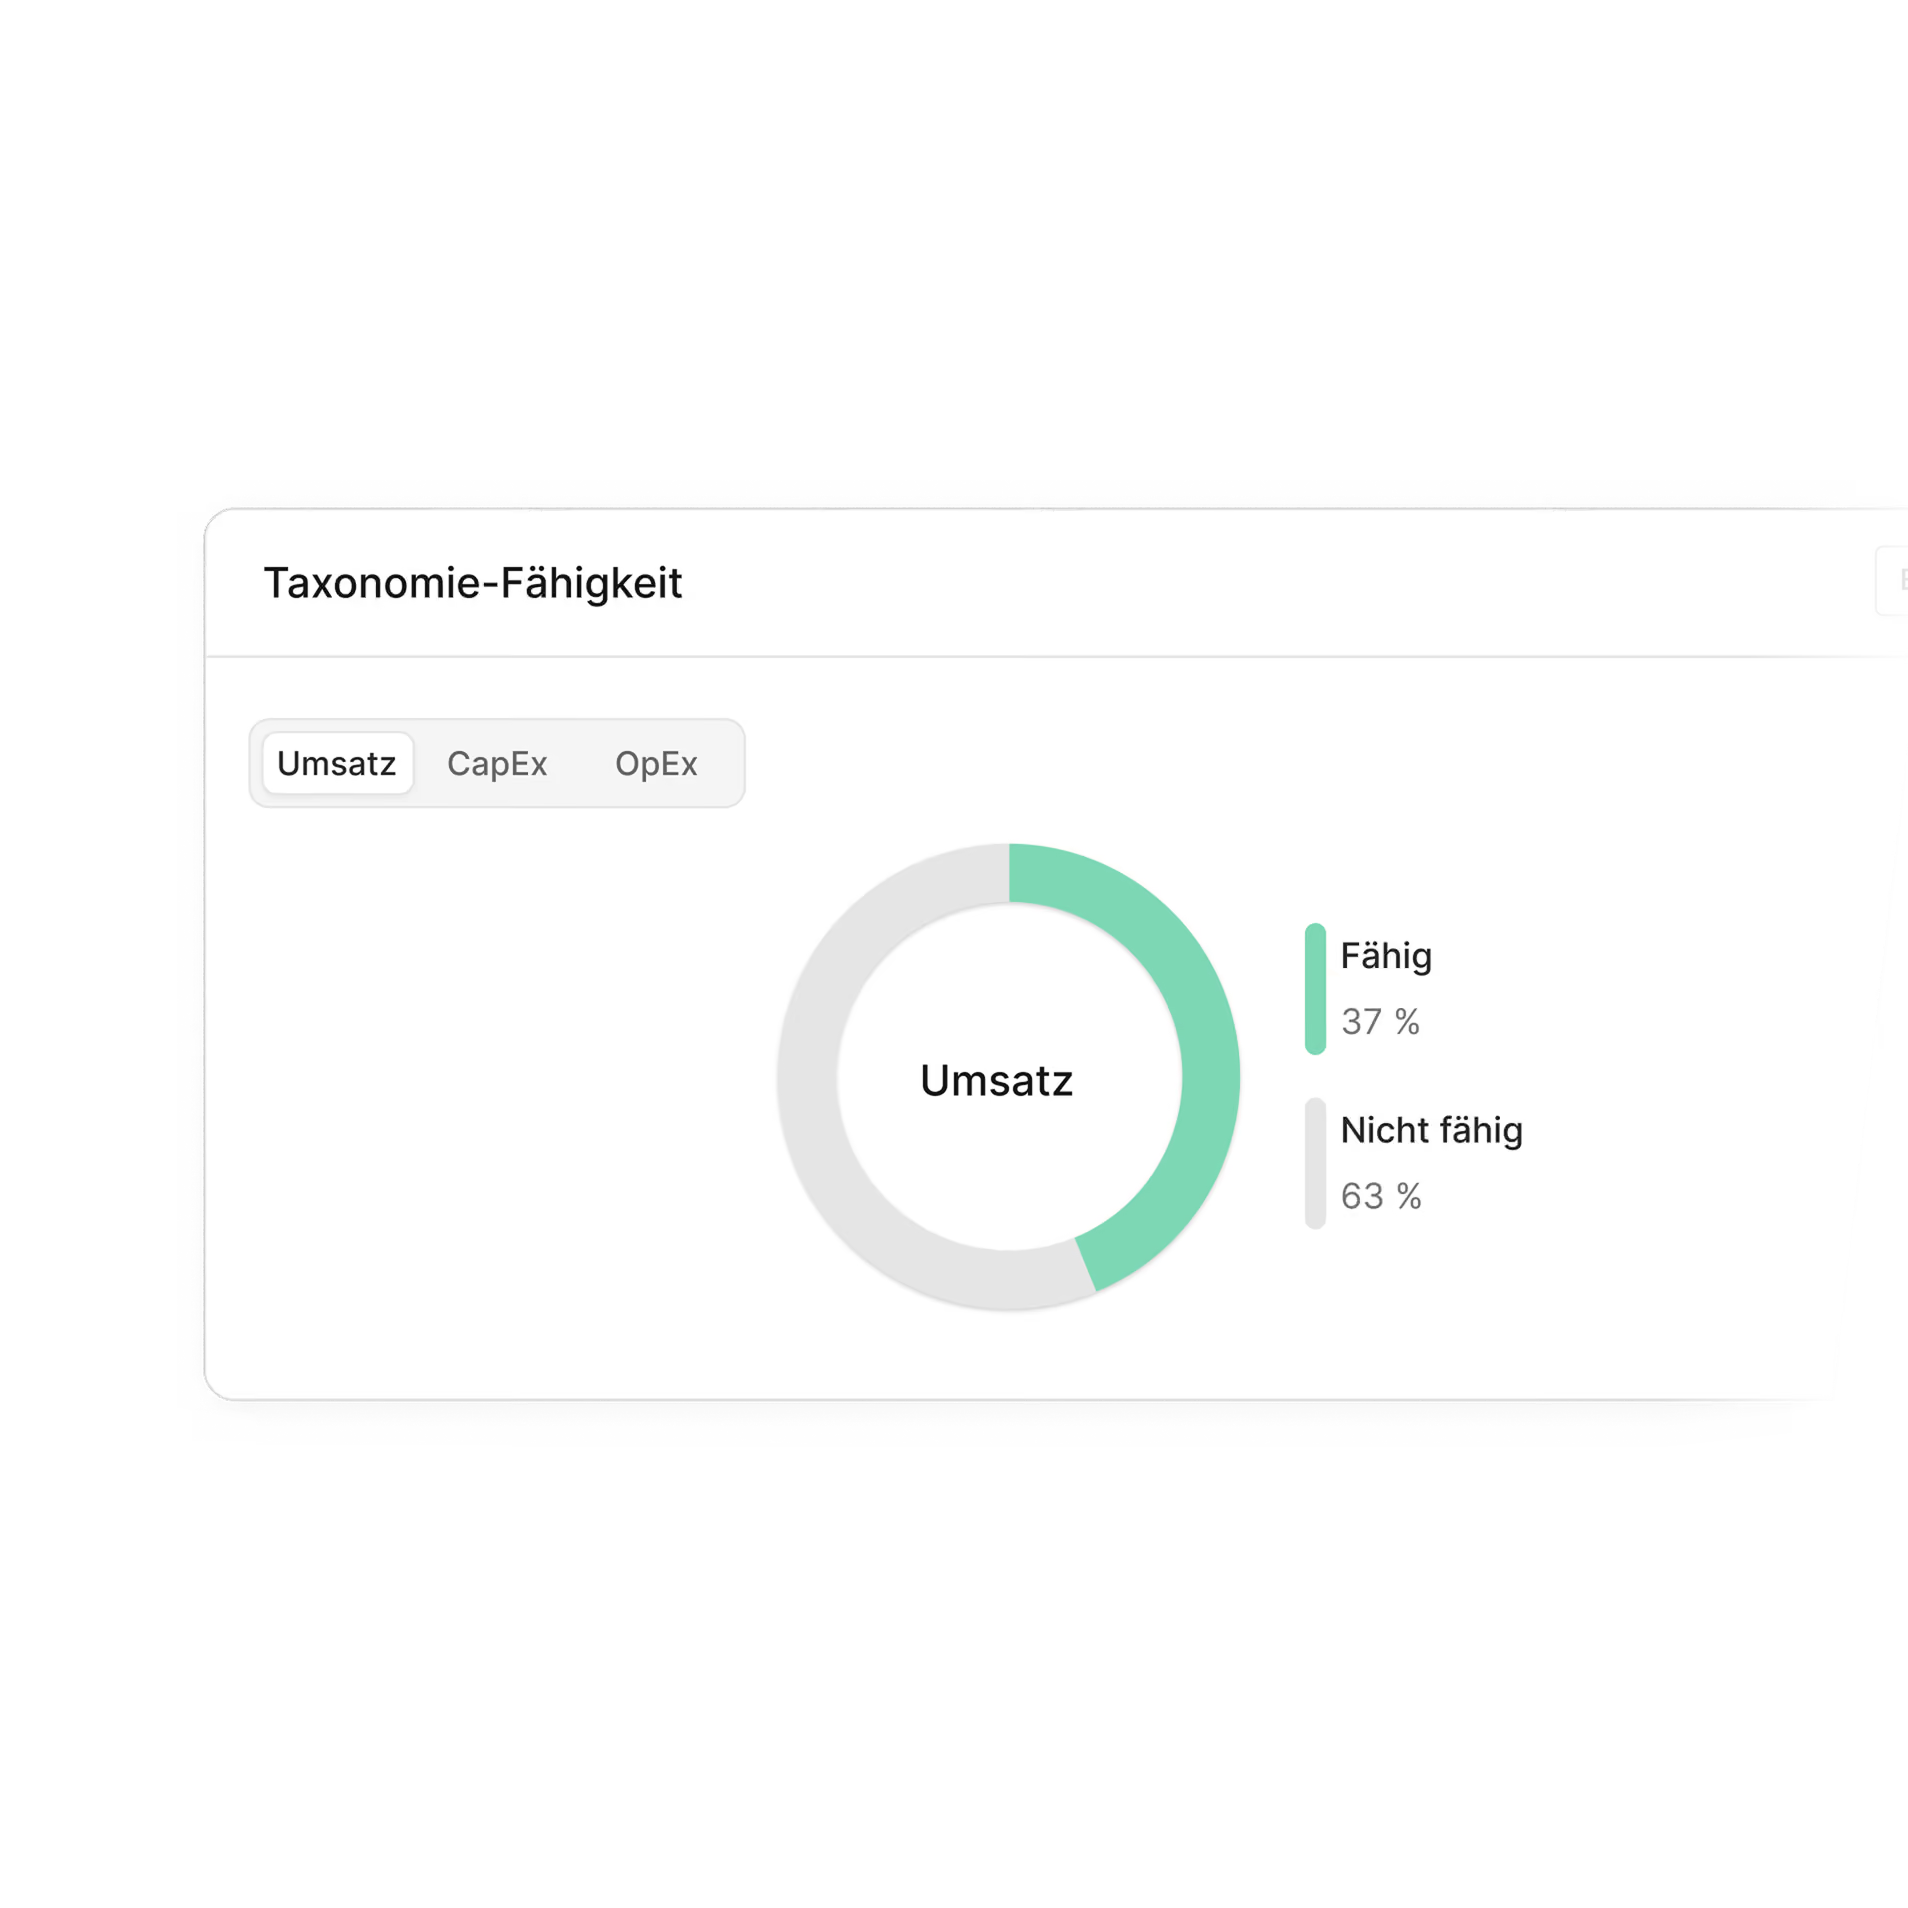
Taxonomiequote quantifizieren und Auswirkungen analysieren
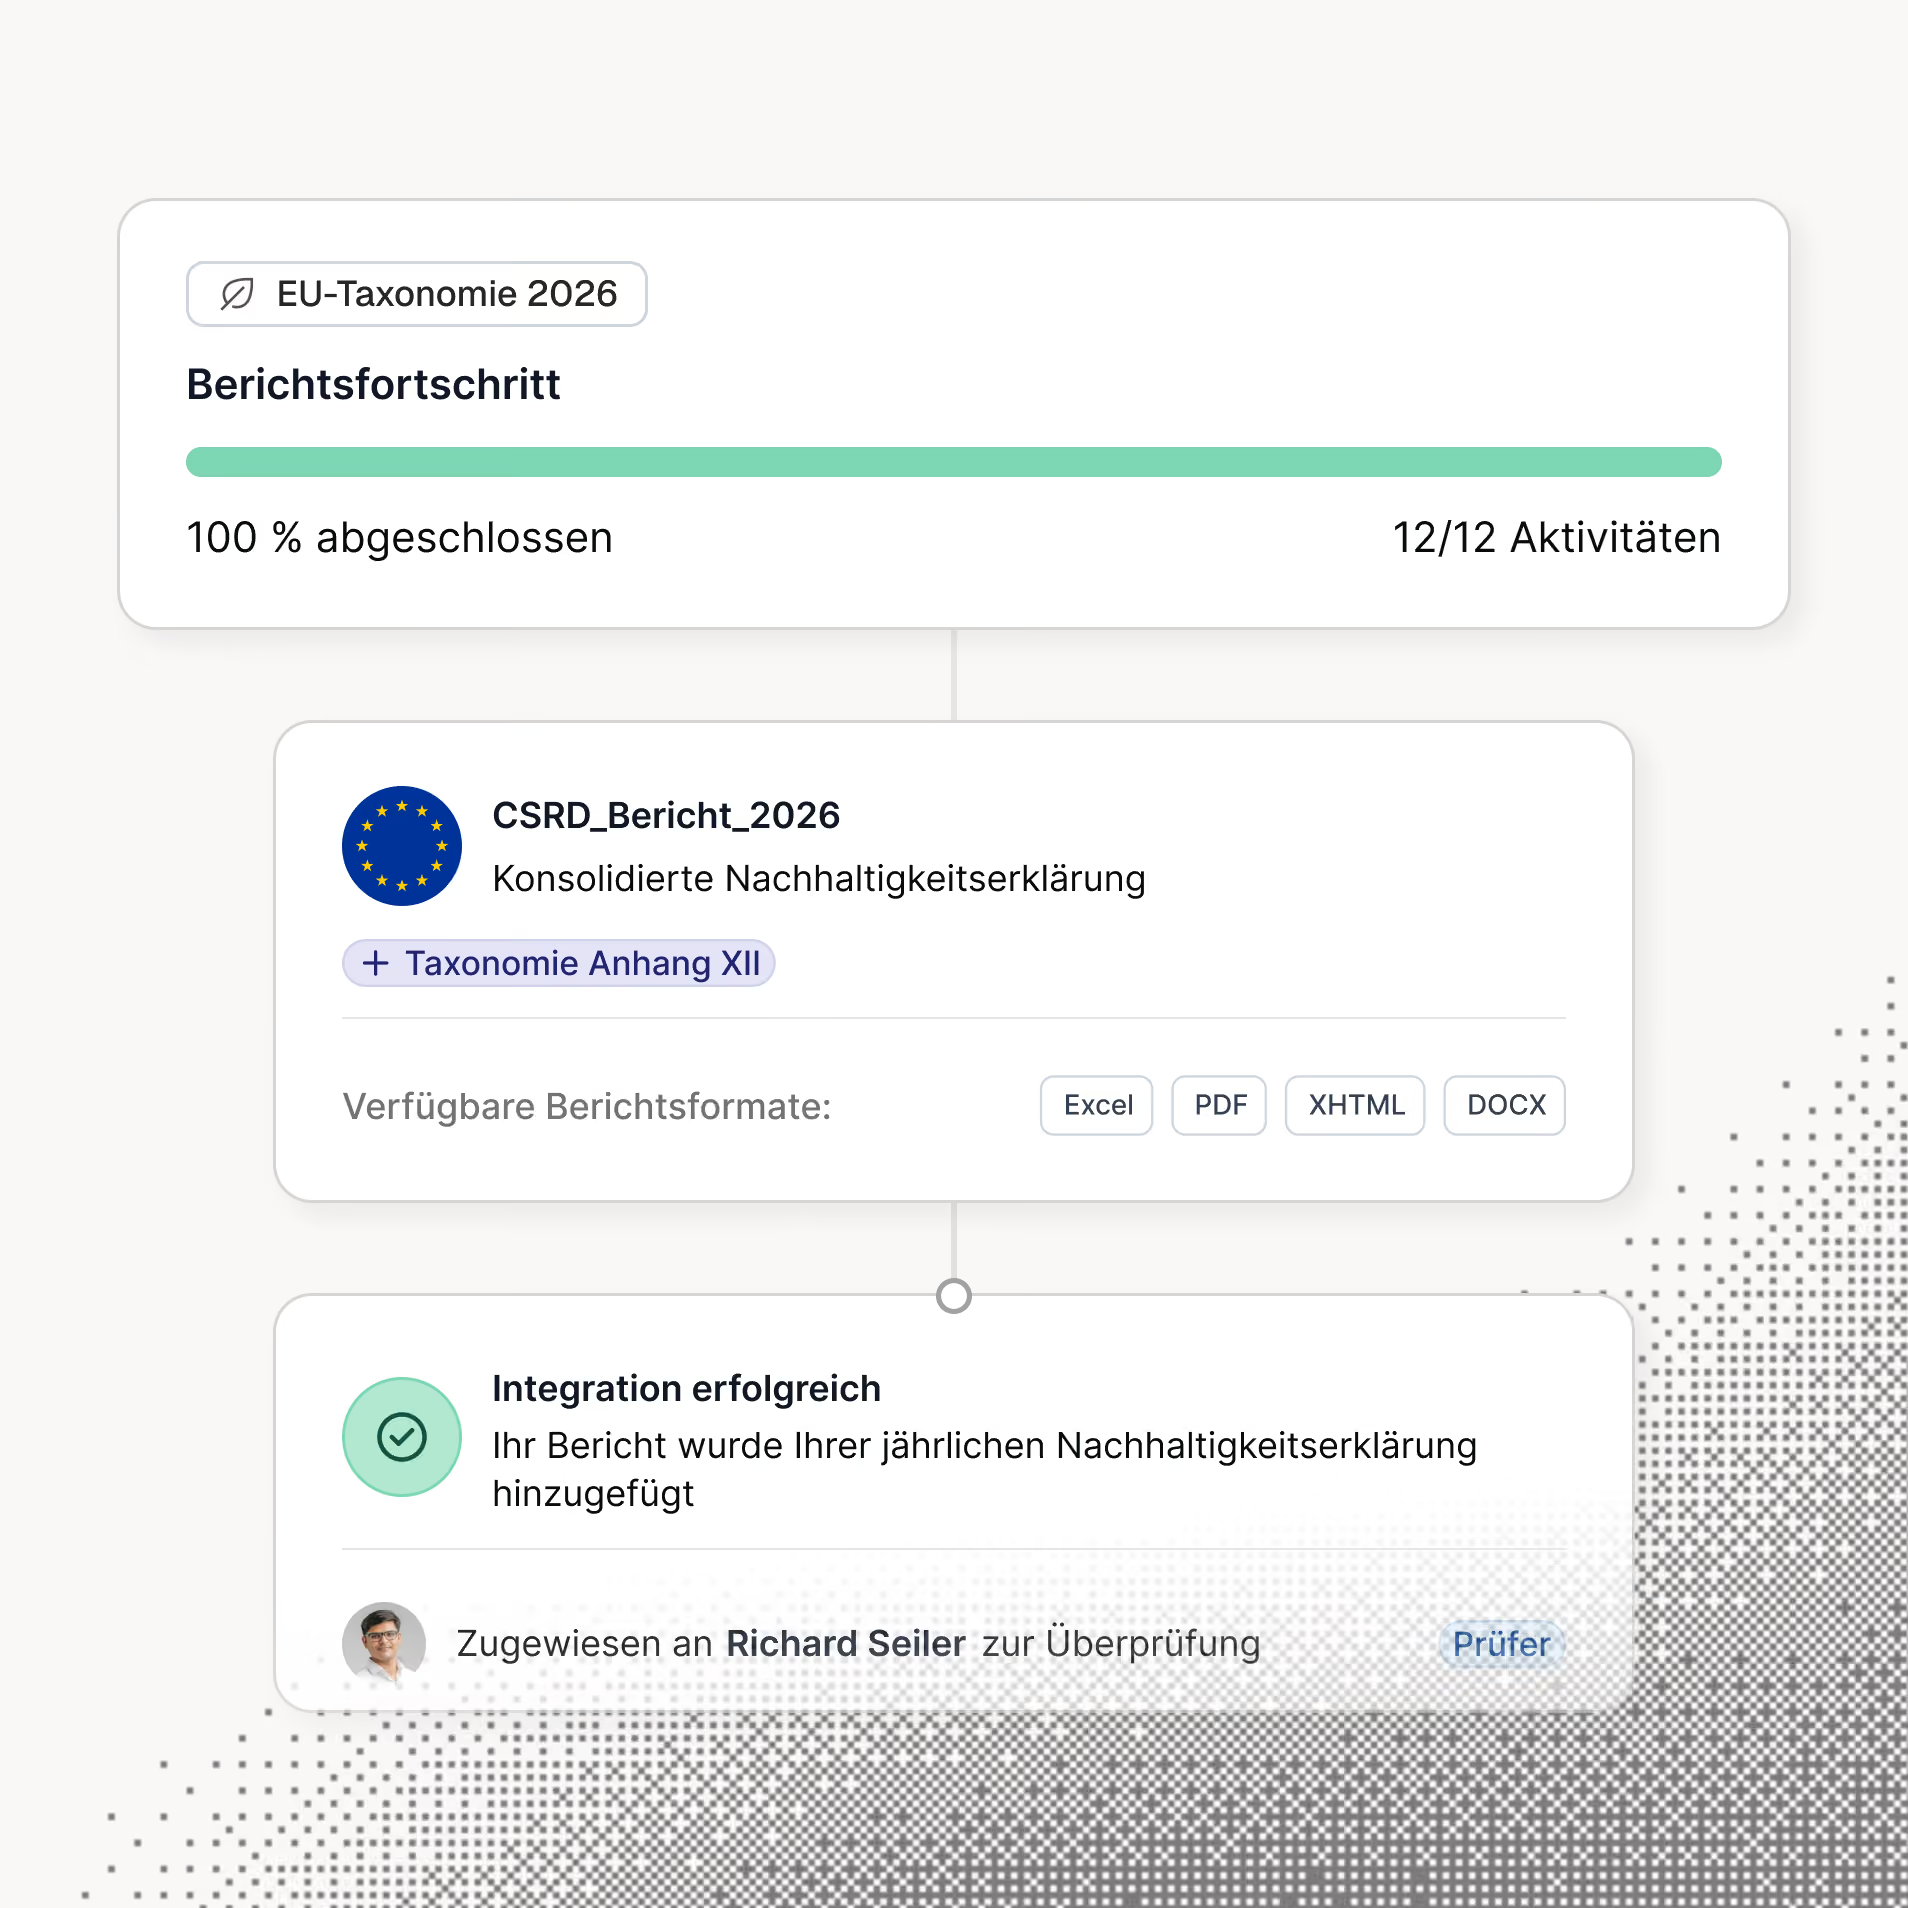
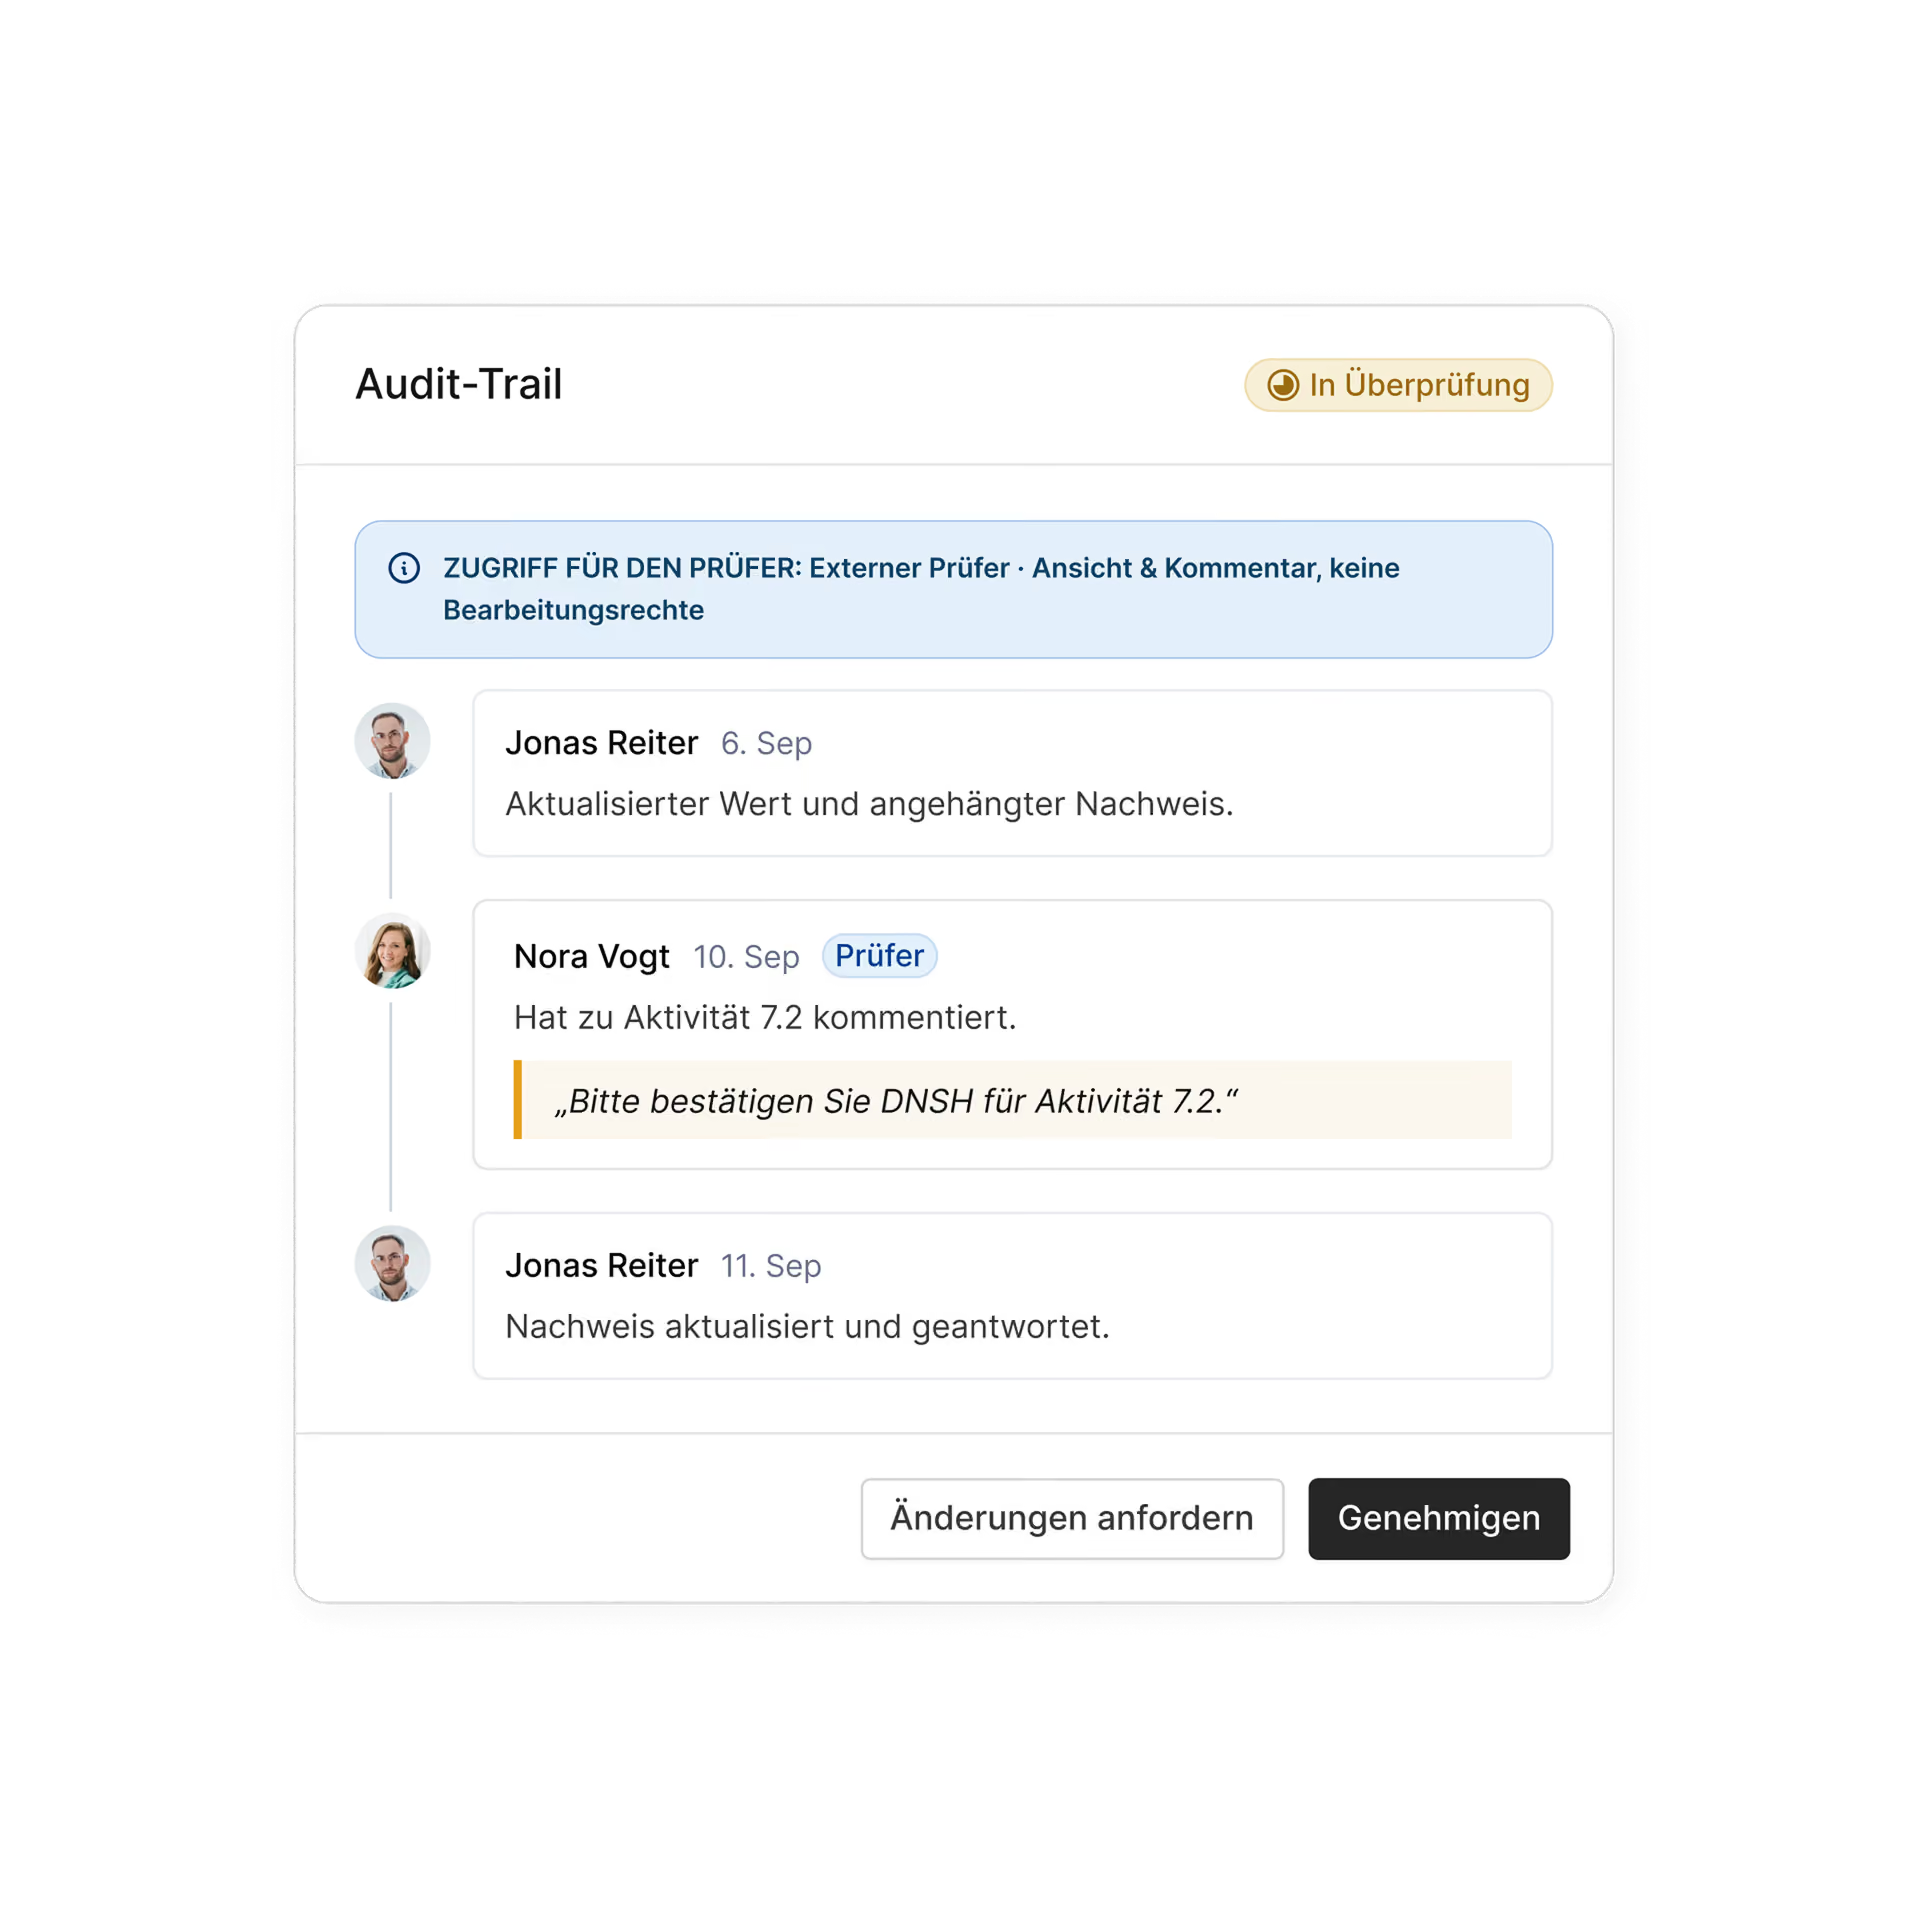
Auditfertig berichten und Prüfer gezielt einbinden
In vier Schritten zur EU-Taxonomie
Taxonomieeignung bewerten
Konformität prüfen
Ergebnisse analysieren

Auditfertige Berichte veröffentlichen


Sprechen Sie mit unseren EU-Taxonomie-Experten.


Häufig gestellte Fragen
Warum wird zwischen CapEx und OpEx unterschieden?
Durch diese Trennung lässt sich besser einschätzen, wie stark ein Unternehmen in den grünen Wandel investiert (CapEx) und inwiefern es nachhaltige Praktiken im laufenden Betrieb verankert (OpEx). So unterstützt die Taxonomie Investoren bei der Entscheidungsfindung und lenkt Kapital gezielt in Unternehmen, die sich kurz- und langfristig auf Nachhaltigkeit ausrichten.
Was bedeutet taxonomiefähig?
Taxonomiefähig bedeutet, dass eine wirtschaftliche Tätigkeit grundsätzlich in die Kategorien der EU-Taxonomie fällt und einem der definierten Umweltziele zugeordnet werden kann. Die Aktivität ist damit relevant für die Taxonomie. Ob sie die Anforderungen erfüllt, ist an diesem Punkt noch nicht bewertet.
Was bedeutet taxonomiekonform?
Taxonomiekonform bedeutet, dass eine Aktivität nicht nur taxonomiefähig ist, sondern alle erforderlichen Kriterien erfüllt: Sie trägt wesentlich zu mindestens einem Umweltziel bei, schadet den anderen Zielen nicht erheblich (DNSH), hält den Mindestschutz ein und entspricht den geltenden technischen Bewertungskriterien.
Was ist die EU-Taxonomie?
Die EU-Taxonomie ist ein Transparenzinstrument auf Basis eines klar definierten Klassifizierungssystems. Sie übersetzt die Klima- und Umweltziele der EU in konkrete Kriterien für wirtschaftliche Tätigkeiten und dient so als Leitfaden für private Investitionen in nachhaltige Projekte.
Wer muss zur EU-Taxonomie berichten?
Berichtspflichtig sind Unternehmen, die unter die Corporate Sustainability Reporting Directive (CSRD) fallen. Sie berichten die Taxonomiequote als Teil der Nachhaltigkeitserklärung im Lagebericht. Viele nicht verpflichtete Unternehmen berichten zusätzlich freiwillig, weil Banken, Investoren und strategische Kunden taxonomiebezogene Kennzahlen abfragen.
Wie fügt sich Tanso in unsere bestehende IT-Landschaft ein?
Reduktion nutzt dieselbe Datenbasis wie das CCF-Modul und benötigt keine zusätzliche IT-Anbindung. Wenn Ihr CCF-Modul bereits an SAP, andere ERP-Systeme oder ein Data Warehouse angebunden ist, funktionieren Reduktions-Szenarien und -Reporting darüber automatisch mit.
Wie hängen die EU-Taxonomie und die CSRD zusammen?
Beide ergänzen sich eng: Unternehmen, die nach der CSRD berichtspflichtig sind, müssen auch zur EU-Taxonomie berichten. Beide Angaben münden in der Nachhaltigkeitserklärung des Lageberichts. In Tanso erstellen Sie beides in einer Umgebung auf einer gemeinsamen Datenbasis.