Doppelte Wesentlichkeitsanalyse nach CSRD und ESRS


Hintergrund CSRD und ESRS
Für Unternehmen, die der Nachhaltigkeitsberichterstattung unterliegen, wird mit dem Inkrafttreten der CSRD (Corporate Sustainability Reporting Directive) und den zugehörigen European Sustainability Reporting Standards (ESRS) die Durchführung einer doppelten Wesentlichkeitsanalyse (Double Materiality) notwendig. Die komplexen Anforderungen konfrontieren viele Unternehmen mit neuen Herausforderungen. Dabei ergeben sich oftmals grundlegende Fragen wie: Welche Anforderungen sind zu erfüllen? Zu welchem Zeitpunkt und in welcher Weise sollten diese umgesetzt werden? Und vor allem: Wie beginnt man am besten? In diesem Artikel erhalten Sie einen Überblick zum Thema und Antworten auf Ihre Fragen.
Was ist eine doppelte Wesentlichkeitsanalyse?
Die doppelte Wesentlichkeit ist ein zentraler Bestandteil der Nachhaltigkeitsberichterstattung nach CSRD. Sie fordert Unternehmen auf, sowohl ihre positiven als auch negativen Einflüsse auf Umwelt und Gesellschaft zu betrachten und zu bewerten. Dabei geht es um die Erfassung sowohl potenzieller als auch tatsächlicher Auswirkungen. Gleichzeitig müssen Unternehmen im Rahmen der doppelten Wesentlichkeitsanalyse (DWA) die Auswirkungen externer Faktoren auf ihre eigene finanzielle Leistungsfähigkeit einbeziehen. Dieser Ansatz ermöglicht eine umfassende und transparente Bewertung der Nachhaltigkeitsleistung eines Unternehmens. Die Anforderungen für die doppelte Wesentlichkeitsanalyse sind in ESRS 1 der ESRS-Delegierten Verordnung (EU) 2023/2772 festgelegt und müssen verpflichtend in ESRS 2 berichtet werden. Am 3. Juli 2026 hat die EU-Kommission überarbeitete ESRS beschlossen, die unter anderem die Zahl der Pflichtdatenpunkte um 61 % reduzieren; ab dem Geschäftsjahr 2027 gelten diese verpflichtend.
Um zu bestimmen, welche Themen für ein Unternehmen wesentlich sind, werden stets zwei Perspektiven in Betracht gezogen.
1. Finanzielle Wesentlichkeit (Outside-In Perspektive)
Das Unternehmen betrachtet, welche Chancen und Risiken externe Nachhaltigkeitsthemen wie Klimawandel, Biodiversitätsveränderungen oder Wasserressourcen auf die eigene finanzielle Leistungsfähigkeit haben können.
2. Wesentlichkeit der Auswirkungen (Inside-Out Perspektive)
Es wird betrachtet, welche negativen und positiven Wirkungen die Geschäftstätigkeiten des Unternehmens auf Umwelt und Gesellschaft haben, wie beispielsweise Treibhausgasemissionen.
Wann gilt ein Thema als wesentlich?
Ein Thema qualifiziert sich als wesentlich und damit berichterstattungspflichtig, wenn es entweder durch die spezifischen Aktivitäten, Risiken und Chancen des Unternehmens (Outside-in-Perspektive) oder durch seine Auswirkungen auf Mensch und Umwelt (Inside-out-Perspektive) Relevanz erlangt. Entscheidend ist die Beschränkung des Nachhaltigkeitsberichts auf solche Informationen, die für das jeweilige Unternehmen von substantieller Bedeutung sind und somit für die Nutzer der Berichterstattung einen wesentlichen Wert darstellen. Bei der Durchführung müssen unterschiedliche Themenfelder berücksichtigt werden, die sich in übergeordnete Themen und Unter-Themen gliedern lassen. Mit der ESRS-Revision vom 3. Juli 2026 wurde die bisherige dreistufige Struktur (Themen, Unter-Themen, Unter-Unter-Themen) auf eine zweistufige, nicht mehr verbindliche Struktur vereinfacht
Wer muss eine doppelte Wesentlichkeitsanalyse durchführen?
Nach aktuellem Rechtsstand besteht eine Berichtspflicht für Unternehmen, die beide Schwellenwerte gleichzeitig überschreiten: mehr als 1.000 Mitarbeitende sowie einen Umsatz von über 450 Mio. €. Die Einführung erfolgt gestaffelt, wobei einzelne Fristen durch die Stop-the-Clock-Richtlinie zusätzlich um zwei Jahre nach hinten verschoben wurden.
In 6 Schritten zur doppelten Wesentlichkeitsanalyse
Die Durchführung einer doppelten Wesentlichkeitsanalyse erfordert eine strukturierte und effiziente Herangehensweise, um eine tragfähige Basis für die anschließende Lückenanalyse und das Erfassen von Berichtsinhalten zu schaffen. Eine doppelte Wesentlichkeitsanalyse beinhaltet mehrere Schritte:
Schritt 1: Vorbereitung auf die DWA
In der Vorbereitung auf die doppelte Wesentlichkeitsanalyse sollten zentrale Fragen wie Projektteam, Zeitplan und Stakeholdereinbindung geklärt werden. Workshops und Interviews müssen geplant werden, um relevante Themen zu identifizieren, wobei eine ausgewogene Einbindung interner und externer Stakeholder entscheidend ist.
Schritt 2: Individualisierung der Longlist
Die aus der Analyse der Wertschöpfungskette resultierende Longlist deckt potenziell relevante ESG-Themen ab. Ziel ist es, die für das Unternehmen und seine Stakeholder wichtigsten Themen in den Bereichen Umwelt, Soziales und Governance (ESG) zu identifizieren, zu gruppieren und zu priorisieren. Diese priorisierten Themen werden anschließend in die Nachhaltigkeitsberichterstattung des Unternehmens integriert. Die in ESRS 1 Appendix A aufgeführte Themenliste kann dabei als Ausgangspunkt dienen; seit der ESRS-Revision vom 3. Juli 2026 ist ihre Anwendung nicht mehr verpflichtend, und die frühere Unterteilung in Unter-Unter-Themen wurde gestrichen.
Schritt 3: Ermittlung der Auswirkungen, Risiken und Chancen (IROs)
Unternehmen müssen ihre wesentlichen Auswirkungen, Risiken und Chancen (Impacts, Risks, and Opportunities – IROs) ermitteln. Diese sind die Grundlage für die Analyse der finanziellen Wesentlichkeit (Financial Materiality) und der Wesentlichkeit der Auswirkungen (Impact Materiality), um sicherzustellen, dass die Interessen und Bedenken der Stakeholder angemessen berücksichtigt werden. Mit der ESRS-Revision vom 3. Juli 2026 können Unternehmen dabei einen vereinfachten „Top-down"-Ansatz nutzen, der den Bewertungsaufwand für einzelne IROs reduziert.
Schritt 4: Bewertung der Auswirkungen, Risiken und Chancen (IROs)
Ein Bewertungsschema mit Schwellenwerten für Ausmaß, Umfang, Unabänderlichkeit und Eintrittswahrscheinlichkeit der IROs wird erarbeitet. Das Projektteam sowie weitere interne und ggf. externe Stakeholder bewerten die IROs, um die wesentlichen Nachhaltigkeitsthemen und deren Finanzielle Wesentlichkeit sowie Auswirkungswesentlichkeit festzulegen.
Schritt 5: Analyse der doppelten Wesentlichkeit
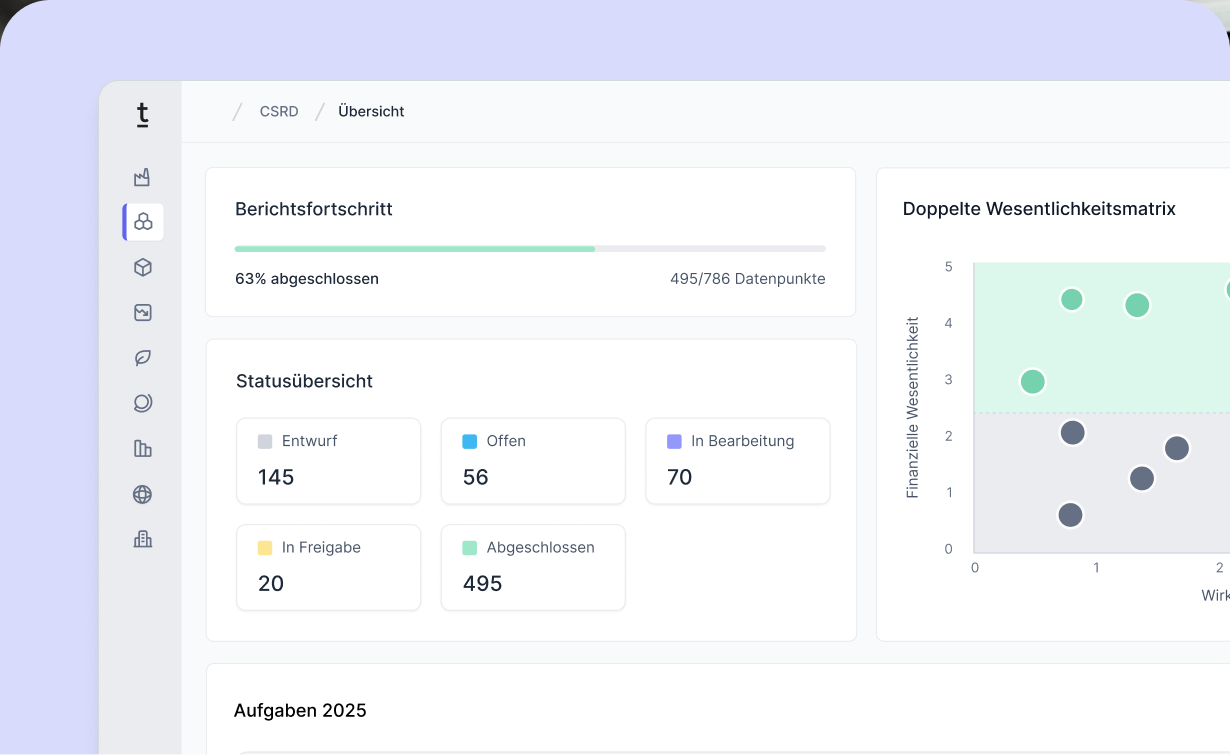
Nach der Bewertung der IROs erfolgt die Priorisierung der wesentlichen Nachhaltigkeitsthemen. Diese werden hinsichtlich ihrer finanziellen Wesentlichkeit und Wesentlichkeit der Auswirkungen überprüft, um sicherzustellen, dass alle relevanten Informationen für die Berichterstattung abgedeckt sind.
Schritt 6: Überführung der wesentlichen Nachhaltigkeitsaspekte in Berichtspflichten
Die wesentlichen Nachhaltigkeitsthemen werden in konkrete Berichtspflichten überführt. Dieser Prozess stellt sicher, dass alle wesentlichen Aspekte gemäß den regulatorischen Anforderungen in der Nachhaltigkeitsberichterstattung abgedeckt sind.
Wie oft muss eine doppelte Wesentlichkeitsanalyse durchgeführt werden?
Die Wesentlichkeitsanalyse sollte als lebendes Dokument angesehen werden und dementsprechend jährlich im Zuge des Unternehmensberichtszyklus auf ihre Aktualität hin überprüft werden, um über die Offenlegung von Informationen zu entscheiden. Obwohl der anfängliche Aufwand für die Erstellung hoch ist, ist eine umfassende Neuerstellung mit intensiver Einbindung der Stakeholder nicht jedes Jahr notwendig. Vielmehr sind Anpassungen erforderlich, beispielsweise bei größeren Unternehmensänderungen wie Fusionen und Übernahmen, dem Erschließen neuer Märkte oder bei wesentlichen Veränderungen im Geschäftsumfeld.
Tipps für eine effektive Wesentlichkeitsanalyse
Unternehmen, die nach der NFRD (Non-Financial Reporting Directive) ihre Nachhaltigkeitsberichte verfasst haben, verfügen bereits über Erfahrung, während viele mittelständische Unternehmen noch dabei sind, notwendige Prozesse zu etablieren. Die Anpassung an neue Standards bleibt auch für erfahrene Firmen eine Herausforderung, insbesondere um Nachhaltigkeitsaspekte, die sowohl für das Unternehmen als auch seine Stakeholder relevant sind, genau zu identifizieren und darzustellen. Ob eine Wesentlichkeitsanalyse intern oder extern durchgeführt wird, liegt im Ermessen des Unternehmens. Viele entscheiden sich für die Eigenregie, was sich als vorteilhaft erweisen kann, da eine interne Analyse den zukünftigen Aufwand in der Bilanzierung erheblich minimiert. Grund dafür ist die frühzeitige Einbindung aller Stakeholder, die Bereitschaft zur Zusammenarbeit bei der Datenerfassung später erhöht.
Diese Tipps sind für eine effektive Durchführung hilfreich:
- Ausreichend Zeit und Ressourcen für die Entwicklung und Anpassung der individuellen Methodik einplanen. Ein frühzeitiger Beginn der Bewertung ist für eine effektive ESRS-Berichterstattung essenziell.
- Projektverantwortliche festlegen und Fachexperten sowie Top-Management integrieren, um Auswirkungen, Risiken und Chancen (IRO) effektiv zu definieren und zu bewerten.
- Mit Nachhaltigkeitsstandards wie ESRS, GRI, GHGP und IFRS vertraut machen.
- Ausreichend Zeit nehmen, um ESG-Themen zu priorisieren. Eine zu umfangreiche Berichterstattung über ESG-Themen kann den Informationsgehalt und die Verständlichkeit des Berichts beeinträchtigen.
- Erkenntnisse der doppelten Wesentlichkeitsprüfung im gesamten Unternehmen teilen und in die strategische Planung einbetten.
Was passiert nach der Wesentlichkeitsanalyse?
Nach der Ausführung der doppelten Wesentlichkeitsanalyse ist es wichtig, klare Verfahren zu etablieren, die eine regelmäßige Datenerhebung, -zusammenführung, -analyse und Qualitätssicherung ermöglichen. Zusätzlich ist es entscheidend, spezifische und quantifizierbare Ziele zur Verringerung von Umweltauswirkungen oder zur Verbesserung sozialer Belange zu bestimmen.
Gemäß den Vorgaben der CSRD muss die durchgeführte doppelte Wesentlichkeitsanalyse anschließend von einem unabhängigen Prüfer mit einer "limited assurance" begutachtet werden. Dabei wird insbesondere der Prozess der Datensammlung und -auswertung unter die Lupe genommen und die Genauigkeit der Ergebnisse mittels Stichproben überprüft. Die ursprünglich für 2028 vorgesehene Verschärfung auf eine "reasonable assurance" wurde im Zuge des EU-Omnibus-Pakets gestrichen: Die CSRD-Berichterstattung bleibt damit auf unbestimmte Zeit bei der "limited assurance", die entsprechenden Prüfstandards der EU-Kommission werden bis spätestens 1. Juli 2027 erwartet.
Manuelle Prozesse oder gemeinsam bearbeitete Excel-Dateien zur Datenerhebung und Berechnung genügen so oft nicht den Vorgaben an Nachvollziehbarkeit von Ergebnissen, da kein voller Audit-Trail revisionssicher gewährleistet werden kann. Softwarebasierte Prozesse können hier durch Changelogs, 4-Augen-Freigabeprinzip sowie stetig aktualisierte Referenzen (z.B. zu externen Emissionsfaktordatenbanken) methodische Fehler vermeiden, durchgängige Nachvollziehbarkeit gewährleisten und Prüfprozesse vereinfachen.