Finale überarbeitete ESRS veröffentlicht


Am 21. September 2026 sind die finalen überarbeiteten European Sustainability Reporting Standards (ESRS) im Amtsblatt der Europäischen Union erschienen. Damit enden rund eineinhalb Jahre Diskussion um den Sustainability Omnibus, und CSRD-pflichtige Unternehmen können ihre Nachhaltigkeitsberichterstattung wieder verlässlich planen.
Hintergrund: Vom EFRAG-Entwurf zur Delegierten Verordnung
Die überarbeiteten ESRS sind das Ergebnis eines mehrstufigen Verfahrens: EFRAG legte im November 2025 einen Entwurf vor, die EU-Kommission stellte eine angepasste Fassung im Mai 2026 erneut zur Konsultation und verabschiedete den finalen Delegierten Rechtsakt am 3. Juli 2026. Nach Ablauf der zweimonatigen Einspruchsfrist von Parlament und Rat liegt der Rechtsakt nun als Delegierte Verordnung (EU) 2026/1563 im Amtsblatt vor. Parallel wurde mit der Delegierten Verordnung (EU) 2026/1560 der freiwillige Nachhaltigkeitsstandard (VS) für Unternehmen außerhalb des CSRD-Anwendungsbereichs veröffentlicht.
Die wichtigsten Änderungen gegenüber den bisherigen ESRS
Die überarbeitete Fassung umfasst 163 statt 284 Seiten. Inhaltlich sind vier Punkte entscheidend:
- Doppelte Wesentlichkeitsanalyse: Der Prozess wird klarer beschrieben und leicht vereinfacht, unter anderem durch die Empfehlung eines Top-Down-Ansatzes.
- Weniger Redundanzen: Doppelungen zwischen ESRS 2 und den themenspezifischen Standards wurden entfernt, bspw. bei der Angabe der Mitarbeitendenzahlen und Richtlinien zu Menschenrechten.
- Deutlich weniger Datenpunkte: Die Zahl der Datenpunkte sinkt erheblich (laut EU um ~60%), der thematische Umfang der Berichterstattung bleibt dagegen unverändert.
- Mehr Flexibilität in der Anwendung: Erweiterte Ausschlussmöglichkeiten, freie Wahl zwischen Financial- und Operational-Control-Ansatz bei THG-Emissionen und Klarstellungen zu Klima-Übergangsplänen.
Keine inhaltlichen Überraschungen gegenüber der Juli-Fassung
Wer die am 3. Juli verabschiedete Fassung bereits ausgewertet hat, muss nicht neu anfangen. Die Unterschiede sind formaler Natur, etwa gefüllte Platzhalter-Verweise auf andere Rechtsakte. Auch der Seitenrückgang um 23 Seiten gegenüber der Juli-Fassung geht allein auf ein verändertes Seitenlayout zurück, nicht auf gestrichene Inhalte.
Übergangsregelung: Wahlrecht für das Geschäftsjahr 2026
Die Verordnung tritt am 10. November 2026 in Kraft. Verpflichtend anzuwenden sind die überarbeiteten ESRS für Geschäftsjahre, die am oder nach dem 1. Januar 2027 beginnen. Für Geschäftsjahre, die zwischen dem 1. Januar und dem 31. Dezember 2026 beginnen, haben Unternehmen drei Optionen:
- Anwendung der bisherigen ESRS in ihrer letzten Fassung
- Vollständige Anwendung der überarbeiteten ESRS
- Anwendung der bisherigen ESRS in Kombination mit ausgewählten Erleichterungen aus der überarbeiteten Fassung
Die gewählte Variante ist im Nachhaltigkeitsbericht offenzulegen.
Was Unternehmen jetzt tun können
Unternehmen können ihre Berichterstattung für 2026 bereits auf Basis der überarbeiteten ESRS vorbereiten. Der VDMA rechnet dabei mit einem um 20 bis 25 Prozent reduzierten Aufwand. Wer jetzt umstellt, vermeidet zudem einen zweiten Wechsel zum verpflichtenden Geschäftsjahr 2027.
Ein offener Punkt bleibt die finale Datenpunktliste: EFRAG plant die Veröffentlichung für November 2026. Der öffentliche Fatal-Flaw-Review zum Entwurf der Liste läuft noch bis zum 23. Oktober 2026. Für die technische Umsetzung in Systemen und Datenprozessen ist diese Liste die entscheidende Grundlage.
Wie Tanso unterstützt
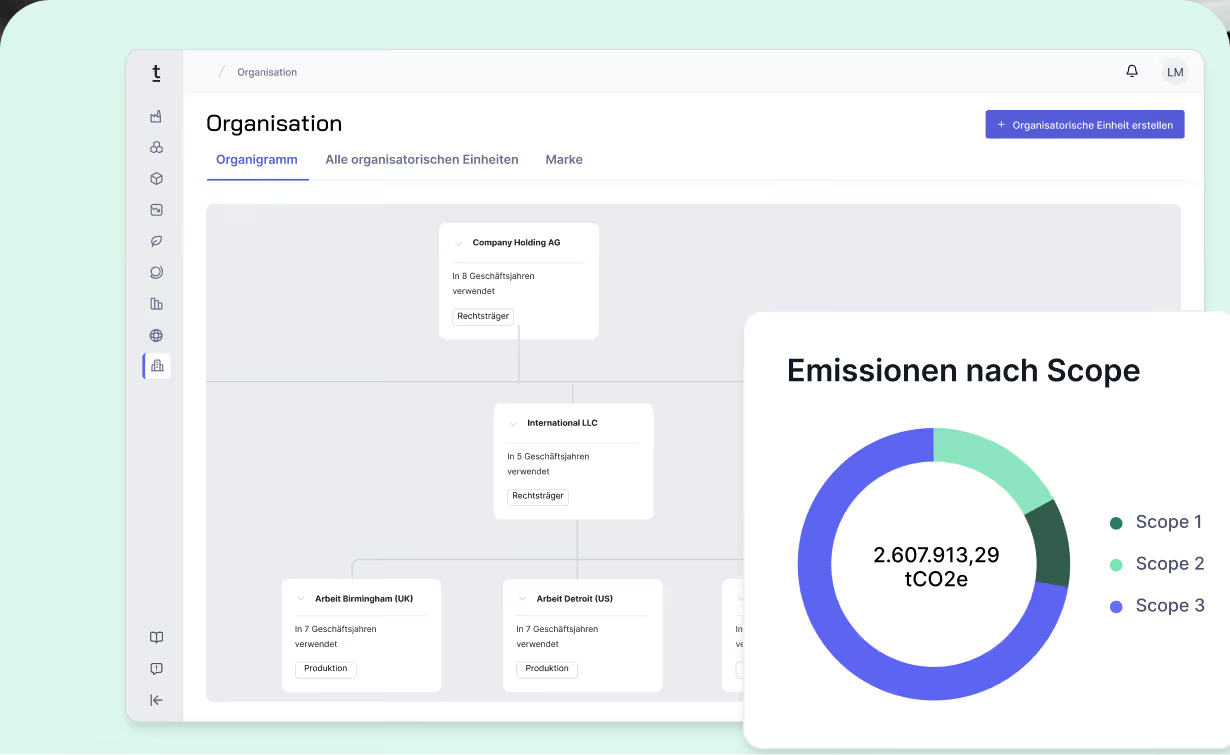
Tanso unterstützt produzierende Unternehmen, Nachhaltigkeitsmanagement strukturiert und zukunftssicher zu gestalten: Von der strategischen Einordnung regulatorischer Anforderungen bis zur operativen Umsetzung. Im Zentrum steht ein integriertes ESG-Datenmanagement, welches Transparenz über Prozesse, Kennzahlen und Verantwortlichkeiten schafft und als strategischer Vorteil für ESG-Ratings und finanzielle Incentivierungen von Banken und Versicherungen genutzt werden kann.
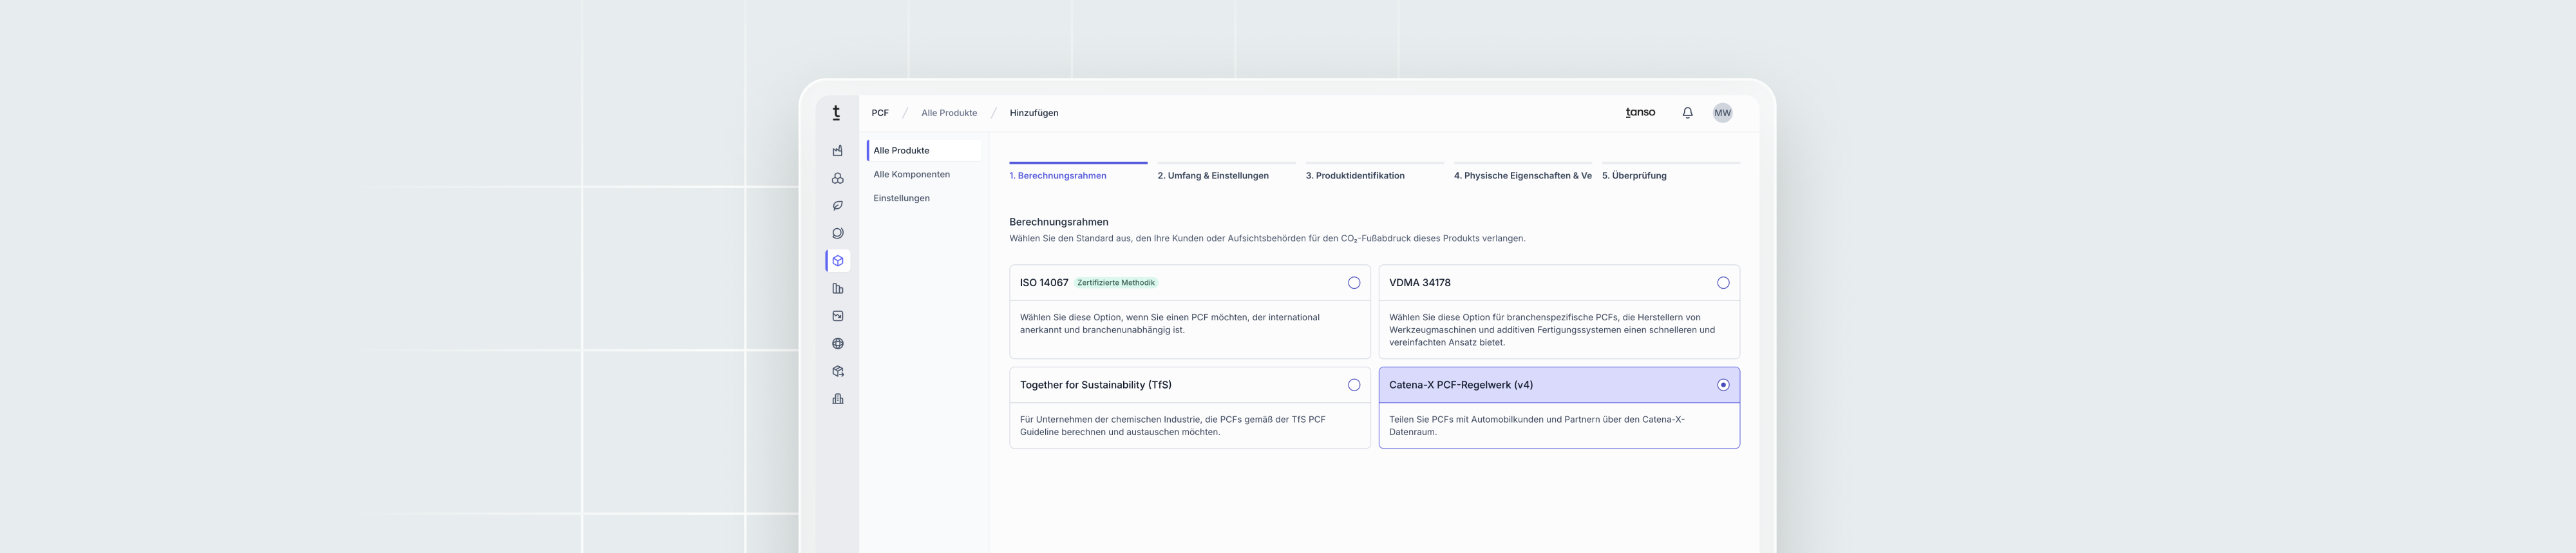
Mit der Tanso Software lassen sich CCF, PCF sowie soziale KPIs konsistent erfassen und gezielt an Stakeholder-Anforderungen ausrichten. Im Kontext des Sustainability Omnibus ermöglicht Tanso zudem flexibles Multi-Reporting über verschiedene ESG-Standards hinweg: darunter ESRS, EcoVadis, SAQ 5, GRI oder VSME.